ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายครบทุกรายการ ค่าดำเนินการ ค่าถอน ค่าการประกันภัย และผลต่อมูลค่าบัญชี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 มีค่าใช้จ่ายอะไรบ้าง เป็นคำถามแรกที่ควรถามก่อนเริ่มแผนเงินต้น 5 ปี เพราะเงินที่หักออกจากบัญชีกรมธรรม์คือสิ่งที่กำหนดว่าสิ้นปีที่ 20 บัญชีจะเหลือเท่าไหร่ บทความนี้ไล่ค่าใช้จ่ายครบทุกรายการตามตัวอย่างของบริษัท
ตัวเลขทั้งหมดมาจากตัวอย่างการคำนวณผลประโยชน์ของบริษัท ผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท อัตราผลตอบแทนคาดหวัง 2.50% ต่อปี ซึ่งไม่ใช่ตัวเลขที่รับรอง บริษัทรับรองขั้นต่ำ 1% ต่อปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 หักค่าใช้จ่ายอะไรบ้าง
| รายการ | เบี้ยหลัก | เบี้ยส่วนออมเพิ่มเติม |
| ค่าใช้จ่ายในการดำเนินการ | ปีที่ 1–5: 50% 35% 25% 20% 10% · ปีที่ 6 ขึ้นไป 0% | ไม่มี |
| ค่าใช้จ่ายในการถอนมูลค่าบัญชี | ปีที่ 1–4: 70% 50% 30% 10% · ปีที่ 5 ขึ้นไป 0% | ไม่มี |
| ค่ารักษากรมธรรม์ | ไม่มี | ไม่มี |
นอกจากสามรายการในตาราง บัญชียังถูกหักค่าการประกันภัยทุกปีตามอายุ ซึ่งเป็นค่าความคุ้มครองชีวิต
สองรายการแรกมีเฉพาะช่วงต้นสัญญา นี่คือเหตุผลที่แผนนี้จ่ายเงินสด 5 ปี แล้วเริ่มถอนมาชำระเบี้ยตั้งแต่ปีที่ 6 ซึ่งเป็นปีที่ทั้งค่าดำเนินการและค่าถอนเป็น 0% แล้ว
ค่าใช้จ่ายในการดำเนินการ 5 ปีแรก รวม 140,000 บาท
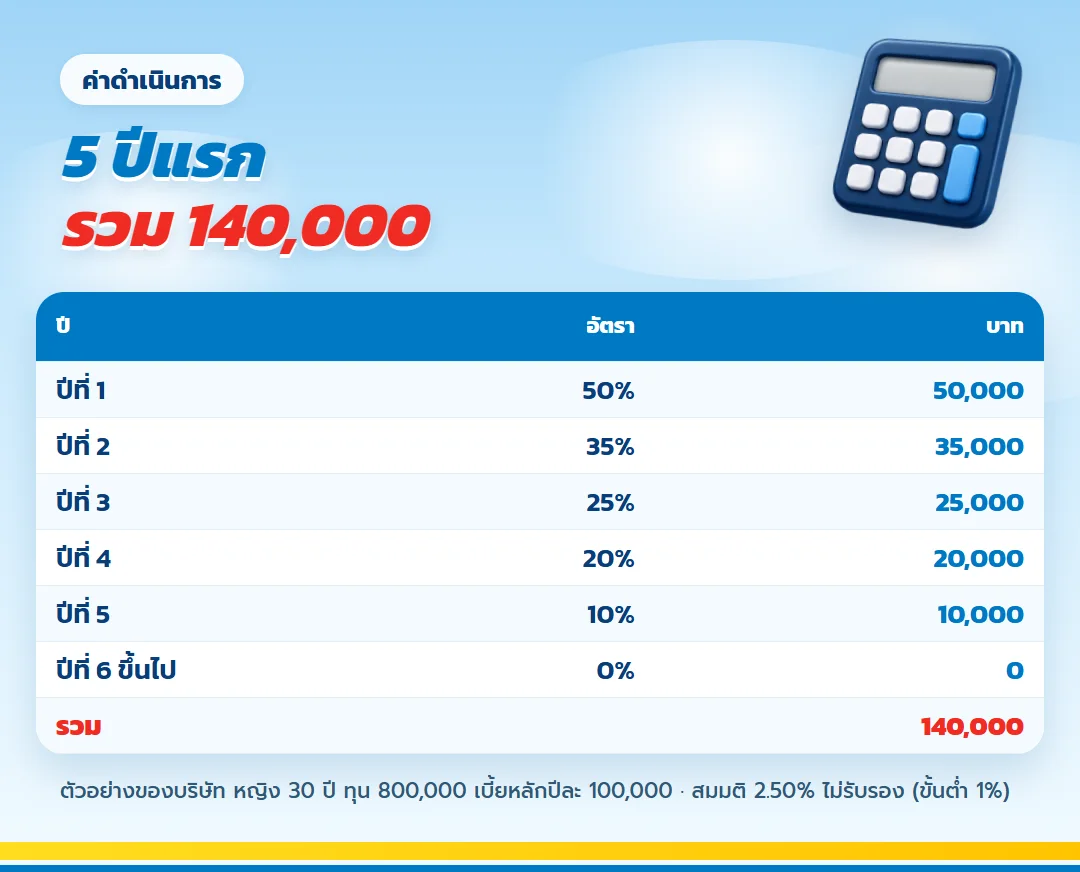
| ปีกรมธรรม์ | เบี้ยหลัก | อัตรา | ค่าดำเนินการ (บาท) |
| ปีที่ 1 | 100,000 | 50% | 50,000 |
| ปีที่ 2 | 100,000 | 35% | 35,000 |
| ปีที่ 3 | 100,000 | 25% | 25,000 |
| ปีที่ 4 | 100,000 | 20% | 20,000 |
| ปีที่ 5 | 100,000 | 10% | 10,000 |
| รวม | 500,000 | 140,000 |
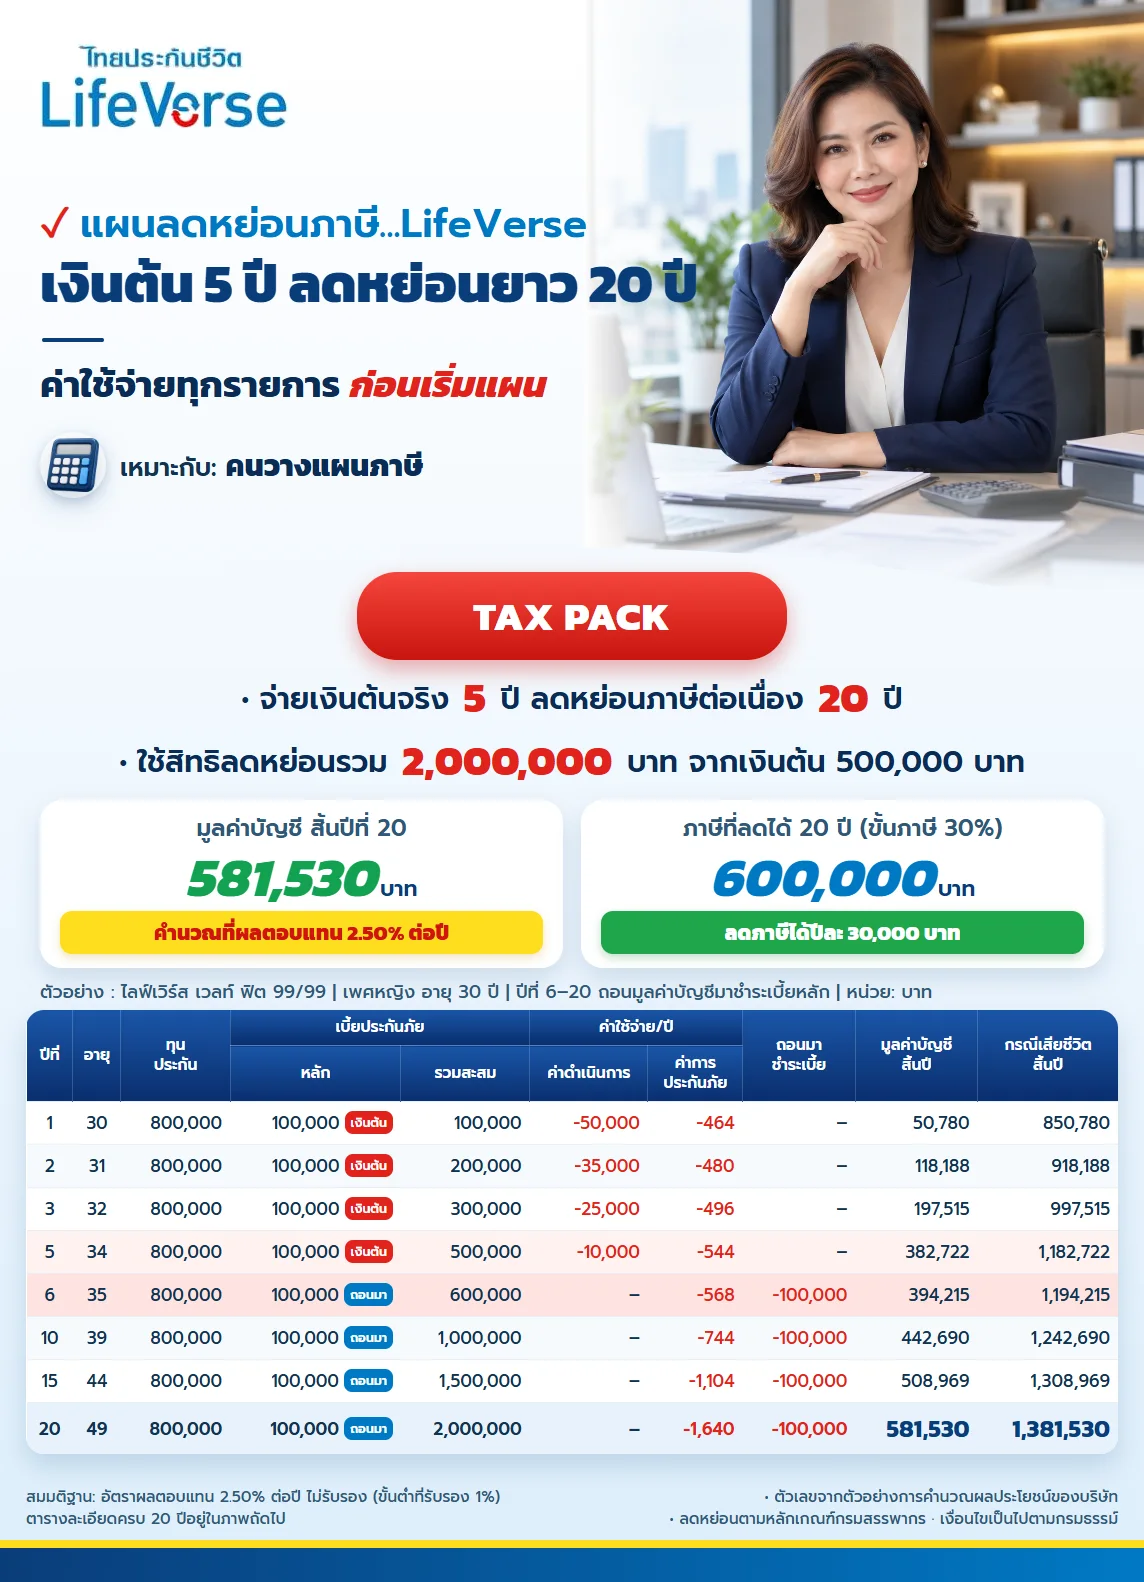
ค่าดำเนินการหักจากเบี้ยหลักก่อนเข้าบัญชี ปีแรกเบี้ย 100,000 บาทเข้าบัญชีจริง 50,000 บาท บัญชีจึงโตช้าในช่วงต้น สิ้นปีที่ 1 มูลค่าบัญชีอยู่ที่ 50,780 บาท
ค่าการประกันภัย 20 ปี
ค่าการประกันภัยคือค่าความคุ้มครองชีวิตที่หักจากบัญชีทุกปี เพิ่มขึ้นตามอายุ ในตัวอย่างรวม 20 ปีเท่ากับ 17,544 บาท ค่าธรรมเนียมการบริหารในเอกสารตัวอย่างเป็น 0.00 ทุกปี
| ปีกรมธรรม์ | อายุ | ค่าการประกันภัย (บาท) |
| ปีที่ 1 | 30 | 464 |
| ปีที่ 5 | 34 | 544 |
| ปีที่ 10 | 39 | 744 |
| ปีที่ 15 | 44 | 1,104 |
| ปีที่ 20 | 49 | 1,640 |
แผนภาพผลประโยชน์ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
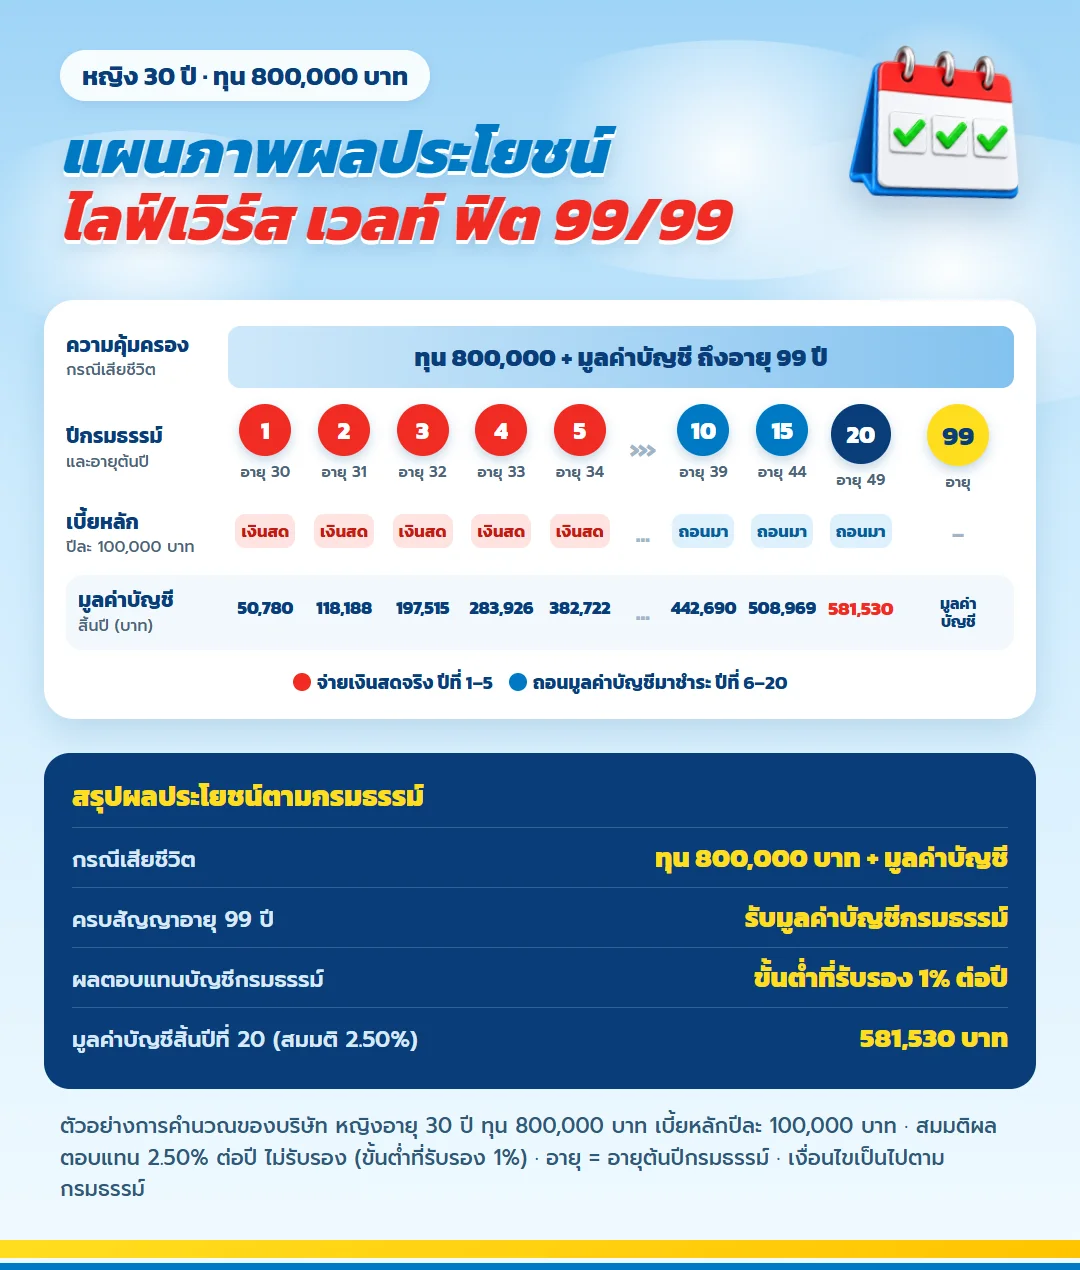
เมื่อรู้ค่าใช้จ่ายแล้ว ภาพรวมของแผนอ่านง่ายขึ้น 5 ปีแรกเงินสดเข้าไปพร้อมค่าดำเนินการ ปีที่ 6–20 เงินที่ถอนออกเท่ากับเบี้ยที่ชำระกลับเข้าไป และไม่มีค่าดำเนินการแล้ว บัญชีจึงได้ผลตอบแทนเต็มก้อน
| ผลประโยชน์ | รายละเอียด |
| กรณีเสียชีวิต | ทุน 800,000 บาท บวกมูลค่าบัญชี |
| ครบสัญญาอายุ 99 ปี | รับมูลค่าบัญชีกรมธรรม์ |
| ผลตอบแทนขั้นต่ำที่รับรอง | 1% ต่อปี |
หักค่าใช้จ่ายแล้ว ภาษีที่ลดได้ยังคุ้มไหม
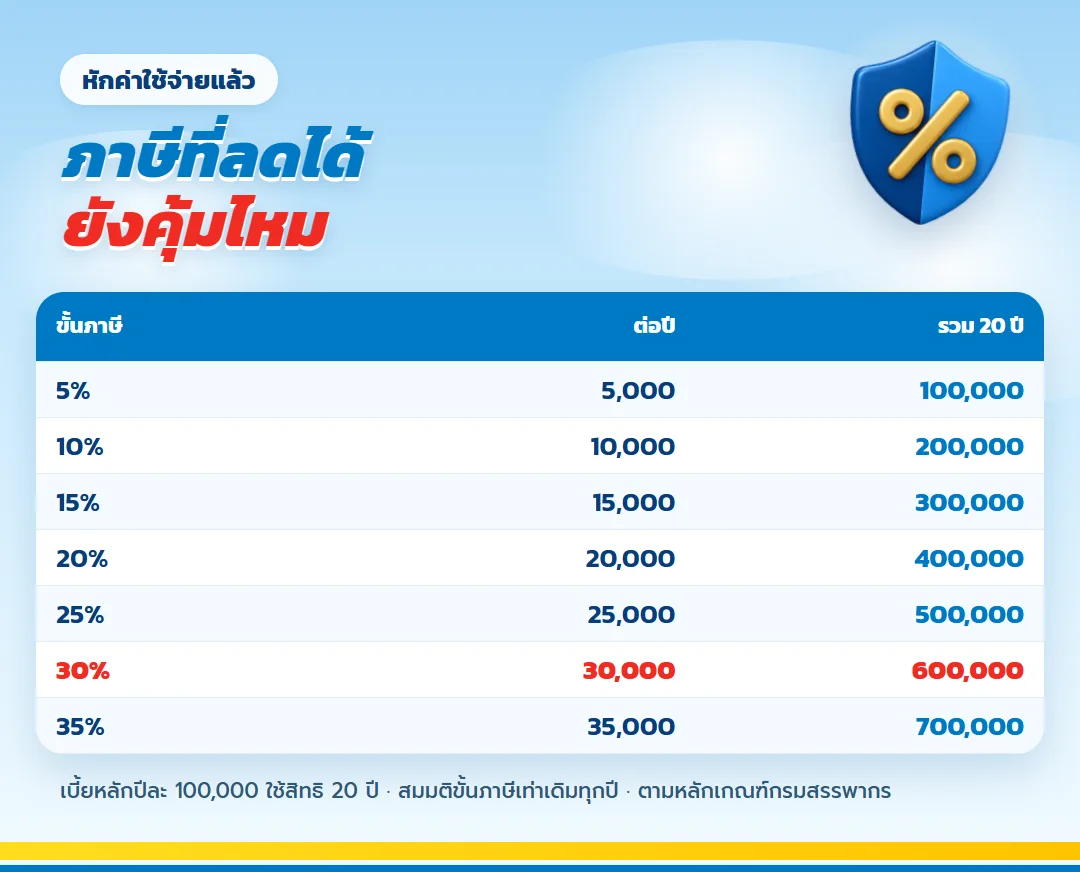
เทียบสองฝั่งให้เห็นชัด ฝั่งค่าใช้จ่ายคือค่าดำเนินการ 140,000 บาทกับค่าการประกันภัย ฝั่งที่ได้คือภาษีที่ลดได้ตลอด 20 ปี ซึ่งขึ้นกับขั้นภาษีของแต่ละคน
| ขั้นภาษี | ลดได้ต่อปี | รวม 20 ปี |
| 5% | 5,000 | 100,000 |
| 10% | 10,000 | 200,000 |
| 15% | 15,000 | 300,000 |
| 20% | 20,000 | 400,000 |
| 25% | 25,000 | 500,000 |
| 30% | 30,000 | 600,000 |
| 35% | 35,000 | 700,000 |
คนขั้นภาษี 10% ขึ้นไป ภาษีที่ลดได้ 20 ปีรวมสูงกว่าค่าดำเนินการ 140,000 บาท ส่วนขั้น 5% ลดได้รวม 100,000 บาท ควรพิจารณาเหตุผลด้านความคุ้มครองและเงินเก็บประกอบ หลักเกณฑ์ตามกรมสรรพากร
มูลค่าบัญชีกรมธรรม์หลังหักทุกอย่าง
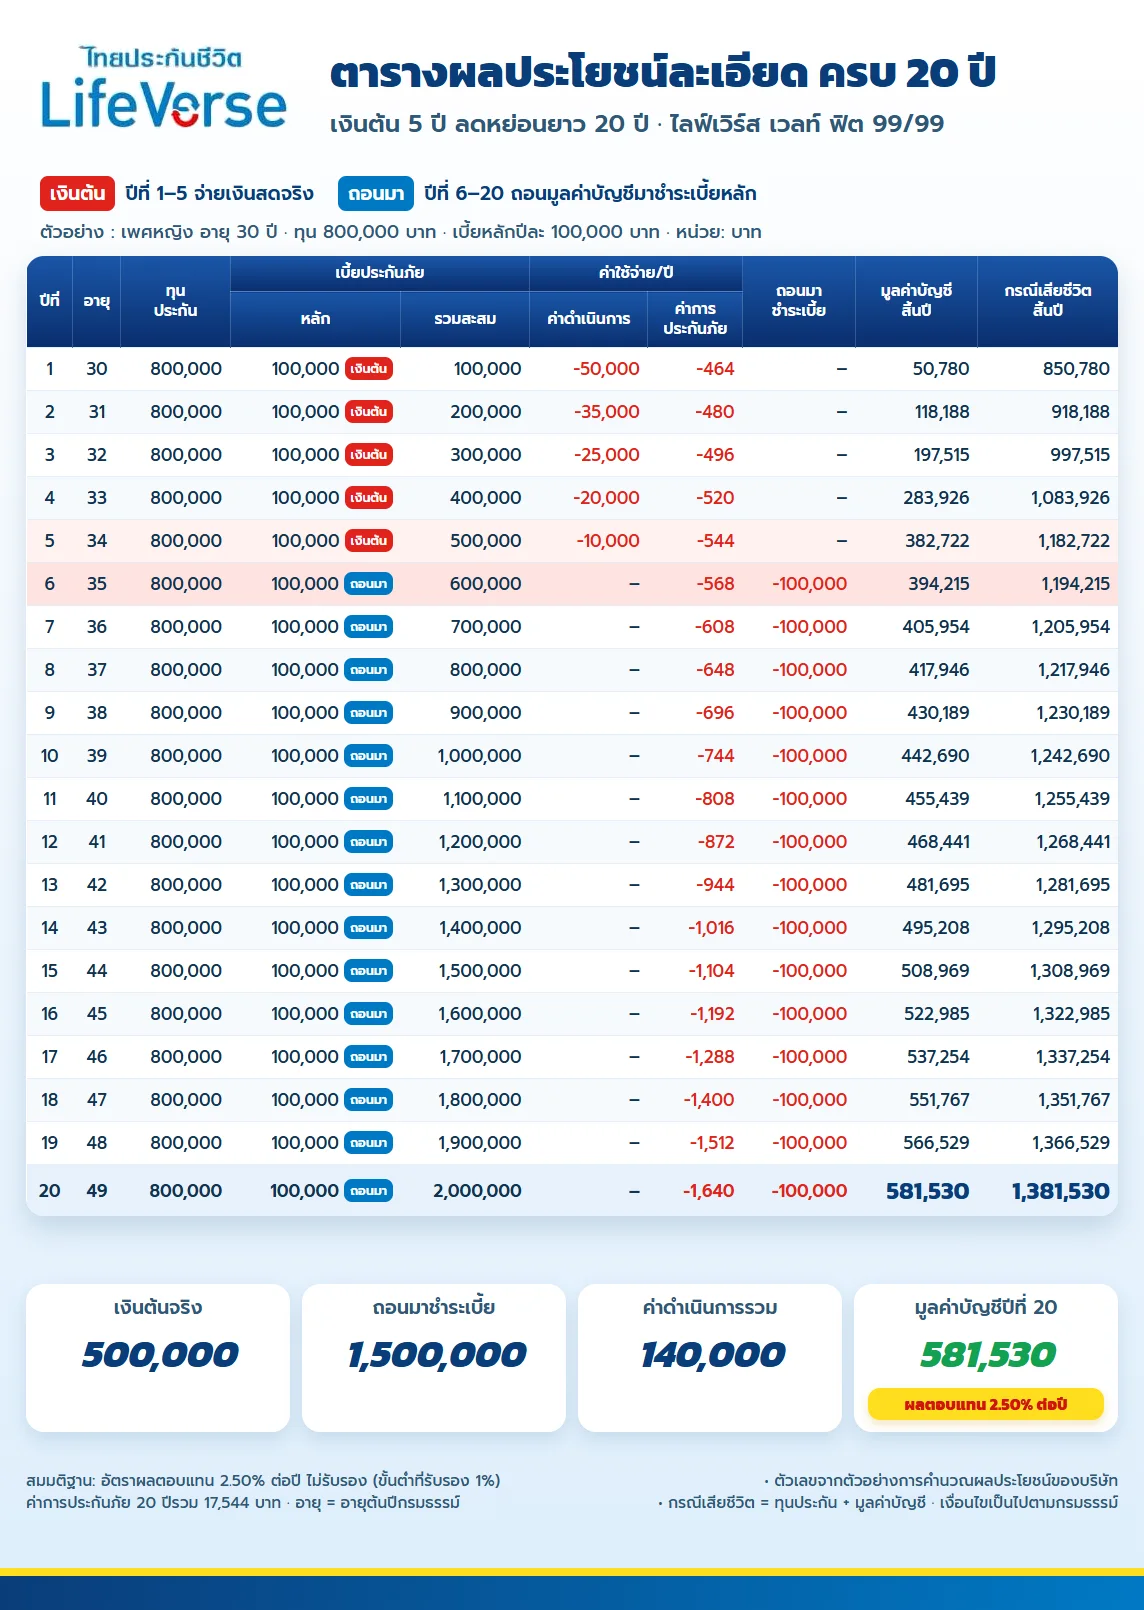
| ปีกรมธรรม์ | อายุ | มูลค่าบัญชี (บาท) | กรณีเสียชีวิต (บาท) |
| ปีที่ 1 | 30 | 50,780 | 850,780 |
| ปีที่ 5 | 34 | 382,722 | 1,182,722 |
| ปีที่ 6 | 35 | 394,215 | 1,194,215 |
| ปีที่ 10 | 39 | 442,690 | 1,242,690 |
| ปีที่ 20 | 49 | 581,530 | 1,381,530 |
ผลตอบแทนที่บัญชีได้รับ ณ สิ้นปีในตัวอย่าง ปีแรก 1,244 บาท ปีที่ 5 อยู่ที่ 9,341 บาท ปีที่ 10 อยู่ที่ 13,245 บาท และปีที่ 20 อยู่ที่ 16,641 บาท สิ้นปีที่ 20 มูลค่าบัญชี 581,530 บาท มากกว่าเงินสดที่จ่าย 81,530 บาท
3 จุดที่ทำให้เสียค่าใช้จ่ายเพิ่มโดยไม่ตั้งใจ
- ถอนเบี้ยหลักก่อนปีที่ 5 เจอค่าถอน 70% 50% 30% หรือ 10% ตามปี
- เพิ่มเบี้ยหลักกลางทาง ส่วนที่เพิ่มเริ่มนับค่าดำเนินการ 50% 35% 25% 20% 10% ใหม่ แต่สิทธิลดหย่อนไม่เพิ่มเพราะเต็ม 100,000 บาทแล้ว
- อยากเติมเงินแต่ใส่เป็นเบี้ยหลัก ทั้งที่เบี้ยส่วนออมเพิ่มเติมไม่มีค่าดำเนินการและค่าถอน
คำถามที่พบบ่อย
ค่าดำเนินการหักทุกปีตลอดสัญญาไหม?
ไม่ หักเฉพาะเบี้ยหลักปีที่ 1–5 ตั้งแต่ปีที่ 6 เป็น 0%
ค่าการประกันภัยเปลี่ยนได้ไหม?
เพิ่มขึ้นตามอายุ และอัตราอาจเปลี่ยนได้ตามที่นายทะเบียนเห็นชอบ
มีค่ารักษากรมธรรม์รายเดือนไหม?
ไม่มี ตามตารางคุณสมบัติแบบของบริษัท
เบี้ยส่วนออมเพิ่มเติมใช้ลดหย่อนได้ไหม?
ในแผนนี้เบี้ยหลักปีละ 100,000 บาทใช้สิทธิเต็มเพดานแล้ว เบี้ยส่วนออมจึงไม่ได้เพิ่มสิทธิลดหย่อน
ข้อควรทราบ
- ผลตอบแทนส่วนที่เกิน 1% ต่อปีไม่รับรอง
- การถอนทำให้มูลค่าบัญชีและผลประโยชน์กรณีเสียชีวิตลดลง
- สิทธิลดหย่อนตามหลักเกณฑ์กรมสรรพากร
- ค่าใช้จ่ายจริงดูจากใบเสนอขายตามอายุ เพศ และทุนของคุณ
ขอตารางค่าใช้จ่ายของคุณเอง
ส่งอายุ เพศ ขั้นภาษี และสิทธิลดหย่อนที่ใช้ไปแล้ว จะได้ใบเสนอขายที่แสดงค่าดำเนินการ ค่าการประกันภัย และมูลค่าบัญชีรายปีครบทุกช่อง
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
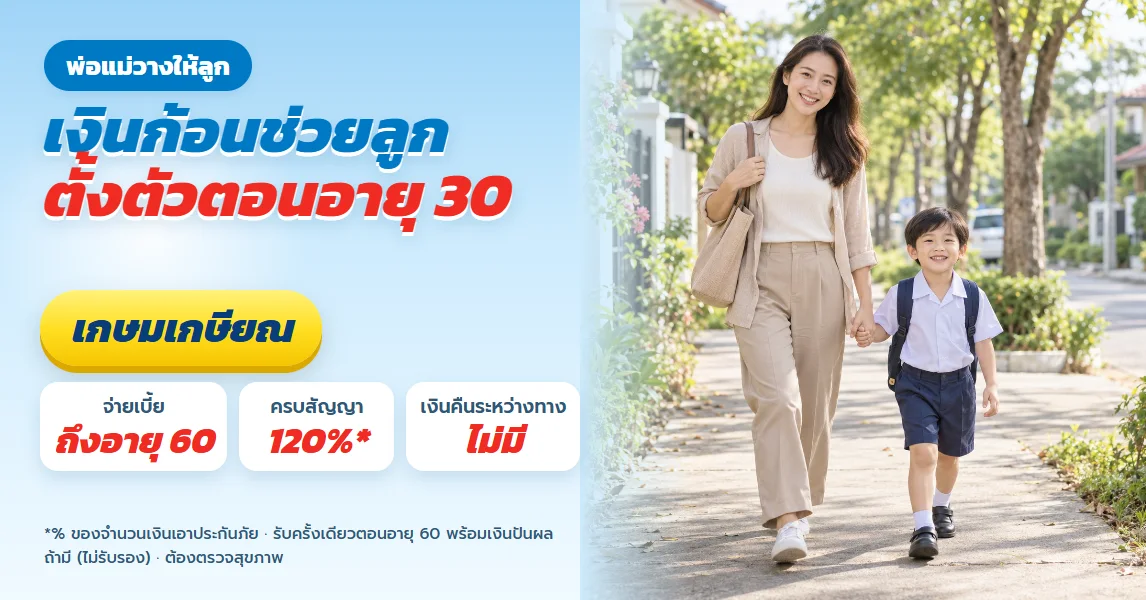
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด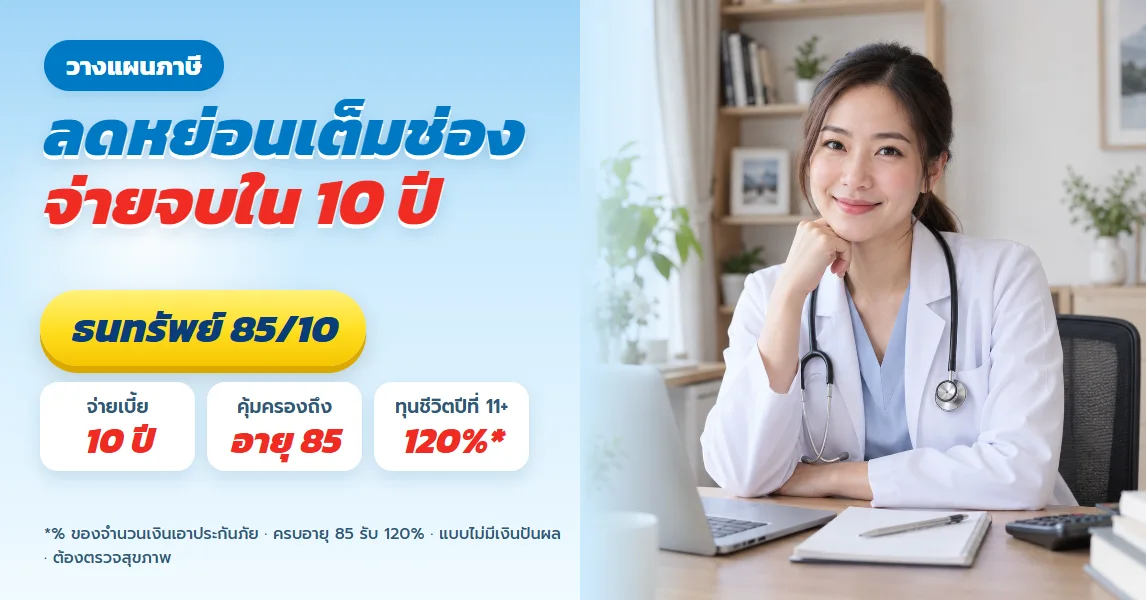
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 สำหรับนักลงทุนพอร์ตเสี่ยงสูง เพิ่มส่วนรับรองให้เป้าหมายไม่ขึ้นกับตลาด
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 สำหรับนักลงทุนพอร์ตเสี่ยงสูง เพิ่มส่วนรับรองให้เป้าหมายไม่ขึ้นกับตลาด
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้