มันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้หญิงโสด วางรายได้หลังเกษียณด้วยตัวเองตั้งแต่อายุ 30
คู่มือ มันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้หญิงโสดที่วางแผนเกษียณเอง ไล่ไทม์ไลน์ตั้งแต่อายุ 30 ถึง 85 ดูเบี้ย ช่วงรอ เงินค่าเวนคืน บำนาญรายช่วง และสิทธิภาษี
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้หญิงโสดที่วางแผนเกษียณเอง ไล่ไทม์ไลน์ตั้งแต่อายุ 30 ถึง 85 ดูเบี้ย ช่วงรอ เงินค่าเวนคืน บำนาญรายช่วง และสิทธิภาษี บทความนี้ตอบเรื่องประกันบำนาญ ผู้หญิงโสด, วางแผนเกษียณ คนโสด, มันนี่ ฟิต รีไทร์ G 85/5 ผู้หญิง อายุ 30 และมันนี่ ฟิต รีไทร์ G 85/5 ไทม์ไลน์บำนาญ
ผู้หญิงโสดหลายคนวางแผนชีวิตได้ละเอียดมาก ทั้งงาน การเดินทาง และการดูแลพ่อแม่ แต่เรื่องหนึ่งที่มักเลื่อนออกไปคือ "ใครจะเป็นคนจ่ายค่าใช้จ่ายของเราเมื่ออายุ 60 ขึ้นไป" เมื่อไม่ได้วางแผนจะพึ่งคู่ชีวิตหรือลูก คำตอบที่ตรงที่สุดคือตัวเราในวันนี้
บทความนี้เล่าแผน มันนี่ ฟิต รีไทร์ G 85/5 แบบไล่ตามไทม์ไลน์ชีวิต ตั้งแต่วันที่ตัดสินใจตอนอายุ 30 ไปจนถึงวันครบรอบอายุ 85 เพื่อให้เห็นว่าเงินแต่ละบาทเดินทางอย่างไร ช่วงไหนต้องจ่าย ช่วงไหนต้องรอ และช่วงไหนเงินเริ่มกลับมาดูแลเรา
ตัวเลขทั้งหมดอ้างอิงกรณีตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ซึ่งตรงกับโปรไฟล์ของผู้หญิงทำงานจำนวนมาก แต่ไม่ใช่ตัวเลขที่ใช้แทนทุกคน เบี้ยจริงขึ้นกับอายุ เพศ อาชีพ และทุนที่คุณเลือก
ก่อนเริ่มไทม์ไลน์: ทำไมคนที่อยู่คนเดียวต้องคิดเรื่องนี้เร็วกว่า
ครอบครัวที่มีสองรายได้มักมีกันชนอีกชั้น ถ้าคนหนึ่งหยุดงาน อีกคนยังช่วยค่าใช้จ่ายได้ แต่เมื่อคุณเป็นคนเดียวที่หารายได้ให้ตัวเอง ทุกความเสี่ยงหลังเกษียณจะตกที่คุณทั้งหมด ไม่ว่าจะเป็นอายุที่ยืนยาวกว่าที่คาด ค่าครองชีพที่สูงขึ้น หรือช่วงที่ไม่อยากทำงานเต็มเวลาอีกต่อไป
อีกเรื่องที่ผู้หญิงควรนำมาคิดคือ ช่วงชีวิตหลังเกษียณอาจยาวนาน การมีเงินเข้าที่รู้จำนวนล่วงหน้าเป็นงวด ๆ จึงช่วยให้ตัดสินใจเรื่องที่อยู่อาศัย การเดินทาง และการดูแลสุขภาพได้มั่นใจขึ้น เพราะไม่ต้องคอยลุ้นว่าเงินเก็บก้อนเดียวจะพอไปถึงเมื่อไร
- ไม่มีใครในบ้านช่วยแบ่งค่าใช้จ่ายเมื่อหยุดทำงาน
- อายุขัยที่ยาวทำให้เงินก้อนเดียวต้องยืดออกไปหลายสิบปี
- ถ้าไม่วางกลไกเงินเข้าไว้ล่วงหน้า วันที่รายได้หยุดจะมาถึงพร้อมคำถามที่ตอบยาก
อายุ 30: วันตัดสินใจ รู้จักแบบประกันให้ครบก่อน
มันนี่ ฟิต รีไทร์ G 85/5 เป็นประกันบำนาญแบบลดหย่อนได้ของไทยประกันชีวิต จ่ายเบี้ย 5 ปี คุ้มครองถึงอายุ 85 และไม่ต้องตรวจสุขภาพ ตารางนี้สรุปข้อมูลพื้นฐานที่ควรอ่านก่อนคุยเรื่องทุน
| สิ่งที่ต้องรู้ตอนอายุ 30 | คำตอบ |
| สมัครได้ถึงอายุ | 55 ปี |
| ทุนเริ่ม | 50,000 บาท |
| งวดชำระ | รายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน |
| ต้องตรวจสุขภาพไหม | ไม่ต้อง และไม่ต้องตอบคำถาม |
| จ่ายถึงอายุ | 34 (5 งวด) |
| งวดบำนาญแรก | ครบรอบปีกรมธรรม์ที่อายุ 60 |
| คุ้มครองถึง | อายุ 85 |
สิ่งที่ควรถามตัวแทนในวันนี้ไม่ใช่แค่ "เบี้ยเท่าไร" แต่ควรถามว่าช่วงอายุรับประกันเป็นอย่างไร ทุนเริ่มต้นเท่าไร และถ้าเลือกทุนต่ำหรือสูงกว่าตัวอย่าง ตารางบำนาญจะเปลี่ยนไปแบบไหน การได้ใบเสนอขายหลายระดับทุนจะช่วยให้เทียบกับงบของคุณได้ตรงกว่า
แม้แบบนี้ไม่ต้องตรวจสุขภาพ คุณยังต้องตอบข้อมูลในใบสมัครตามความจริง เพราะข้อมูลที่แถลงคลาดเคลื่อนอาจกระทบสิทธิตามกรมธรรม์ในภายหลัง
อายุ 30–34: ห้าปีที่ต้องจ่ายเบี้ย
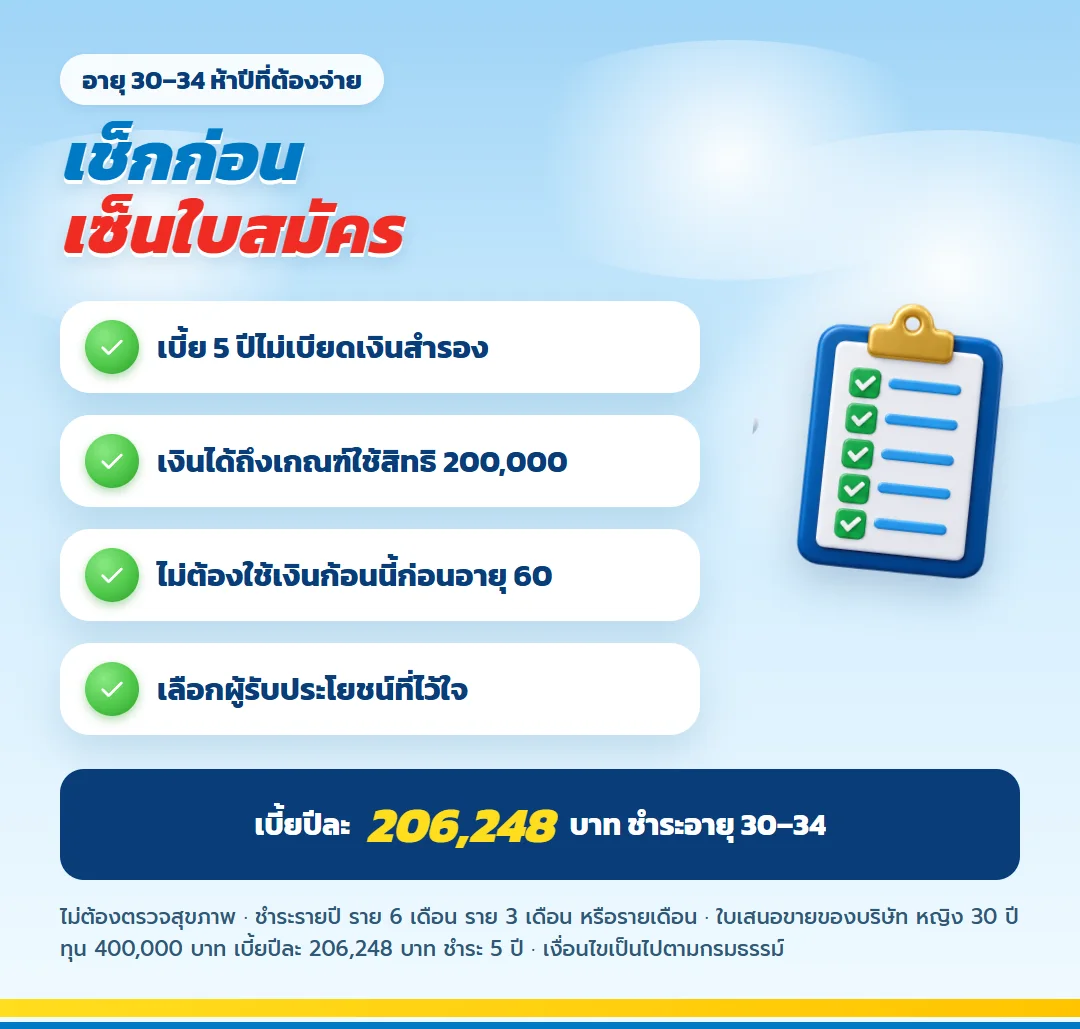
ในกรณีตัวอย่าง เบี้ยรายปีคือ 206,248 บาท จ่าย 5 ปี รวม 1,031,240 บาท ถ้ามองเป็นเป้ากันเงินรายเดือนจะอยู่ราว 17,187 บาทต่อเดือน ตัวเลขนี้ไม่น้อยสำหรับคนที่รับผิดชอบค่าเช่าหรือค่าผ่อนบ้านคนเดียว จึงควรประเมินให้ละเอียดก่อนเลือกทุน
เช็กลิสต์ก่อนเซ็นใบสมัคร
- มีเงินสำรองฉุกเฉินแยกไว้แล้ว เพราะคนอยู่คนเดียวไม่มีรายได้อีกทางมาช่วยตอนตกงานหรือป่วย
- มีประกันสุขภาพของตัวเองแล้ว ค่ารักษาไม่ควรต้องดึงจากเงินที่วางไว้สำหรับเกษียณ
- ค่าใช้จ่ายคงที่ทุกเดือนรวมกับเบี้ยที่กันไว้ ยังเหลือเงินใช้ชีวิตได้สบาย
- งบที่ตั้งไว้มาจากรายได้ปกติ ไม่ได้มาจากโบนัสปีที่ดีมาก
ถ้าเช็กลิสต์ยังไม่ครบ ไม่ได้แปลว่าต้องรอไปอีกหลายปี ทางที่สมเหตุสมผลกว่าคือขอตารางทุนที่ต่ำลง เบี้ยและบำนาญจะลดลงตามสัดส่วน แล้วค่อยเพิ่มแผนอื่นเมื่อรายได้มั่นคงขึ้น
อายุ 35–59: ช่วงรอที่เงินในกรมธรรม์ค่อย ๆ โต
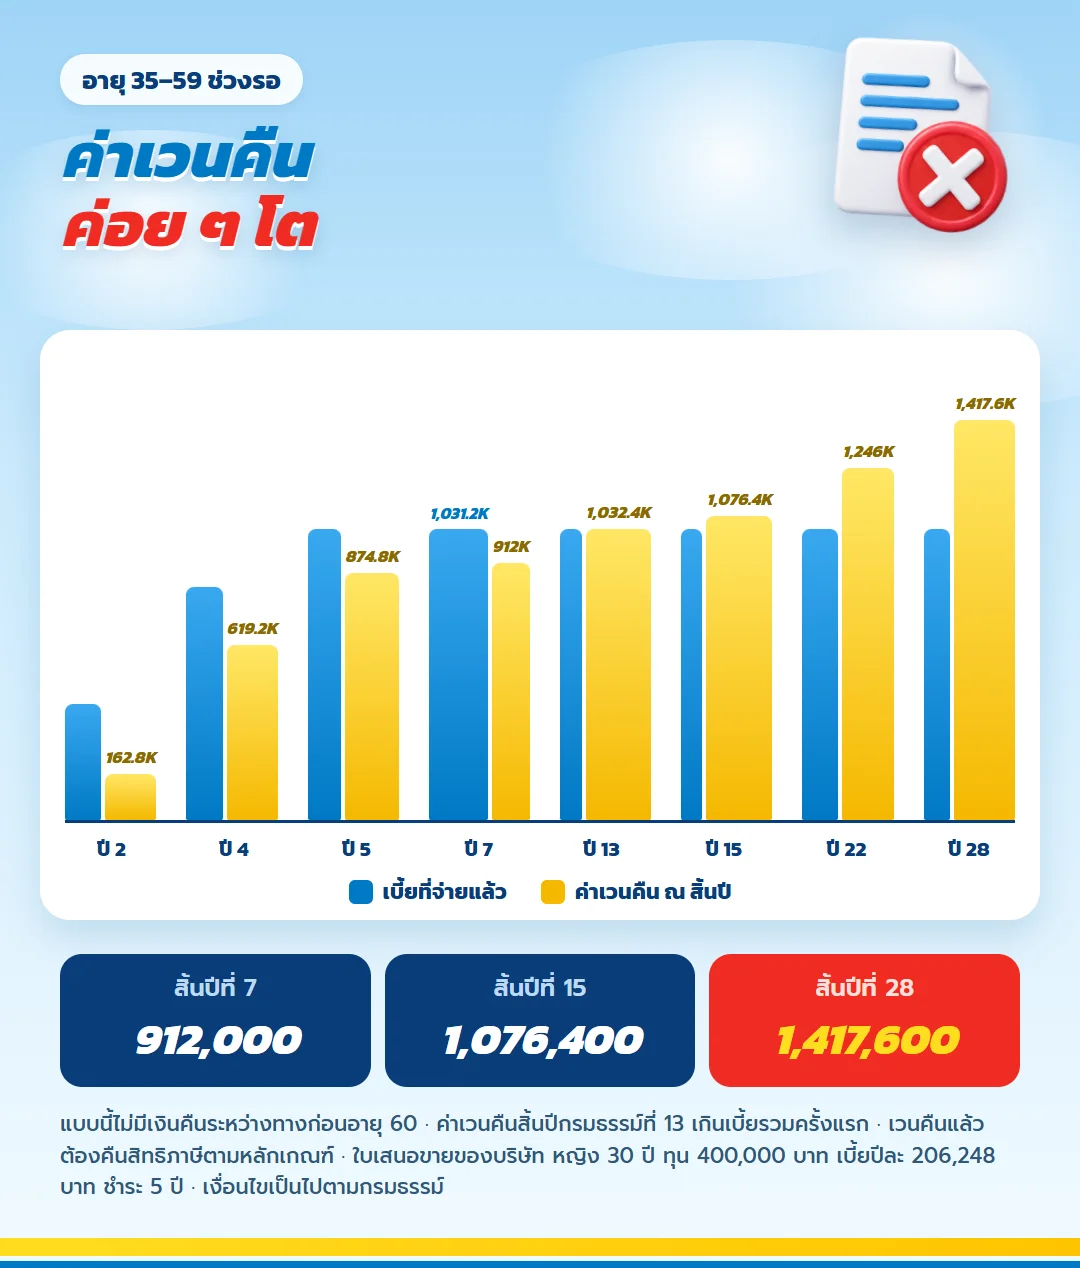
หลังจ่ายงวดที่ 5 ไม่มีเบี้ยต้องจ่ายอีก แต่บำนาญยังไม่เริ่ม ช่วงนี้กินเวลายาวกว่า 20 ปี ระหว่างนั้นมูลค่าเวนคืนของกรมธรรม์จะค่อย ๆ เพิ่มขึ้นตามตาราง
อายุ 30 ถึง 59: ค่าเวนคืนบางปีที่ควรดู
| ปีกรมธรรม์ | อายุ | เบี้ยที่ใส่แล้ว | มูลค่าเวนคืน |
| 2 | 31 | 412,496 | 162,800 |
| 4 | 33 | 824,992 | 619,200 |
| 5 | 34 | 1,031,240 | 874,800 |
| 7 | 36 | 1,031,240 | 912,000 |
| 15 | 44 | 1,031,240 | 1,076,400 |
| 22 | 51 | 1,031,240 | 1,246,000 |
| 28 | 57 | 1,031,240 | 1,417,600 |
อ่านตารางนี้แบบคนที่วางแผนคนเดียว: สิ้นปีกรมธรรม์ที่ 5 คุณจ่ายไปแล้ว 1,031,240 บาท แต่ถ้าเวนคืนในวันนั้นจะได้ 874,800 บาท ห่างกันราว 156,440 บาท มูลค่าเวนคืนแตะระดับเกินเบี้ยรวมในปีกรมธรรม์ที่ 13 ที่ 1,032,400 บาท และขึ้นไปถึง 1,482,000 บาทในปีที่ 30
ความหมายในชีวิตจริงคือ เงินก้อนนี้ไม่ควรเป็นเงินที่คุณอาจหยิบมาดาวน์คอนโดหรือเปลี่ยนงานแล้วใช้ประคองตัว ถ้ามีเป้าหมายแบบนั้น ให้แยกเก็บอีกกองตั้งแต่ต้น การเวนคืนยังอาจทำให้ต้องคืนสิทธิภาษีที่ใช้ไปแล้วด้วย
ถ้าเกิดเหตุในช่วงรอ
ก่อนวันครบรอบปีกรมธรรม์ที่อายุ 60 หากเสียชีวิต บริษัทจ่าย 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้ว หรือเงินค่าเวนคืน ณ วันที่เสียชีวิต แล้วแต่จำนวนใดมากกว่า สำหรับคนโสด ผู้รับประโยชน์อาจเป็นพ่อแม่ พี่น้อง หรือหลาน ควรระบุให้ชัดและทบทวนเมื่อชีวิตเปลี่ยน
อายุ 60: งวดแรกของรายได้ที่คุณสร้างไว้เอง
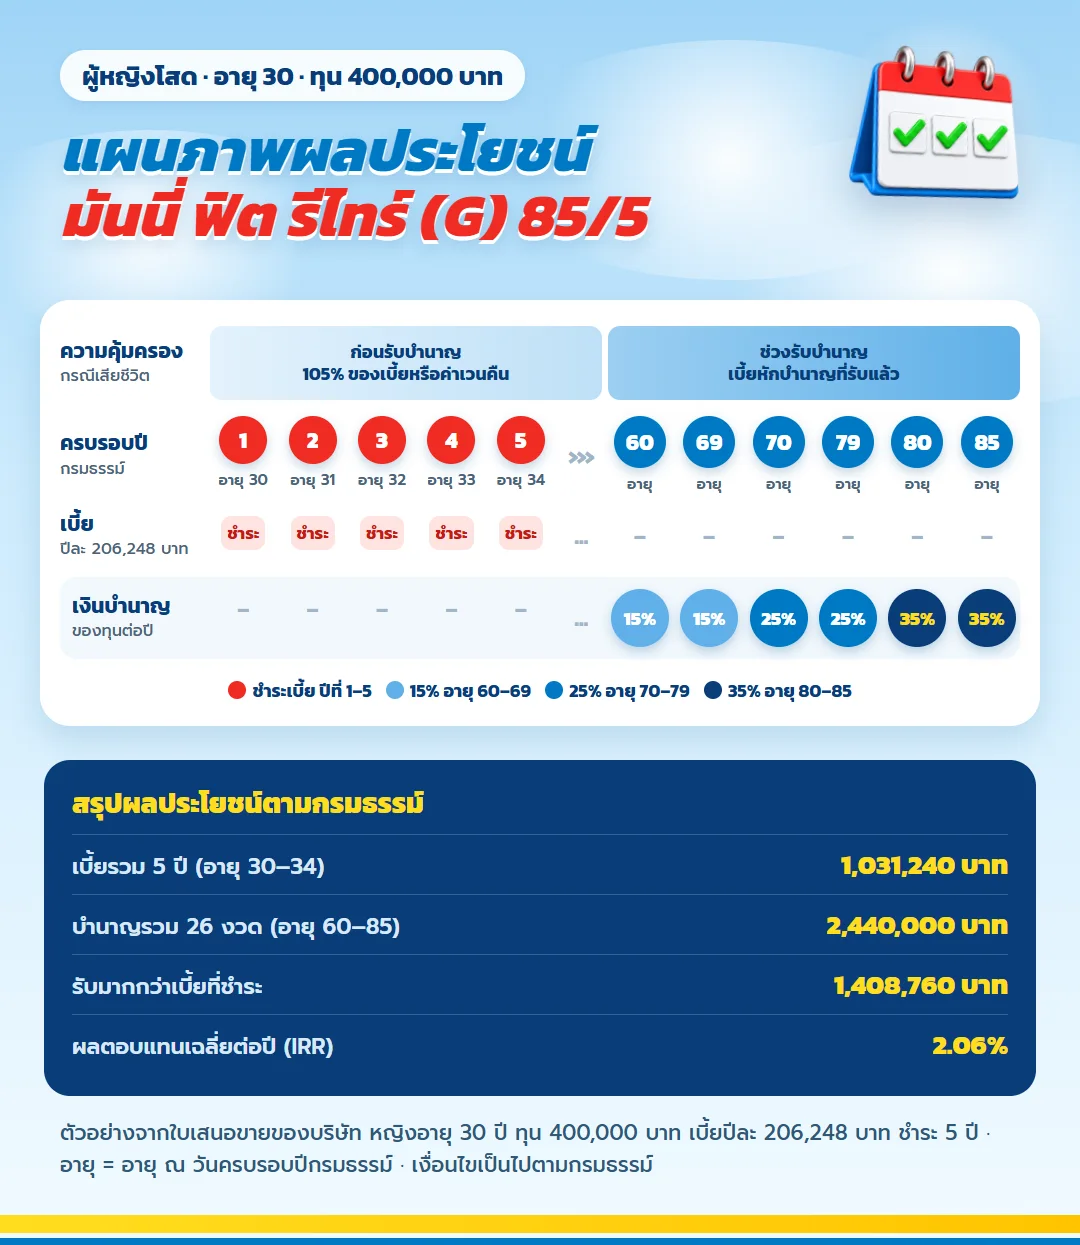
ในวันครบรอบปีกรมธรรม์ที่อายุ 60 เมื่อมีชีวิตอยู่ บำนาญงวดแรกเริ่มจ่าย บำนาญแบ่งเป็น 3 ขั้นตามช่วงอายุ อายุ 60–69 รับรายปี 15% ของทุน อายุ 70–79 รับ 25% และอายุ 80–85 รับ 35% โดยเลือกรับรายปีหรือรายเดือนได้ตามเงื่อนไข
| อายุ | จำนวนงวด | ต่องวด (รายปี) | รวมช่วงนี้ |
| 60–69 | 10 งวด | 60,000 | 600,000 |
| 70–79 | 10 งวด | 100,000 | 1,000,000 |
| 80–85 | 6 งวด | 140,000 | 840,000 |
สำหรับคนที่บริหารค่าใช้จ่ายของตัวเองทุกเดือน ทางเลือกรายเดือน 5,040 บาท ในช่วงอายุ 60–69 อาจใช้จับคู่กับค่าใช้จ่ายประจำได้สะดวก เช่น ค่าส่วนกลาง ค่าน้ำไฟ หรือค่าเดินทาง ส่วนทางเลือกรายปี 60,000 บาท เหมาะกับคนที่อยากได้เงินก้อนต้นปีไว้วางงบเองทั้งปี ทั้งสองทางเลือกได้ทางเดียว และควรยึดยอดรายเดือนที่บริษัทระบุ ไม่นำยอดรายปีมาหารเอง
อายุ 70–79: บำนาญขยับขึ้นในวัยที่ค่าใช้จ่ายเริ่มเปลี่ยน
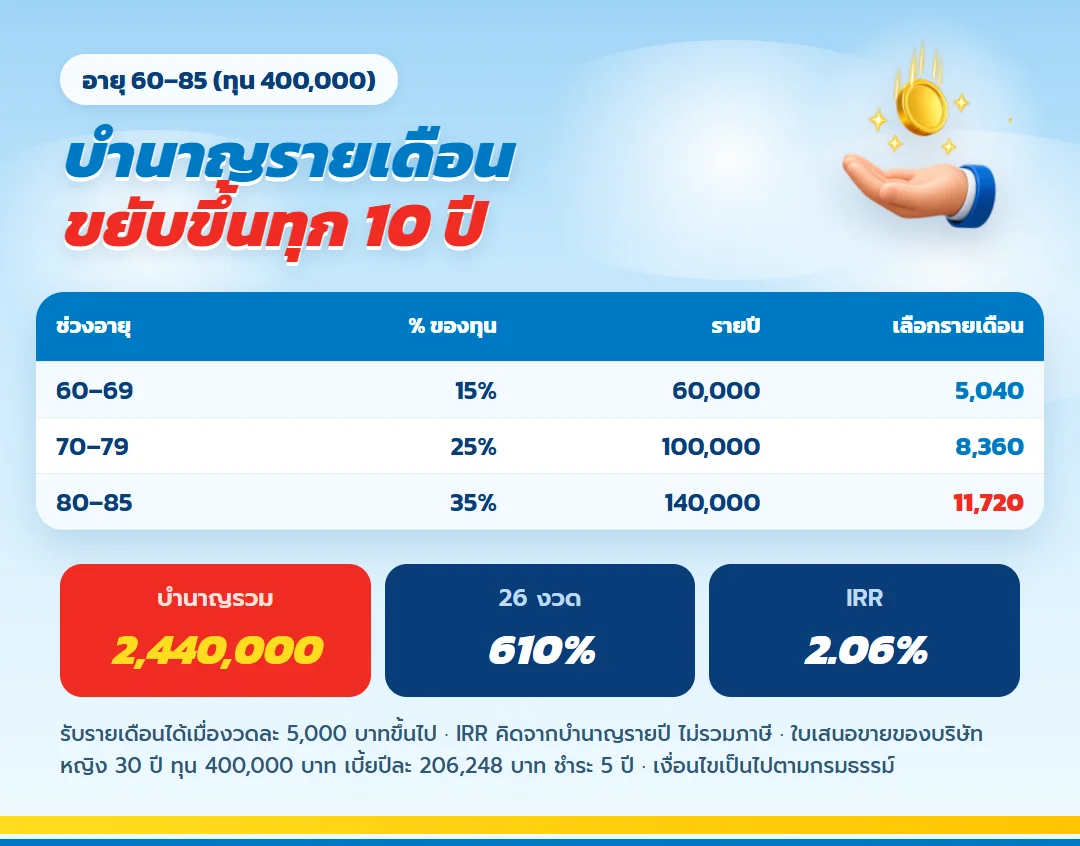
เมื่อเข้าช่วงอายุ 70 บำนาญรายปีขยับเป็น 100,000 บาท หรือเดือนละ 8,360 บาท ในวัยนี้หลายคนเริ่มต้องการความช่วยเหลือในชีวิตประจำวันมากขึ้น เช่น ค่าเดินทางไปโรงพยาบาลหรือค่าจ้างคนช่วยงานบ้าน การที่เงินตามสัญญาเพิ่มขึ้นเป็นขั้นจึงเข้ากับจังหวะชีวิตของคนที่ดูแลตัวเองคนเดียว
จุดสำคัญในช่วงนี้คือจุดที่บำนาญสะสมแซงเบี้ยรวม หลังรับงวดอายุ 73 บำนาญสะสมอยู่ที่ 1,000,000 บาท และหลังรับงวดอายุ 74 เป็น 1,100,000 บาท ซึ่งเกินเบี้ยรวม 1,031,240 บาท ตั้งแต่นั้นทุกงวดที่รับเพิ่มคือส่วนที่เกินจากเงินที่คุณจ่ายไป
ตั้งแต่อายุ 60 เงินสะสมขึ้นทุกปี
| อายุ | งวดปีนี้ | สะสมถึงปีนี้ | คุ้มครองหลังรับงวด |
| 61 | 60,000 | 120,000 | 911,240 |
| 65 | 60,000 | 360,000 | 674,268 |
| 69 | 60,000 | 600,000 | 479,850 |
| 71 | 100,000 | 800,000 | 293,870 |
| 73 | 100,000 | 1,000,000 | 100,000 |
| 75 | 100,000 | 1,200,000 | ไม่มี |
| 79 | 100,000 | 1,600,000 | ไม่มี |
| 85 | 140,000 | 2,440,000 | ไม่มี |
คอลัมน์ขวาคือเงินที่ผู้รับประโยชน์ได้รับ หากเสียชีวิตหลังรับงวดของอายุนั้น เช่น หลังรับงวดอายุ 60 คือ 971,240 บาท และลดลงเรื่อย ๆ จนเหลือ 100,000 บาทหลังงวดอายุ 73 ตั้งแต่อายุ 74 ตารางระบุว่าไม่มีผลประโยชน์ส่วนนี้แล้ว เพราะบำนาญสะสมเกินเบี้ยที่จ่ายไปแล้ว
อายุ 80–85: ขั้นสุดท้ายที่บำนาญสูงที่สุดในแผน
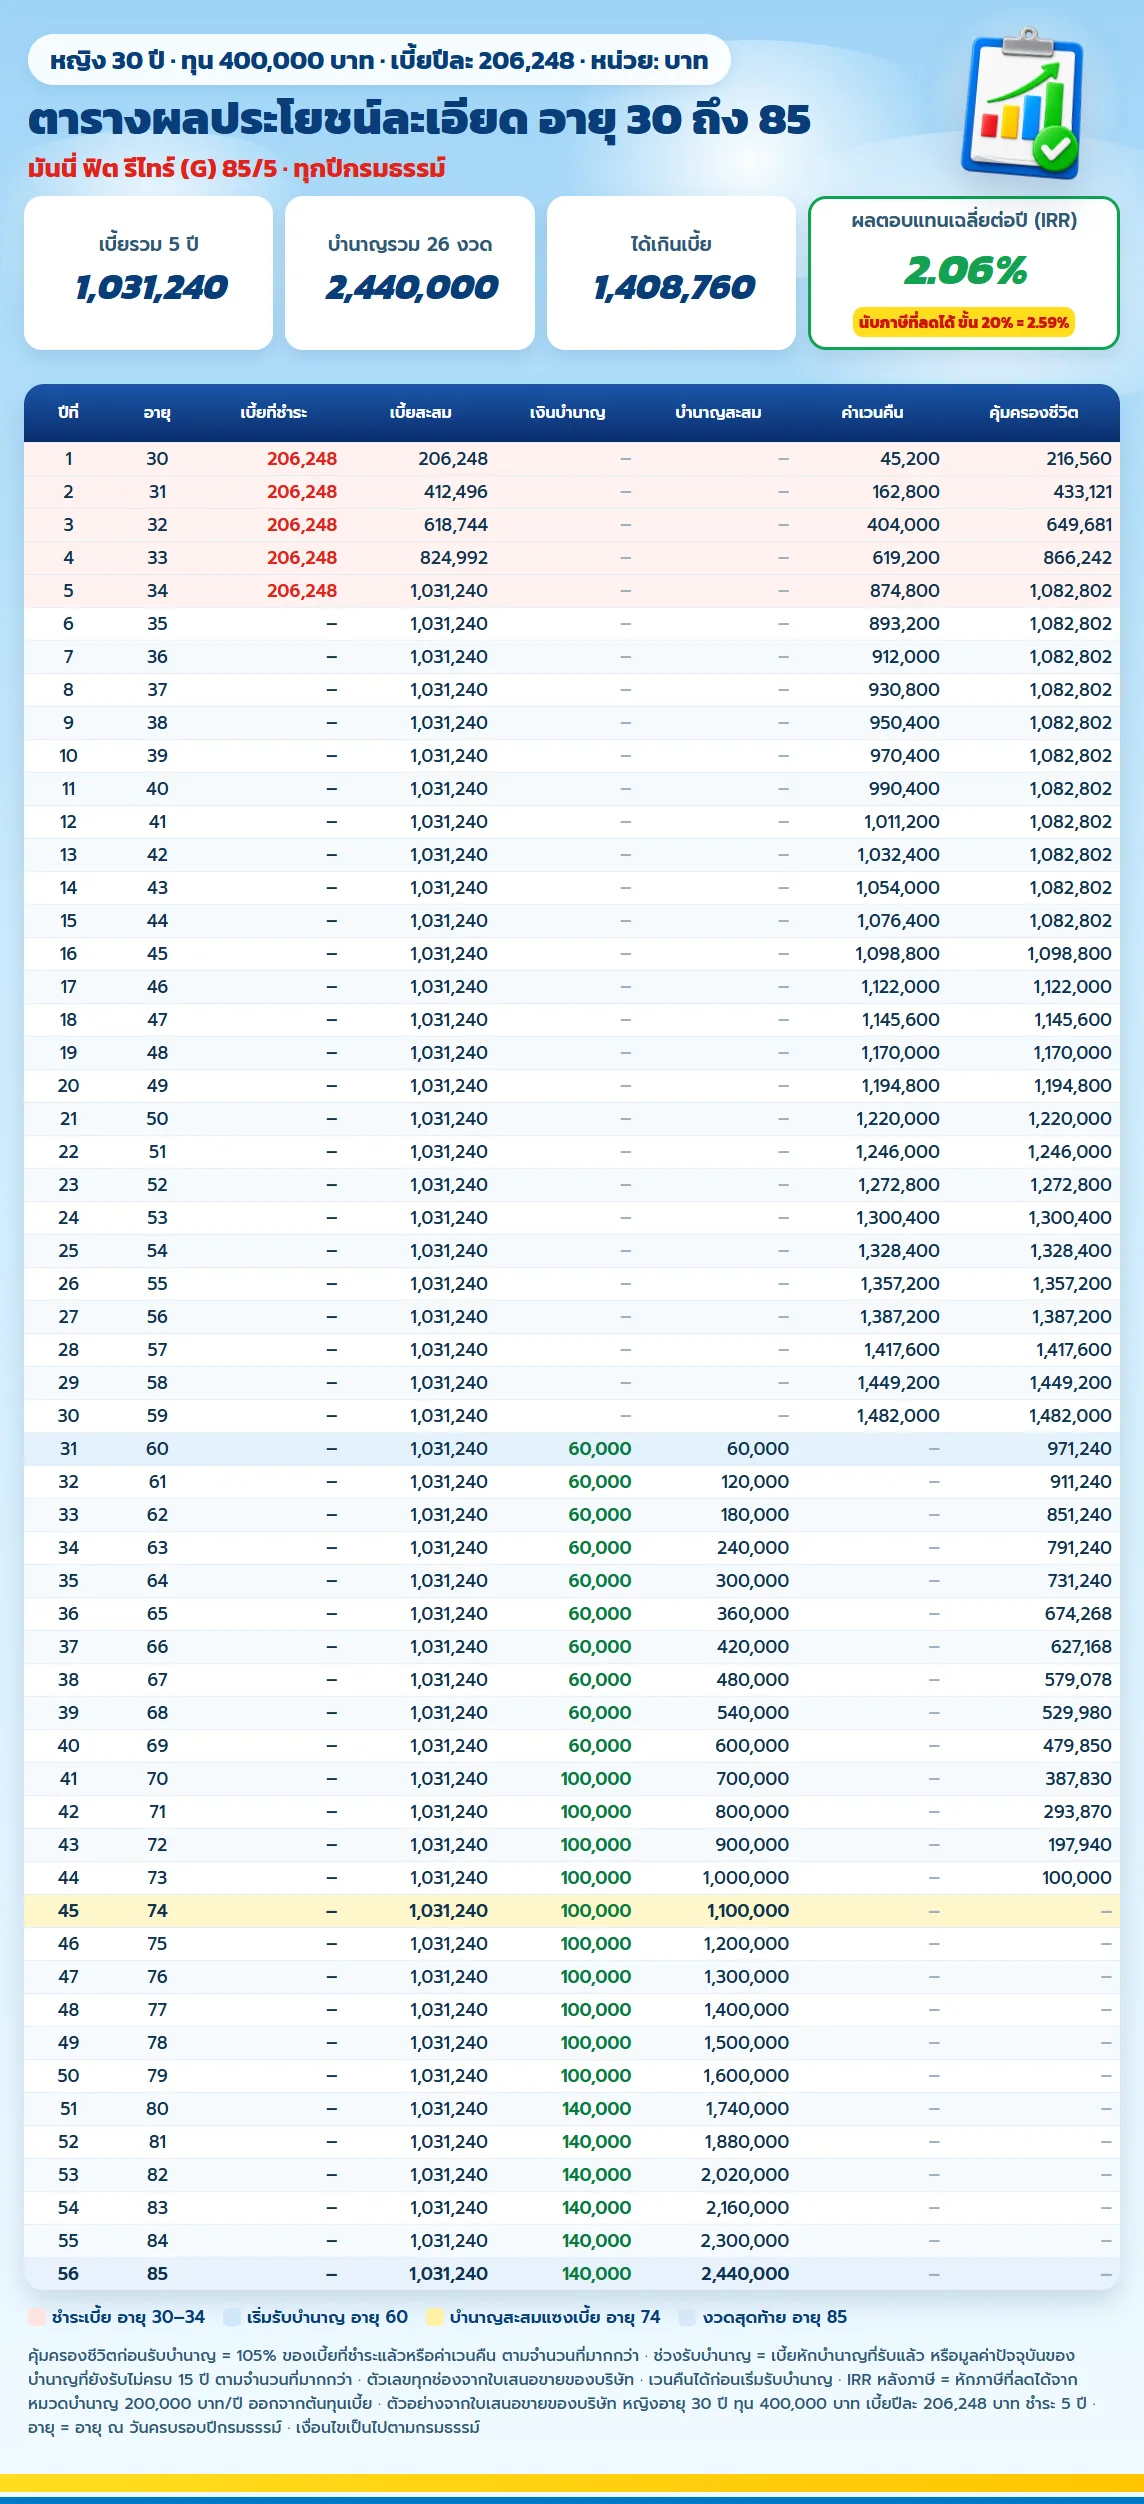
ช่วงสุดท้ายบำนาญรายปีเพิ่มเป็น 140,000 บาท หรือเดือนละ 11,720 บาท ถ้ามีชีวิตอยู่รับครบถึงอายุ 85 ทางเลือกรายปีรวมทั้งหมด 2,440,000 บาท หรือ 610% ของทุน ส่วนทางเลือกรายเดือนรวม 2,451,840 บาท
เมื่อลบเบี้ยรวม 1,031,240 บาท ส่วนต่างของทางเลือกรายปีเท่ากับ 1,408,760 บาท และรายเดือนเท่ากับ 1,420,600 บาท ตัวเลขนี้ยังไม่รวมผลประหยัดภาษีและยังไม่หักเงินเฟ้อ ส่วนผลตอบแทนเฉลี่ยของกระแสเงินสดกรณีรายปีอยู่ที่ประมาณ 2.06% ต่อปี ซึ่งเป็นค่าที่คำนวณจากกรณีตัวอย่าง ไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ
หลังอายุ 85 แผนนี้สิ้นสุด คนที่อายุยืนกว่านั้นควรมีเงินอีกส่วนรองรับ เช่น เงินออมสะสมหรือทรัพย์สินที่ให้ผลตอบแทนต่อเนื่อง ไม่ควรให้กรมธรรม์เดียวรับภาระทั้งชีวิตหลังเกษียณ
สิทธิภาษีระหว่างทาง: ประโยชน์ที่ได้ตั้งแต่ปีแรก
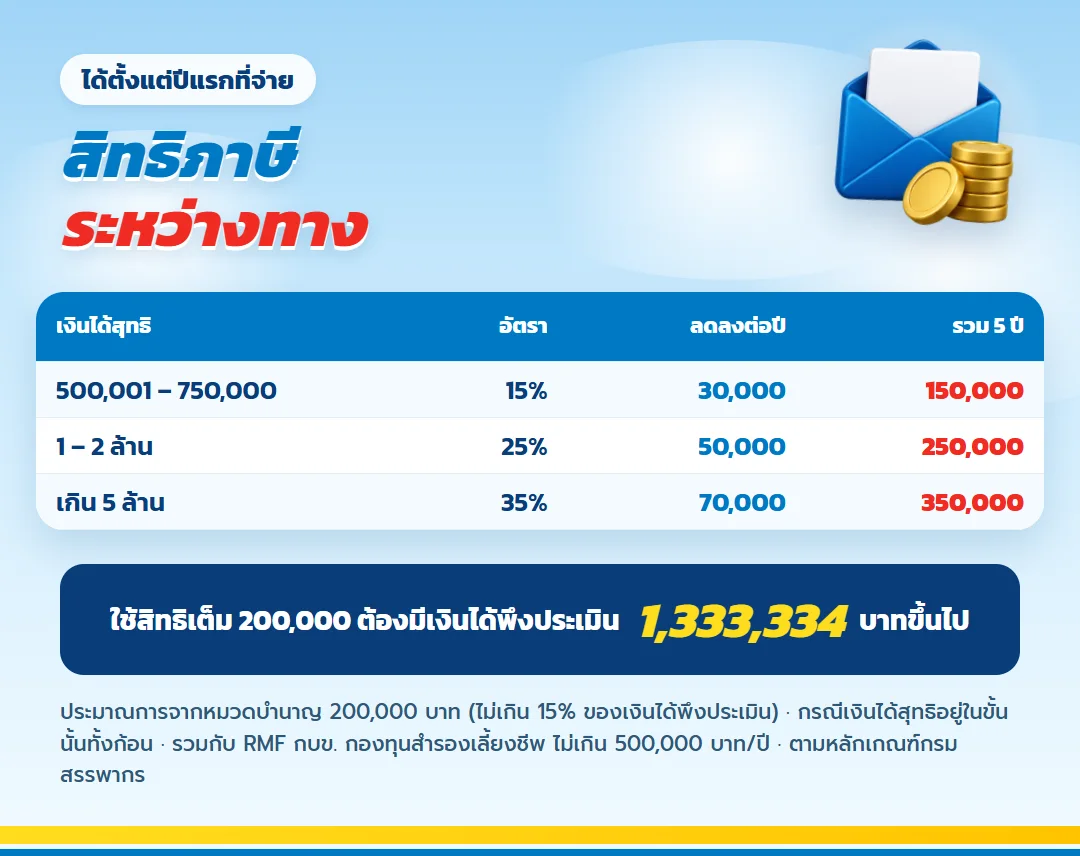
ระหว่างจ่ายเบี้ย 5 ปี มันนี่ ฟิต รีไทร์ G 85/5 ใช้สิทธิลดหย่อนภาษีบำนาญได้ตามเกณฑ์ ในกรณีตัวอย่างเบี้ยที่ใช้สิทธิได้คือ 206,248 บาทต่อปี แต่ยอดที่หักได้จริงขึ้นกับเงินได้ของคุณ สิทธิประกันชีวิตที่ใช้ไปแล้ว และรายการออมเพื่อเกษียณอื่น
หลักของกรมสรรพากรคือ เบี้ยประกันชีวิตทั่วไปหักได้ไม่เกิน 100,000 บาท ส่วนเบี้ยประกันบำนาญหักได้ไม่เกิน 15% ของเงินได้พึงประเมิน และไม่เกิน 200,000 บาท เมื่อรวมกับกองทุนเพื่อการเลี้ยงชีพและการออมเพื่อเกษียณอื่นต้องไม่เกิน 500,000 บาท ผู้หญิงที่มีกองทุนสำรองเลี้ยงชีพหรือ RMF อยู่แล้ว ควรนับรวมก่อนตั้งความหวังเรื่องภาษี
อ่านเพิ่มที่ คู่มือสิทธิเบี้ยบำนาญจากกรมสรรพากร และ อ่านประกาศฉบับที่ 194 ของกรมสรรพากร และตรวจข้อกำหนดของปีภาษีที่ยื่นแบบทุกครั้ง
จุดที่ต้องระวังเป็นพิเศษสำหรับคนที่วางแผนคนเดียว
- อย่าใช้เบี้ยจนเงินสำรองยามป่วยหรือตกงานบางลง เพราะไม่มีรายได้คนอื่นในบ้านมาช่วย
- ระบุผู้รับประโยชน์ให้ชัด และแจ้งคนที่ไว้ใจให้รู้ว่ามีกรมธรรม์นี้อยู่
- บำนาญต้องพิสูจน์การมีชีวิตตามเงื่อนไขโดยผู้เอาประกันรับค่าใช้จ่ายเอง ควรเก็บเอกสารให้เป็นระบบ
- บำนาญเพิ่มเป็นขั้นตามช่วงอายุ ไม่ได้ปรับตามเงินเฟ้อทุกปี
- ถ้าคาดว่าจ่ายงวดถัดไปไม่ไหว ติดต่อบริษัทก่อนครบกำหนดเพื่อดูทางเลือกตามกรมธรรม์ อย่าหยุดจ่ายเฉย ๆ
คำถามที่ผู้หญิงวางแผนเกษียณคนเดียวมักถาม
ถ้าวันหนึ่งแต่งงาน แผนนี้ยังใช้ได้ไหม?
ใช้ได้ตามปกติ บำนาญเป็นสิทธิของผู้เอาประกันตามสัญญา สิ่งที่ควรทำคือทบทวนผู้รับประโยชน์ให้ตรงกับสถานการณ์ใหม่ และดูภาพรวมการเงินของครอบครัวอีกครั้ง
จ่ายครบ 5 ปีแล้วเริ่มรับเงินทันทีไหม?
ไม่ใช่ บำนาญงวดแรกเริ่มในวันครบรอบปีกรมธรรม์ที่อายุ 60 ช่วงหลังจ่ายเบี้ยครบจนถึงวันนั้นเป็นช่วงรอ
ต้องตรวจสุขภาพก่อนสมัครไหม?
แบบนี้ไม่ต้องตรวจสุขภาพ แต่ต้องตอบข้อมูลในใบสมัครตามความจริงและเป็นไปตามหลักเกณฑ์รับประกันของบริษัท
ถ้าเสียชีวิตก่อนอายุ 60 เงินไปที่ใคร?
บริษัทจ่ายให้ผู้รับประโยชน์ที่ระบุไว้ เป็น 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วหรือเงินค่าเวนคืน แล้วแต่จำนวนใดมากกว่า ตามเงื่อนไขกรมธรรม์
รับรายเดือนกับรายปี ต่างกันอย่างไร?
กรณีตัวอย่างรายเดือนรวมถึงอายุ 85 เป็น 2,451,840 บาท รายปีรวม 2,440,000 บาท เลือกได้ทางเดียว รายเดือนเหมาะกับการจับคู่ค่าใช้จ่ายประจำ รายปีเหมาะกับคนที่อยากจัดงบเองเป็นก้อน
ข้อกำหนดและคำเตือนที่ควรอ่านก่อนตัดสินใจ
- ตัวเลขทั้งหมดเป็นกรณีหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท เบี้ยและผลประโยชน์ของแต่ละคนจะต่างกันตามข้อมูลจริง
- บำนาญจ่ายเมื่อผู้เอาประกันมีชีวิตอยู่ตามกำหนด รับรายปีหรือรายเดือนได้ตั้งแต่งวดละ 5,000 บาทขึ้นไป และบริษัทอาจหักค่าใช้จ่ายในการจ่ายบำนาญตามเงื่อนไข
- ผลตอบแทนเฉลี่ยและส่วนต่างคำนวณจากกรณีตัวอย่าง ไม่รวมสิทธิภาษีและเงินเฟ้อ ไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนช่วงต้นอาจได้เงินน้อยกว่าเบี้ยที่จ่าย และอาจต้องคืนสิทธิภาษีที่ใช้ไป
- ยกเลิกกรมธรรม์ได้ภายใน 15 วันนับแต่ได้รับ โดยบริษัทหักค่าใช้จ่ายฉบับละ 500 บาทตามเงื่อนไข
- ข้อยกเว้นความคุ้มครองชีวิตรวมถึงการแถลงข้อความเท็จ การฆ่าตัวตายในช่วงที่กำหนด และการถูกผู้รับประโยชน์ฆ่าตาย
- รายละเอียดที่สมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
วาดไทม์ไลน์ของคุณเองจากตัวเลขจริง
ไทม์ไลน์ในบทความนี้เป็นของกรณีตัวอย่าง ถ้าคุณเริ่มตอนอายุ 28, 33 หรือ 38 ช่วงรอจะยาวหรือสั้นต่างกัน และเบี้ยต่อปีจะเปลี่ยนไปด้วย วิธีที่ตรงที่สุดคือให้ตัวแทนทำใบเสนอขายตามอายุ อาชีพ และทุนที่คุณสนใจ แล้วนำมาเทียบกับรายจ่ายที่คุณอยากมีหลังอายุ 60
- แจ้งอายุ อาชีพ และงบที่กันได้ต่อปีอย่างสบายใจ
- บอกรายจ่ายต่อเดือนที่อยากให้บำนาญช่วยรับหลังเกษียณ
- นำรายการประกันและกองทุนเดิมมาด้วย เพื่อดูสิทธิภาษีที่ยังเหลือ
การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด คุณมีเวลาอ่าน เทียบ และตัดสินใจด้วยตัวเองได้เต็มที่
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
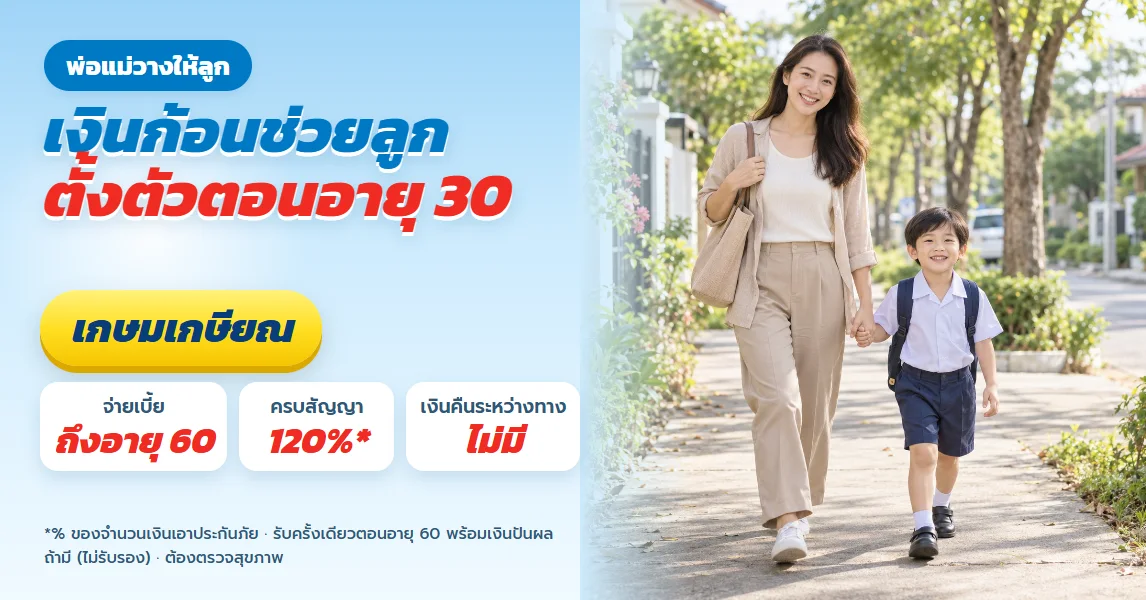
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด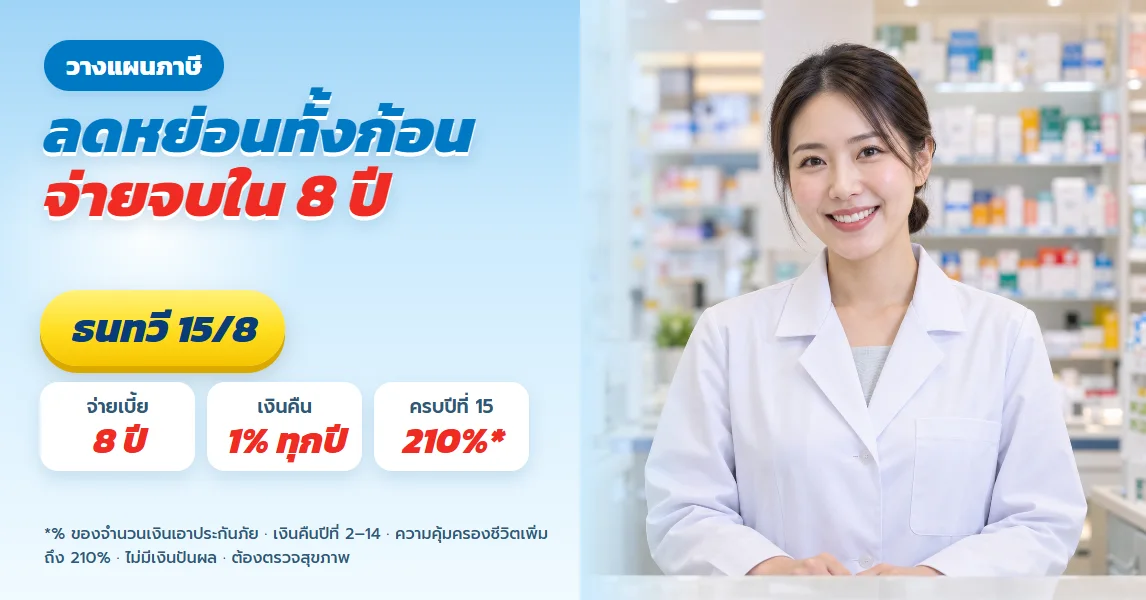
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด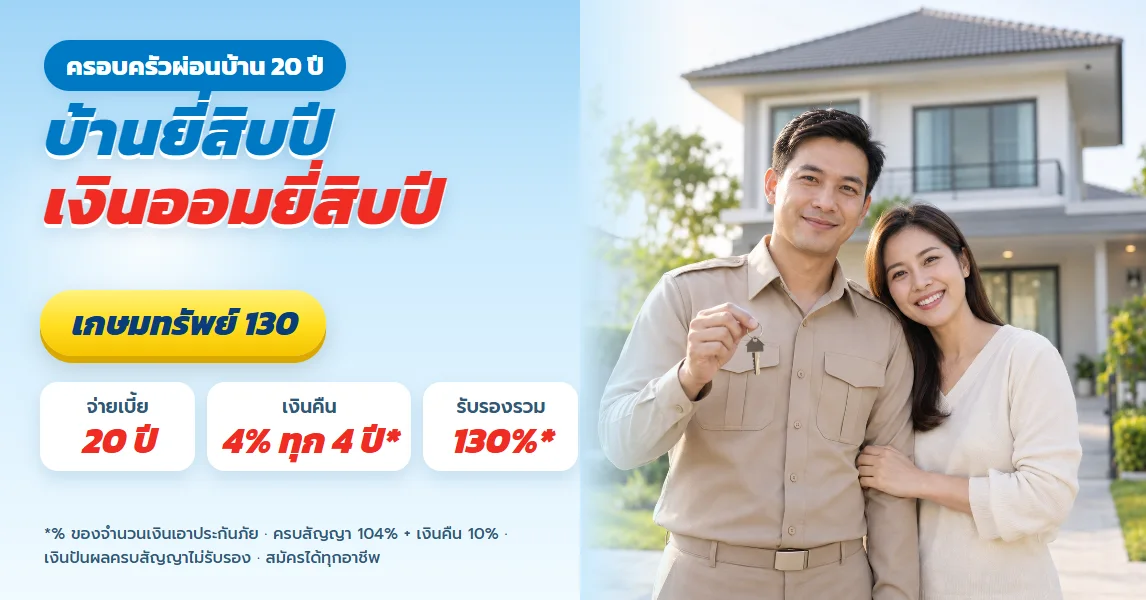
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียด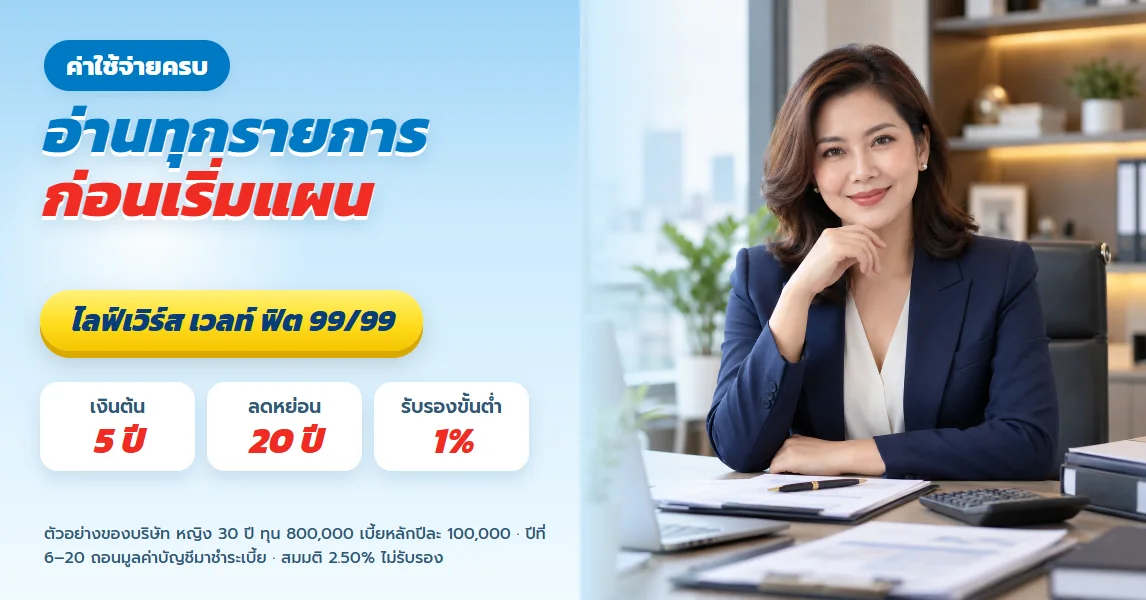
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้