เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
คู่มือ เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนให้ครบพร้อมสัญญาผ่อน เงินคืนรับมือค่าใช้จ่ายบ้าน ความคุ้มครองชีวิต และภาษีที่ลดได้
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนให้ครบพร้อมสัญญาผ่อน เงินคืนรับมือค่าใช้จ่ายบ้าน ความคุ้มครองชีวิต และภาษีที่ลดได้ บทความนี้ตอบเรื่องผ่อนบ้าน ออมเงินไปด้วย, เกษมทรัพย์ 130 ผ่อนบ้าน, ประกันออมทรัพย์ 20 ปี และลดหย่อนภาษี ดอกเบี้ยบ้าน ประกันชีวิต
สัญญาเงินกู้บ้านยี่สิบปีเป็นภาระที่หลายครอบครัวแบกอยู่ ค่างวดตัดจากเงินเดือนทุกเดือนจนแทบไม่เหลือที่ว่างให้เงินเก็บ คำถามที่ได้ยินบ่อยคือ ระหว่างผ่อนบ้านควรออมเพิ่มไหม หรือรอผ่อนหมดก่อนค่อยเริ่ม
บทความนี้เสนอทางกลาง วางเงินออมที่ระยะเวลาเท่ากับสัญญาผ่อน ใช้ เกษมทรัพย์ 130 แบบออมทรัพย์ 20 ปีที่รับทุกอาชีพ ระหว่างทางมีเงินคืนทุก 4 ปีไว้รับมือค่าใช้จ่ายของบ้าน และตอนครบสัญญามีเงินก้อนที่ใช้ปิดยอดหนี้ที่เหลือได้
ตัวเลขในบทความคิดจากตัวอย่างในเอกสารของไทยประกันชีวิต ผู้ชายอายุ 35 ปี เบี้ย 5,920 บาทต่อทุนแสน คูณเป็นทุน 300,000 บาท เบี้ยปีละ 17,760 บาท ชำระ 20 ปี
บ้านยี่สิบปี เงินออมยี่สิบปี
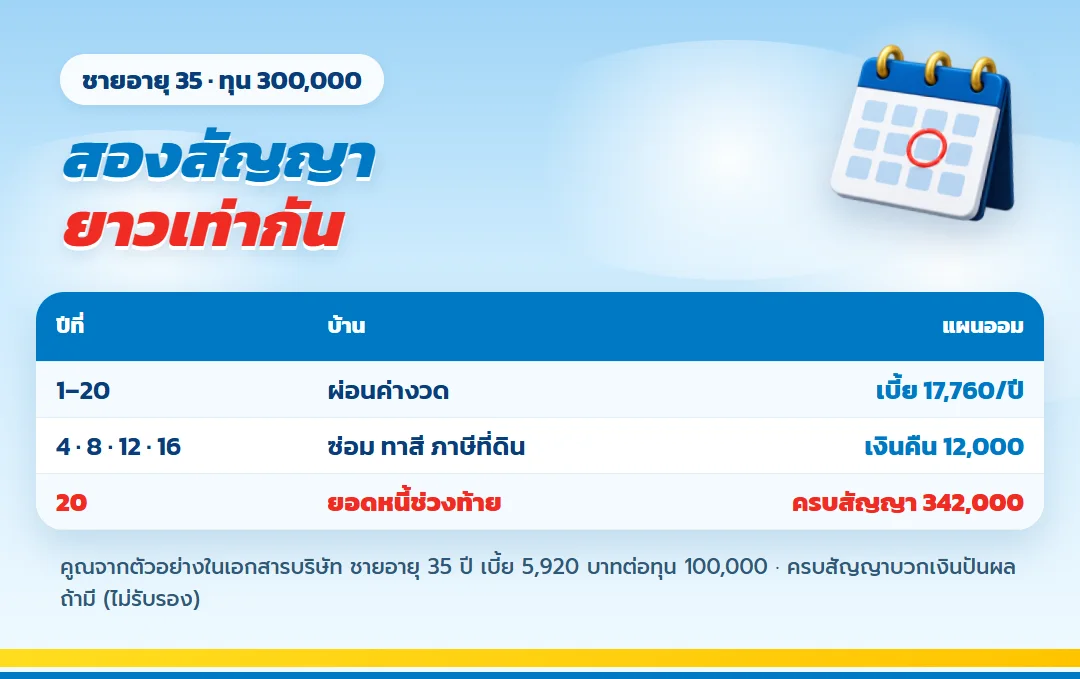
ข้อดีของการให้สองสัญญายาวเท่ากันคือวางแผนง่าย เดือนไหนจ่ายค่างวดได้ เดือนนั้นก็จ่ายเบี้ยได้ และวันที่ผ่อนบ้านใกล้หมด คุณจะมีเงินก้อนเข้ามาพอดี แทนที่จะเริ่มออมตอนอายุ 55 ซึ่งเหลือเวลาสั้น
| ปีที่ | บ้าน | แผนออม (ทุน 300,000) |
| 1–20 | ผ่อนค่างวด | เบี้ยปีละ 17,760 |
| 4 · 8 · 12 · 16 | ซ่อมหลังคา ทาสี ภาษีที่ดิน | เงินคืนครั้งละ 12,000 |
| 20 | ยอดหนี้ช่วงท้าย | ครบสัญญา 342,000 + เงินปันผล (ถ้ามี) |
ตัวเลขทั้งสัญญา
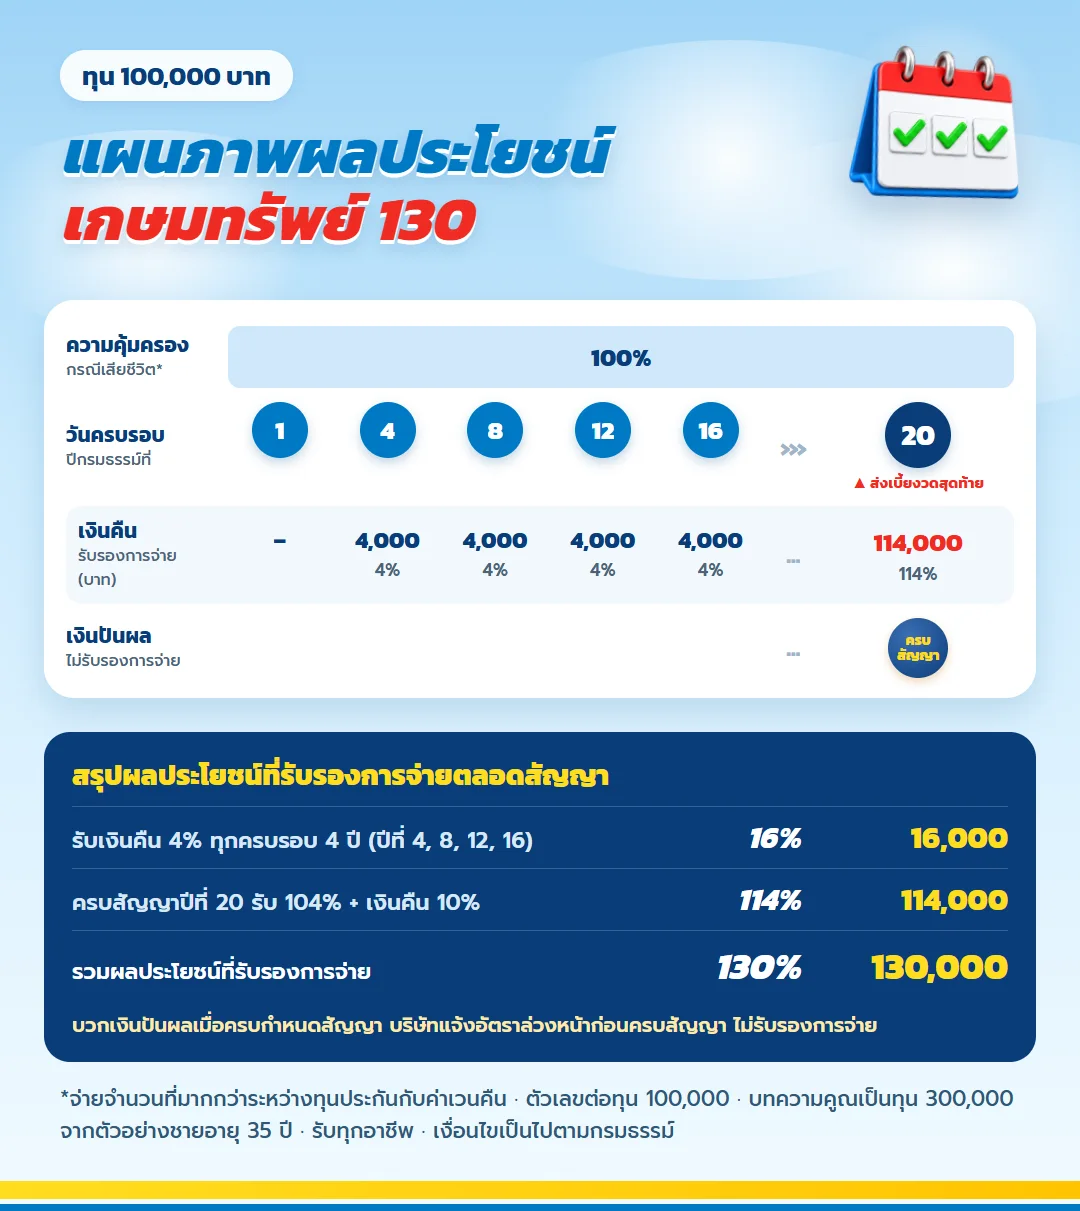
| รายการ | ทุน 300,000 |
| เบี้ยรวม 20 ปี | 355,200 |
| เงินคืน 4 ครั้ง | 48,000 |
| เงินครบสัญญา | 342,000 |
| รวมส่วนรับรอง | 390,000 |
| มากกว่าเบี้ยรวม | 34,800 |
เงินปันผลตอนครบสัญญาเป็นส่วนที่บริษัทแจ้งอัตราล่วงหน้า ไม่รับรองจำนวน ถ้ามีก็เป็นเงินเพิ่มสำหรับโปะหนี้หรือใช้ตกแต่งบ้าน
ความคุ้มครองชีวิต ช่วยคนที่อยู่ในบ้าน
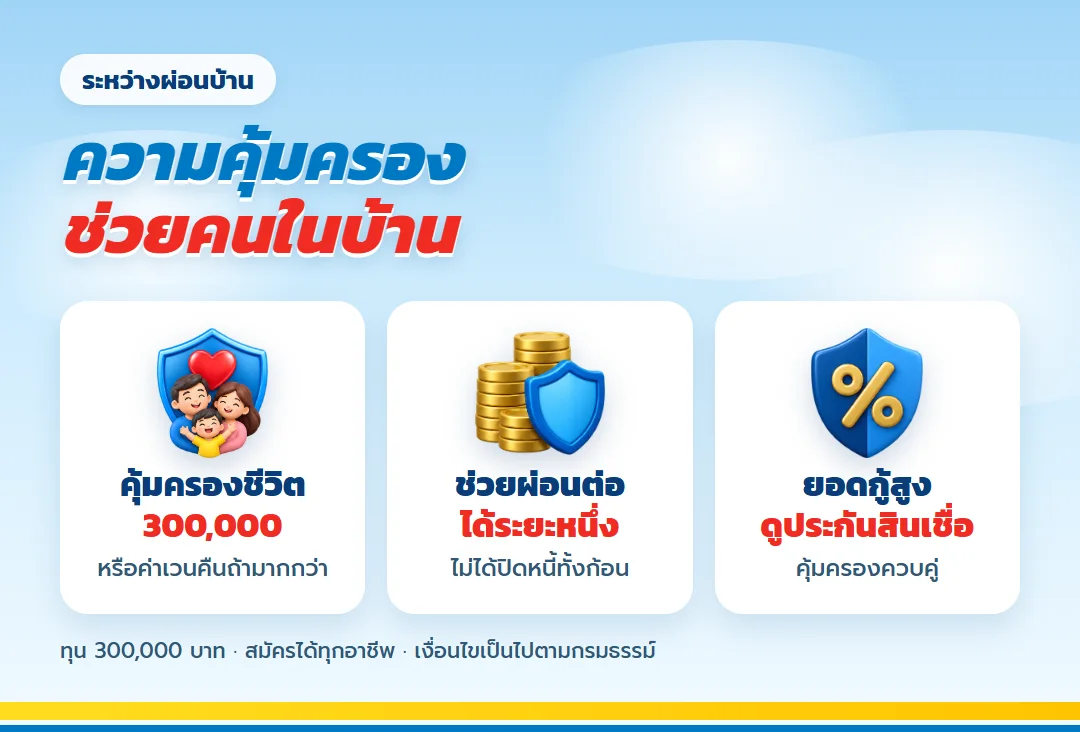
ถ้าผู้เอาประกันเสียชีวิตระหว่างสัญญา บริษัทจ่ายทุนประกันหรือค่าเวนคืน แล้วแต่จำนวนใดมากกว่า เคสนี้อย่างน้อย 300,000 บาท ครอบครัวนำไปช่วยผ่อนต่อได้ระยะหนึ่ง แต่ไม่ได้ปิดหนี้ทั้งก้อน ถ้ายอดกู้สูง ควรดูประกันคุ้มครองสินเชื่อหรือประกันชีวิตแบบคุ้มครองเพิ่มควบคู่
ลดหย่อนภาษีได้ทั้งดอกเบี้ยบ้านและเบี้ยประกัน
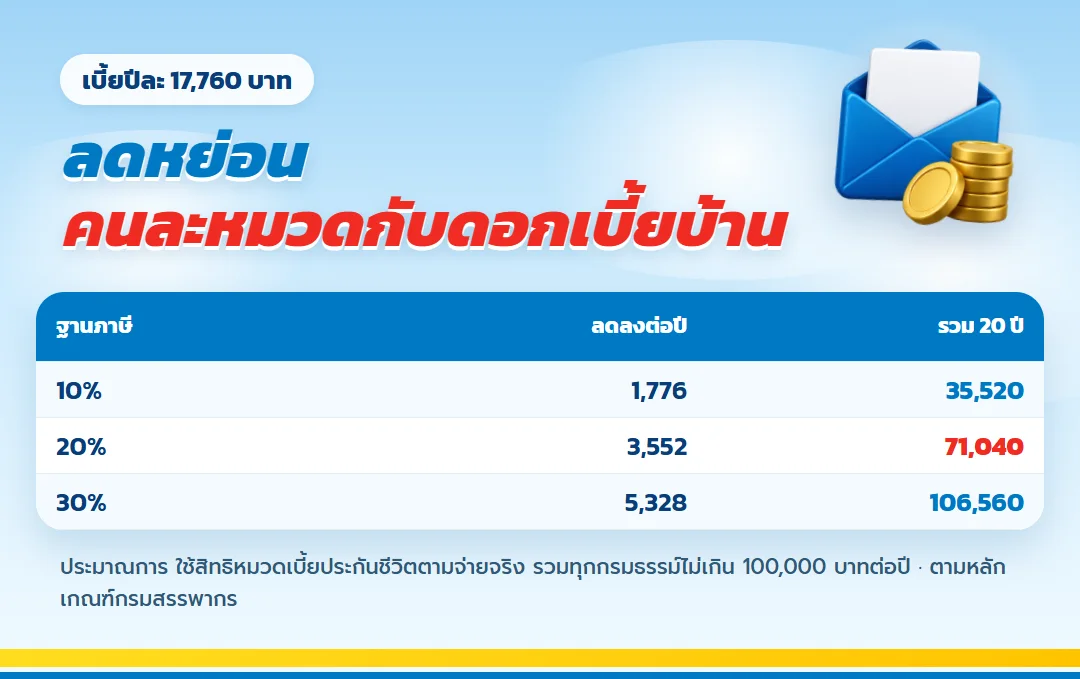
ดอกเบี้ยเงินกู้บ้านกับเบี้ยประกันชีวิตเป็นคนละหมวด ใช้สิทธิได้ทั้งคู่ เบี้ยของแผนนี้ใช้ได้ตามจ่ายจริง รวมทุกกรมธรรม์ไม่เกิน 100,000 บาทต่อปี ดูหลักเกณฑ์ที่ หน้าลดหย่อนเบี้ยประกันชีวิต กรมสรรพากร
| ฐานภาษี | ภาษีลดลงต่อปี | รวม 20 ปี |
| 10% | 1,776 | 35,520 |
| 20% | 3,552 | 71,040 |
| 30% | 5,328 | 106,560 |
ถ้าช่วงไหนเงินตึง
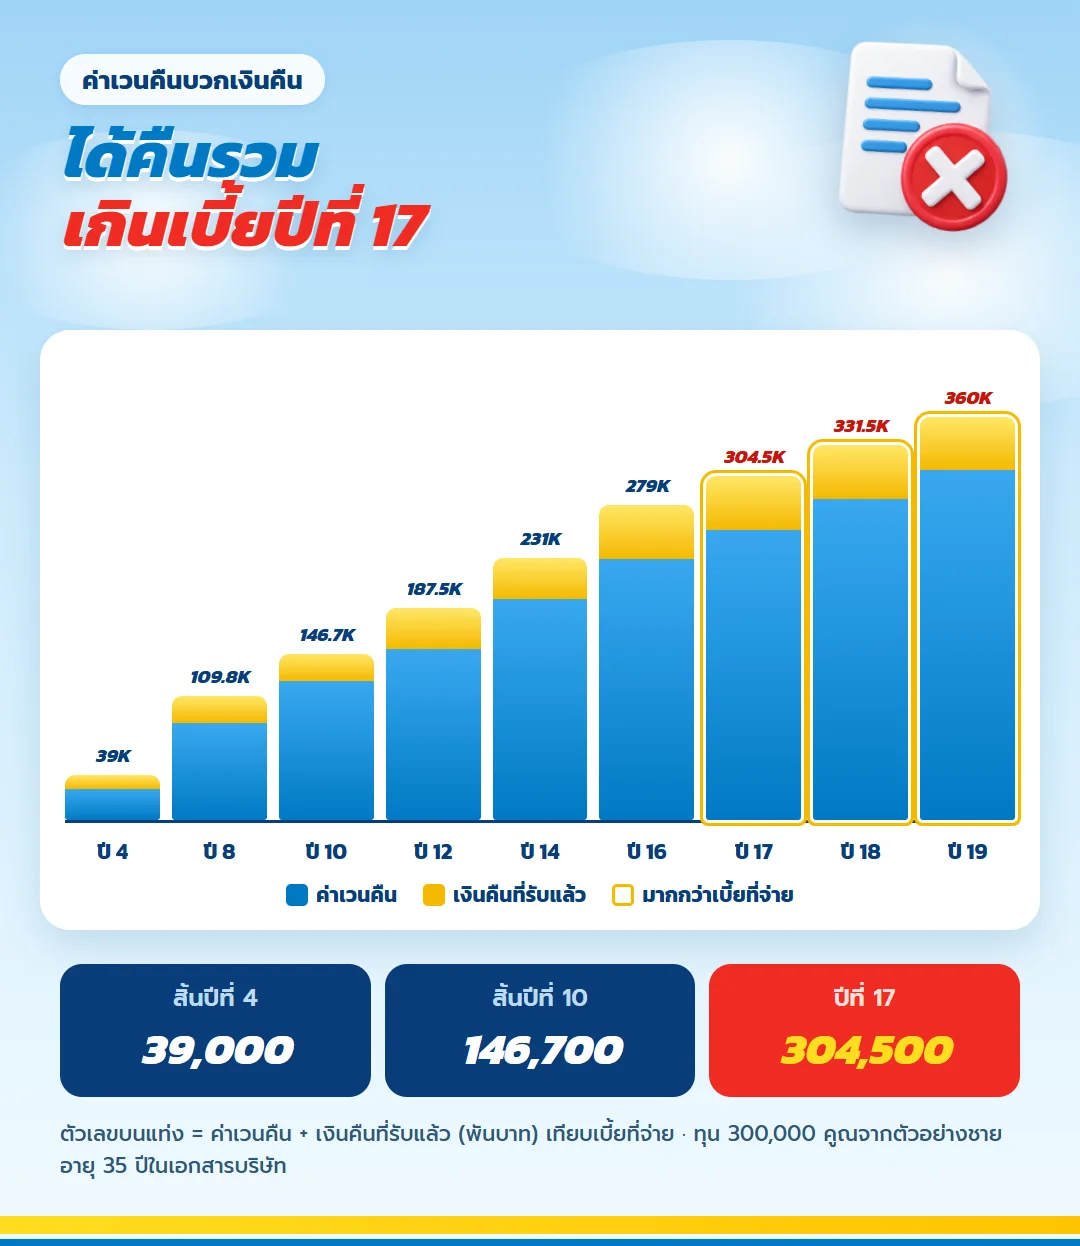
ปีที่ดอกเบี้ยบ้านขยับขึ้นหรือมีรายจ่ายก้อนใหญ่ อย่ารีบยกเลิกกรมธรรม์ เพราะช่วงต้นได้คืนน้อยกว่าที่จ่าย นับค่าเวนคืนรวมกับเงินคืนที่รับไปแล้ว เคสนี้เกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 17
| สิ้นปีที่ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 4 | 71,040 | 27,000 | 12,000 | 39,000 |
| 10 | 177,600 | 122,700 | 24,000 | 146,700 |
| 17 | 301,920 | 256,500 | 48,000 | 304,500 |
- เปลี่ยนงวดเป็นรายเดือนเพื่อให้เบี้ยเดินไปพร้อมค่างวดบ้าน
- กู้ตามกรมธรรม์ได้ในยามจำเป็น แทนการยกเลิก
- เริ่มทุนต่ำกว่านี้ก็ได้ ทุนขั้นต่ำ 50,000 บาท
คำถามจากคนผ่อนบ้าน
ควรโปะบ้านหรือออมแผนนี้?
ถ้าดอกเบี้ยบ้านสูงมาก การโปะได้ประโยชน์ชัดกว่า แผนนี้เหมาะกับคนที่อยากมีทั้งเงินสำรอง ความคุ้มครอง และสิทธิภาษี ไม่ใช่ทางเลือกแทนการโปะทั้งหมด
สามีภรรยาทำคนละฉบับดีไหม?
ทำได้ แต่ละคนใช้สิทธิลดหย่อนของตัวเองได้ถ้ามีเงินได้ และความคุ้มครองชีวิตแยกกันตามผู้เอาประกัน
ต้องตรวจสุขภาพไหม?
ใบเสนอขายระบุว่าเป็นแบบต้องตรวจสุขภาพ และนำทุนไปรวมกับกรมธรรม์อื่นเพื่อพิจารณา
ข้อกำหนดและคำเตือน
- ตัวเลขคูณจากตัวอย่างในเอกสารบริษัท ผู้ชายอายุ 35 ปี ทุน 100,000 บาท เป็นทุน 300,000 บาท
- ตัวเลขในบทความไม่รวมเงินปันผล เพราะไม่รับรองการจ่าย
- ประกันชีวิตไม่ใช่เงินฝาก ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ย
- บทความไม่ได้แนะนำเรื่องสินเชื่อบ้าน ให้ปรึกษาสถาบันการเงินของคุณ
วางเงินก้อนให้ครบพร้อมสัญญาบ้าน
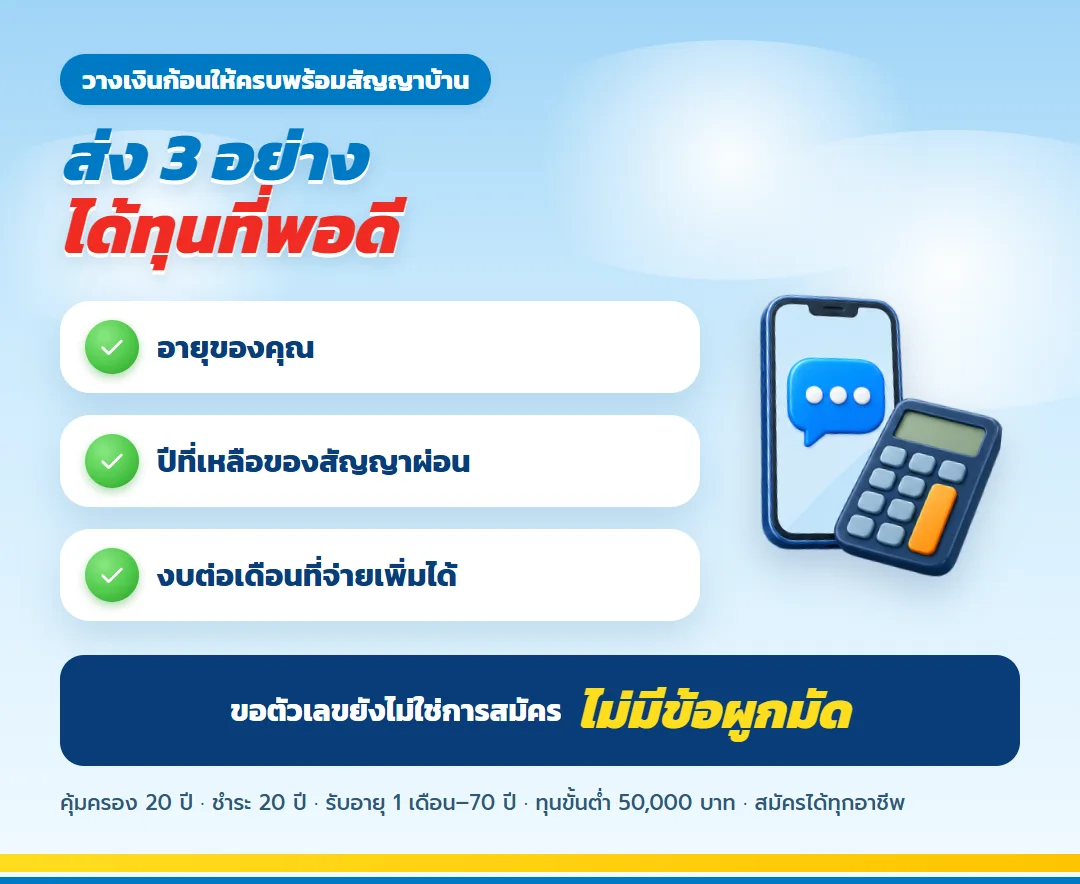
ส่งอายุ ปีที่เหลือของสัญญาผ่อน และงบต่อเดือนที่จ่ายเพิ่มได้ ตัวแทนจะคำนวณทุนที่ไม่ทำให้ค่างวดบ้านสะดุด ขอตัวเลขได้โดยไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 กรณีศึกษาแพทย์และวิชาชีพรายได้สูง ให้เงินที่หามาด้วยแรงตัวเองมีวินัย
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 กรณีศึกษาแพทย์และวิชาชีพรายได้สูง ให้เงินที่หามาด้วยแรงตัวเองมีวินัย
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้