มันนี่ ฟิต เวลท์ตี้ 18/4 กรณีศึกษาแพทย์และวิชาชีพรายได้สูง ให้เงินที่หามาด้วยแรงตัวเองมีวินัย
กรณีศึกษา มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับแพทย์และวิชาชีพรายได้สูง ไล่ทีละฉากตั้งแต่จ่ายเบี้ย 4 ปี เงินคืนรายปี ค่าเวนคืน เงินครบสัญญา เงินปันผลตัวอย่าง ความคุ้มครองชีวิต และภาษี
กรณีศึกษา มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับแพทย์และวิชาชีพรายได้สูง ไล่ทีละฉากตั้งแต่จ่ายเบี้ย 4 ปี เงินคืนรายปี ค่าเวนคืน เงินครบสัญญา เงินปันผลตัวอย่าง ความคุ้มครองชีวิต และภาษี บทความนี้ตอบเรื่องประกันออมทรัพย์ แพทย์, วางแผนการเงิน วิชาชีพรายได้สูง, มันนี่ ฟิต เวลท์ตี้ 18/4 เงินคืนทุกปี และมันนี่ ฟิต เวลท์ตี้ 18/4 กรณีศึกษา
แพทย์เฉพาะทาง ทันตแพทย์ เภสัชกรเจ้าของร้าน หรือวิชาชีพที่รายได้สูงจากความเชี่ยวชาญ มีโจทย์การเงินคล้ายกันข้อหนึ่ง รายได้มาจากการลงแรงของตัวเองทั้งหมด วันไหนเจ็บป่วย พักงาน หรืออยากลดเวรลง รายได้ก็ลดลงตามทันที ทั้งที่ช่วงอายุ 30 กลาง ๆ มักเป็นช่วงที่เริ่มมีเงินเหลือเก็บจริงจังเป็นครั้งแรก
บทความนี้เล่าเป็นกรณีศึกษาสมมติของ "คุณหมอแพร" แพทย์หญิงอายุ 35 ที่เพิ่งจบเฉพาะทางและมีเงินเก็บก้อนแรก ตัวเลขทุกตัวมาจากตัวอย่างของบริษัท อายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยของผู้หญิงและผู้ชายในช่วงอายุนี้เท่ากัน
ทุนแสนเป็นแค่หน่วยตั้งต้น คนที่มีรายได้สูงมักเลือกทุนหลายเท่าของตัวอย่าง ตัวเลขทุกช่องจึงคูณตามได้ ทุนสูงสุดต่อรายอยู่ที่ 5,000,000 บาท
โจทย์ของคุณหมอแพร: รายได้ดี แต่ทุกบาทมาจากเวลาทำงาน
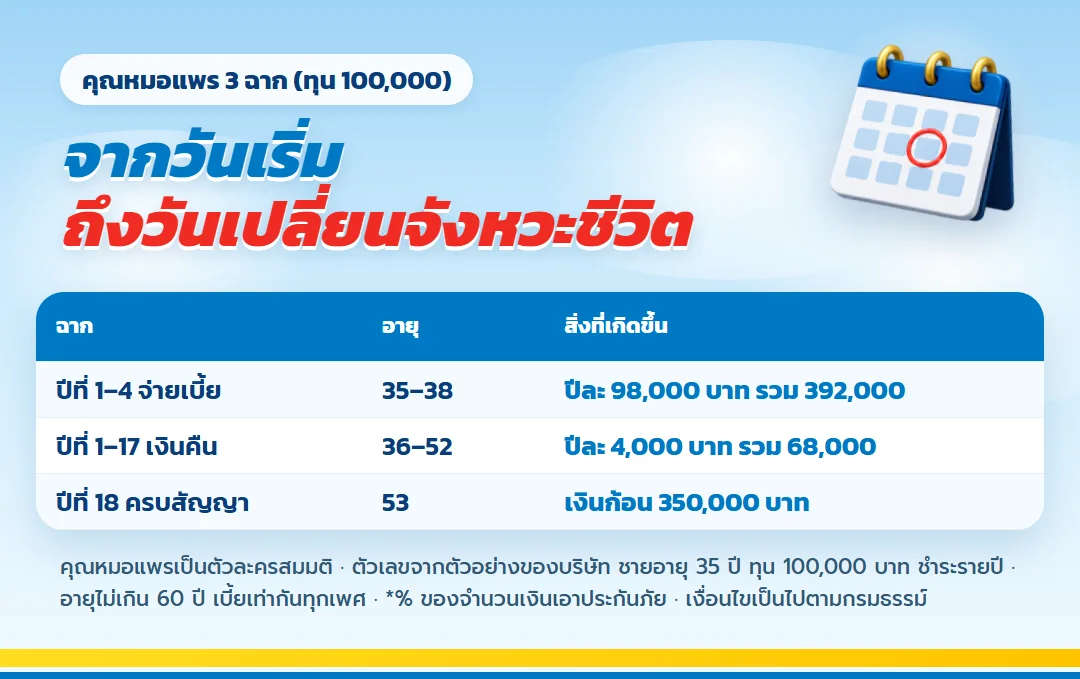
คุณหมอแพรทำงานทั้งโรงพยาบาลและคลินิก รายได้ต่อเดือนสูงกว่าเพื่อนวัยเดียวกันหลายเท่า แต่สิ่งที่เธอกังวลคือ ตลอดหลายปีที่เรียนเฉพาะทาง เธอแทบไม่ได้เก็บเงินเลย และรายได้ในตอนนี้ยังพึ่งการอยู่เวรจำนวนมาก ถ้าวันหนึ่งอยากลดชั่วโมงทำงานเพื่อสุขภาพหรือเพื่อครอบครัว เงินเก็บที่มีอาจยังไม่พอรองรับ
เธอจึงตั้งโจทย์ไว้ 3 ข้อ
- อยากให้เงินก้อนหนึ่งมีวินัยในตัวเอง ไม่ถูกหยิบไปใช้กับของฟุ่มเฟือยเมื่อรายได้ดี
- อยากมีเงินไหลกลับมาเป็นงวด ๆ ทุกปี โดยไม่ต้องคอยดูตลาด
- อยากรู้ตัวเลขปลายทางตามสัญญาล่วงหน้า แล้วค่อยมองเงินที่ไม่แน่นอนเป็นส่วนเสริม
ก่อนคุยเรื่องประกัน ตัวแทนถามเธอก่อนว่ามีเงินสำรองยามเจ็บป่วยและประกันสุขภาพแล้วหรือยัง เพราะสำหรับคนที่รายได้มาจากแรงตัวเอง สองเรื่องนี้ต้องมาก่อนเงินออมระยะยาวเสมอ เมื่อตอบว่ามีครบแล้ว จึงเริ่มดูแบบประกัน
ทำความรู้จักแบบประกันจากตารางเดียว
| รายการ | ข้อมูลที่ยืนยันจากข้อมูลตัวอย่าง |
|---|---|
| แบบประกัน | มันนี่ ฟิต เวลท์ตี้ 18/4 มีเงินปันผล |
| ชำระเบี้ย | 4 ปี |
| ระยะคุ้มครอง | 18 ปี |
| สุขภาพ | แบบไม่ต้องตรวจสุขภาพ |
| เคสอ้างอิง | ชายอายุ 35 ปี ทุน 100,000 บาท |
| อายุสมัครและทุนเริ่มต้น | ข้อมูลตัวอย่าง ไม่ระบุ ต้องตรวจหลักเกณฑ์บริษัท |
มันนี่ ฟิต เวลท์ตี้ 18/4 เป็นประกันออมทรัพย์แบบมีเงินปันผล จ่ายเบี้ยเพียง 4 ปี แต่คุ้มครองยาว 18 ปี มีเงินคืน 4% ของทุนทุกปีในปีที่ 1–17 และรับเงินครบสัญญาในปีที่ 18 ตามสูตรที่กำหนด มันนี่ ฟิต เวลท์ตี้ 18/4 ไม่ต้องตรวจสุขภาพตามใบเสนอขาย แต่ผู้สมัครยังต้องแถลงข้อมูลสุขภาพและอาชีพตามจริง ซึ่งคุณหมอแพรเข้าใจดีจากงานของตัวเองว่าข้อมูลที่ไม่ตรงอาจกระทบสิทธิภายหลัง
แผนภาพที่คุณหมอแพรขอดูเป็นอย่างแรก
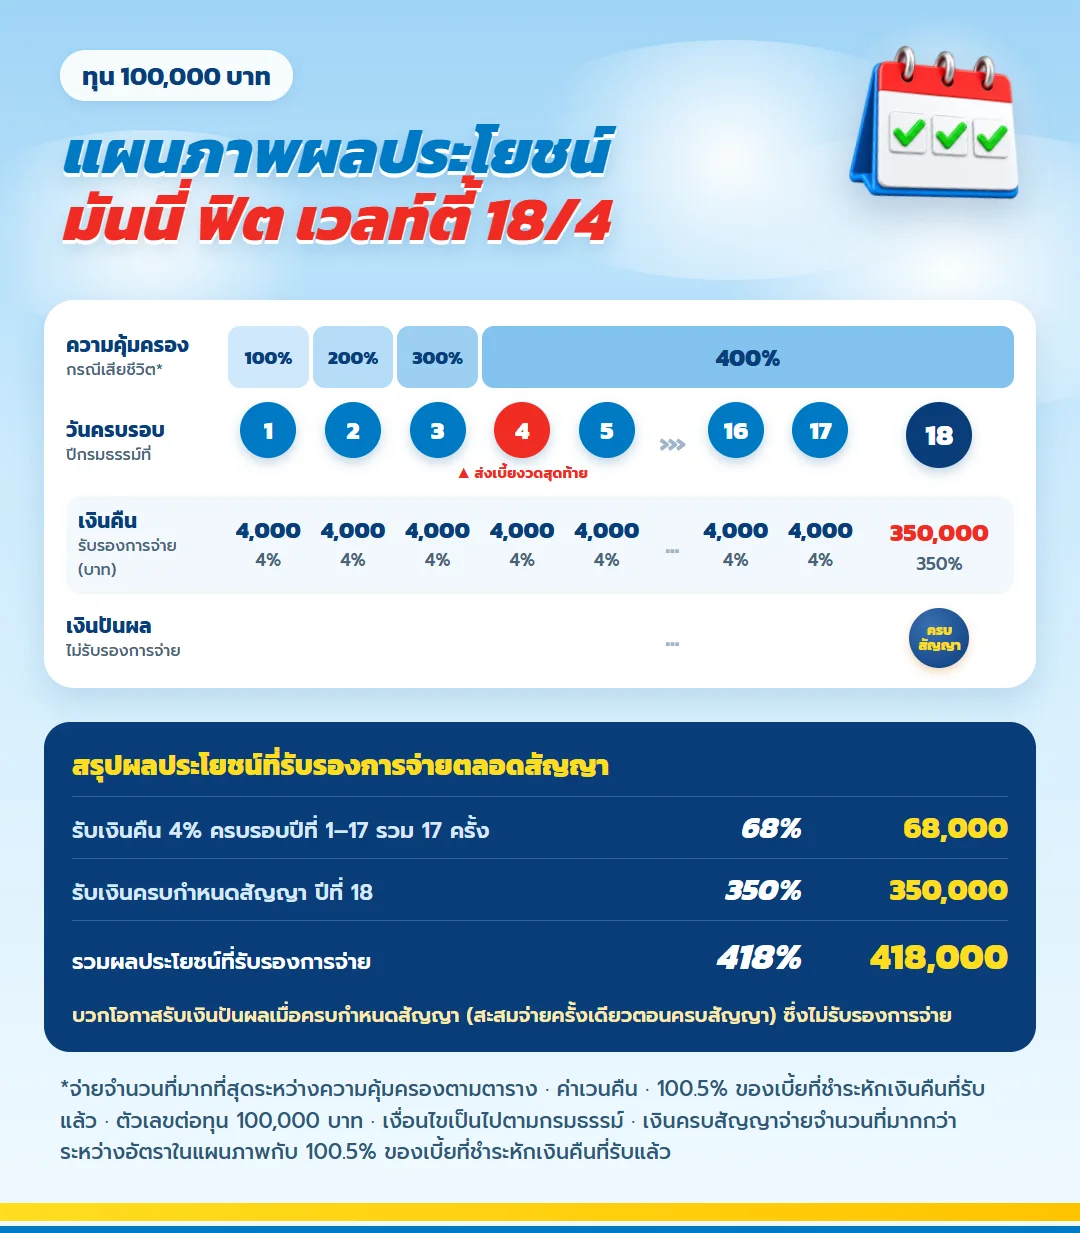
ก่อนเปิดตารางรายปี คุณหมอแพรขอดูภาพรวมทั้งสัญญาก่อน วงกลมแต่ละวงคือวันครบรอบปีกรมธรรม์ วงที่ 4 สีแดงคืองวดเบี้ยสุดท้ายตอนเธออายุ 38 ส่วนวงที่ 18 คือวันที่เธออายุ 53 และได้รับเงินก้อนตามสัญญา
| เงินที่คุณหมอได้ตามสัญญา | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 4% ตอนอายุ 36 ถึง 52 | 68% | 68,000 |
| เงินก้อนตอนอายุ 53 | 350% | 350,000 |
| ที่สัญญารับรองให้คุณหมอ | 418% | 418,000 |
ตัวเลขต่อทุนแสนในตารางคือสิ่งที่คุณหมอแพรใช้ตัดสินใจ ส่วนเงินปันผลตอนครบสัญญาเธอแยกไว้เป็นอีกเรื่อง เพราะบริษัทไม่รับรองการจ่าย
ฉากที่ 1: สี่ปีแรก วางจังหวะเบี้ยให้เข้ากับรายได้
กรณีตัวอย่างจ่ายเบี้ยปีละ 98,000 บาท 4 ปีรวม 392,000 บาท ถ้าเทียบเป็นรายเดือนคือราว 8,167 บาทต่อทุนแสน คุณหมอแพรคำนวณจากเงินที่เหลือเก็บได้สบายใจโดยไม่ต้องเพิ่มเวร แล้วขอตารางทุนที่เบี้ยรายปีพอดีกับก้อนนั้น
หลักที่เธอใช้คือ ประเมินรายได้จากปีที่ทำงานตามปกติ ไม่ใช่ปีที่รับเวรหนักที่สุด เพราะถ้าวันหนึ่งต้องลดงาน เบี้ยงวดที่เหลือยังต้องจ่ายได้
- กันเงินสำหรับงวดที่ 2–4 ไว้ล่วงหน้าในบัญชีแยก
- นับเงินสำรองยามเจ็บป่วยแยกจากงบเบี้ย ห้ามปนกัน
- ตรวจวิธีชำระเบี้ยที่บริษัทรับก่อนโอนเงินจำนวนมาก
ฉากที่ 2: เงินคืนทุกปี และตารางที่ต้องอ่านทั้งแผ่น
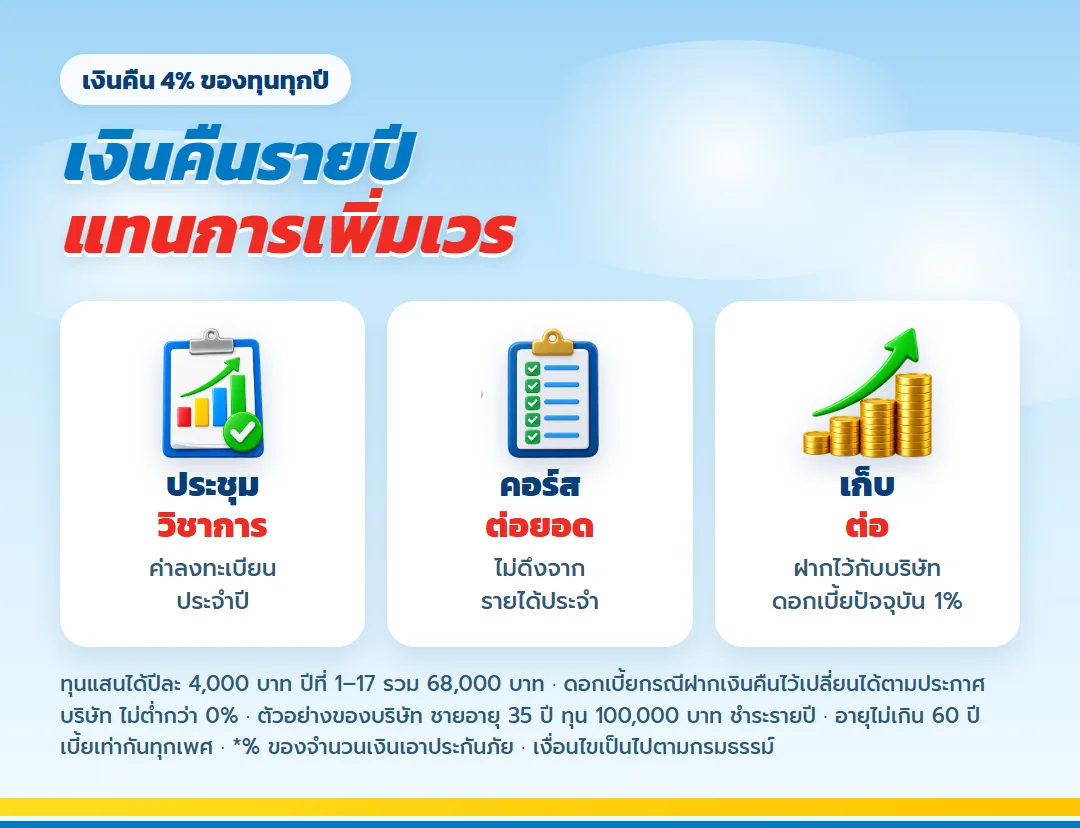
ตั้งแต่วันครบรอบปีแรก คุณหมอแพรได้รับเงินคืน 4% ของทุน ต่อทุนแสนคือปีละ 4,000 บาท ต่อเนื่องปีที่ 1–17 รวม 68,000 บาท เธอตั้งใจใช้เงินส่วนนี้จ่ายค่าประชุมวิชาการหรือคอร์สต่อยอดแต่ละปี แทนการดึงจากรายได้ประจำ
จุดที่ต้องจำคือ 4% คิดจากทุน ไม่ใช่จากเบี้ย จึงไม่ใช่อัตราผลตอบแทนรายปีของเงินที่จ่ายไป
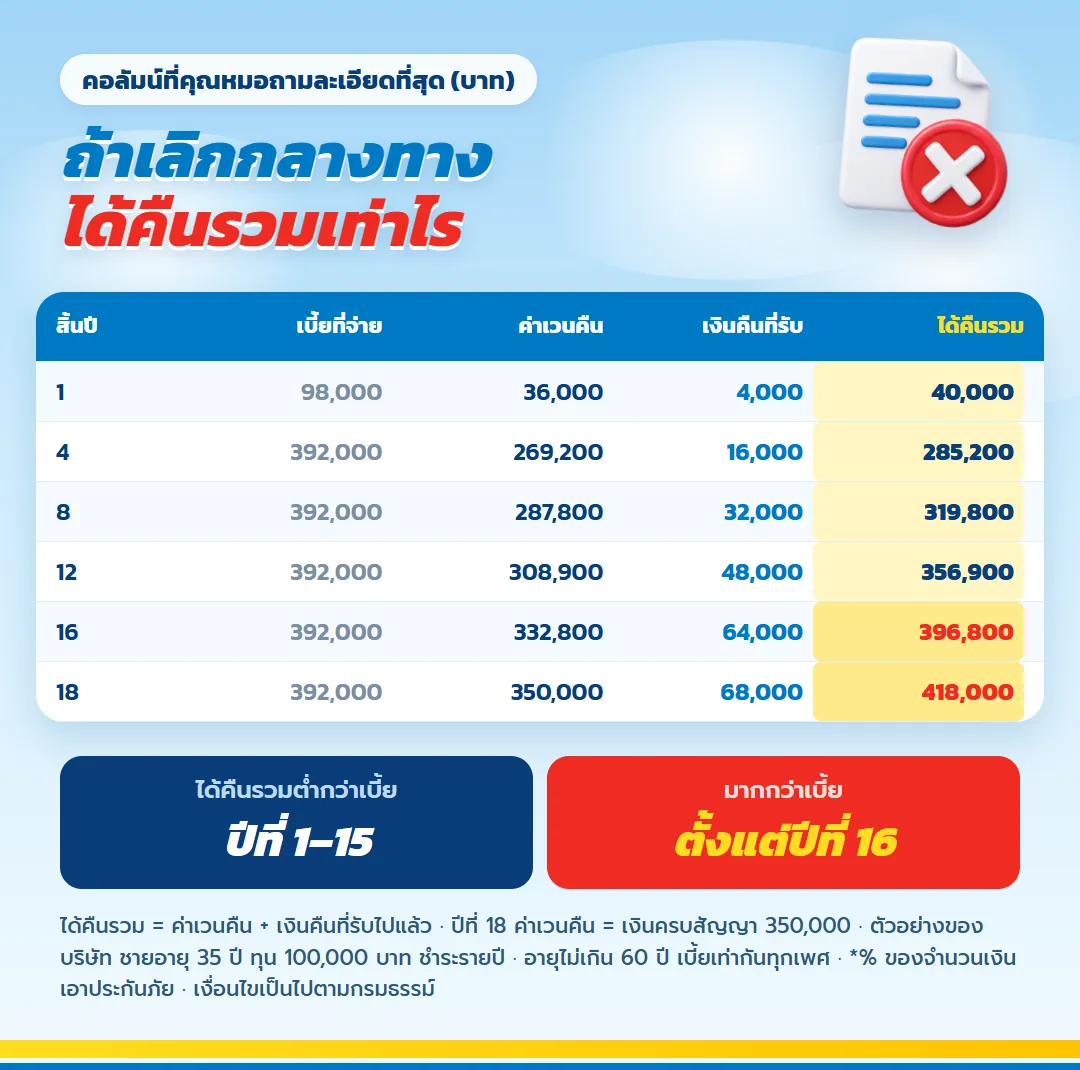
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | ได้คืนรวมถ้าเวนคืน |
|---|---|---|---|---|---|
| 1 | 98,000 | 98,000 | 4,000 | 36,000 | 40,000 |
| 2 | 98,000 | 196,000 | 4,000 | 102,100 | 110,100 |
| 3 | 98,000 | 294,000 | 4,000 | 177,600 | 189,600 |
| 4 | 98,000 | 392,000 | 4,000 | 269,200 | 285,200 |
| 5 | 0 | 392,000 | 4,000 | 273,700 | 293,700 |
| 6 | 0 | 392,000 | 4,000 | 278,200 | 302,200 |
| 7 | 0 | 392,000 | 4,000 | 283,000 | 311,000 |
| 8 | 0 | 392,000 | 4,000 | 287,800 | 319,800 |
| 9 | 0 | 392,000 | 4,000 | 292,800 | 328,800 |
| 10 | 0 | 392,000 | 4,000 | 298,000 | 338,000 |
| 11 | 0 | 392,000 | 4,000 | 303,400 | 347,400 |
| 12 | 0 | 392,000 | 4,000 | 308,900 | 356,900 |
| 13 | 0 | 392,000 | 4,000 | 314,600 | 366,600 |
| 14 | 0 | 392,000 | 4,000 | 320,400 | 376,400 |
| 15 | 0 | 392,000 | 4,000 | 326,500 | 386,500 |
| 16 | 0 | 392,000 | 4,000 | 332,800 | 396,800 |
| 17 | 0 | 392,000 | 4,000 | 339,300 | 407,300 |
| 18 | 0 | 392,000 | 350,000 | 350,000 | 418,000 |
คอลัมน์ค่าเวนคืนเป็นสิ่งที่คุณหมอแพรถามละเอียดที่สุด และเธอขอให้นับเงินคืนที่รับไปแล้วรวมด้วย สิ้นปีที่ 4 จ่ายเบี้ยครบ 392,000 บาท ได้ค่าเวนคืน 269,200 บาท บวกเงินคืน 16,000 บาท รวม 285,200 บาท ยอดรวมนี้มากกว่าเบี้ยครั้งแรกตอนสิ้นปีที่ 16 คือ 396,800 บาท เงินก้อนนี้จึงต้องเป็นเงินที่เธอแน่ใจว่าถือได้ครบ 18 ปี
ฉากที่ 3: ปีที่ 18 วันที่คุณหมออายุ 53
เมื่อครบสัญญาในปีที่ 18 บริษัทจ่ายเงินครบกำหนดเป็นจำนวนที่มากกว่าระหว่าง 350% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่รับไป ในกรณีตัวอย่างคือ 350,000 บาท
รวมเงินรับตามสัญญาทั้งหมดเมื่อรับเงินคืนตามงวดและมีชีวิตอยู่ครบ คือ 418,000 บาท เทียบกับเบี้ยรวม 392,000 บาท ส่วนต่างเท่ากับ 26,000 บาท ตัวเลขนี้ยังไม่รวมเงินปันผล ผลจากการฝากเงินคืนไว้กับบริษัท ภาษี และเงินเฟ้อ และไม่ใช่อัตราผลตอบแทนต่อปี
สำหรับคุณหมอแพร วันที่อายุ 53 คือช่วงที่หลายคนในวิชาชีพเริ่มเลือกงานที่ชอบมากขึ้น ลดเวรดึก หรือเปิดคลินิกเล็ก ๆ ของตัวเอง เงินก้อนปลายทางตามสัญญาจึงทำหน้าที่เป็นทุนสำหรับการเปลี่ยนจังหวะชีวิตนั้น
ฉากที่ 4: เงินปันผล ตัวเลขที่คุณหมอไม่นับเป็นรายได้แน่นอน
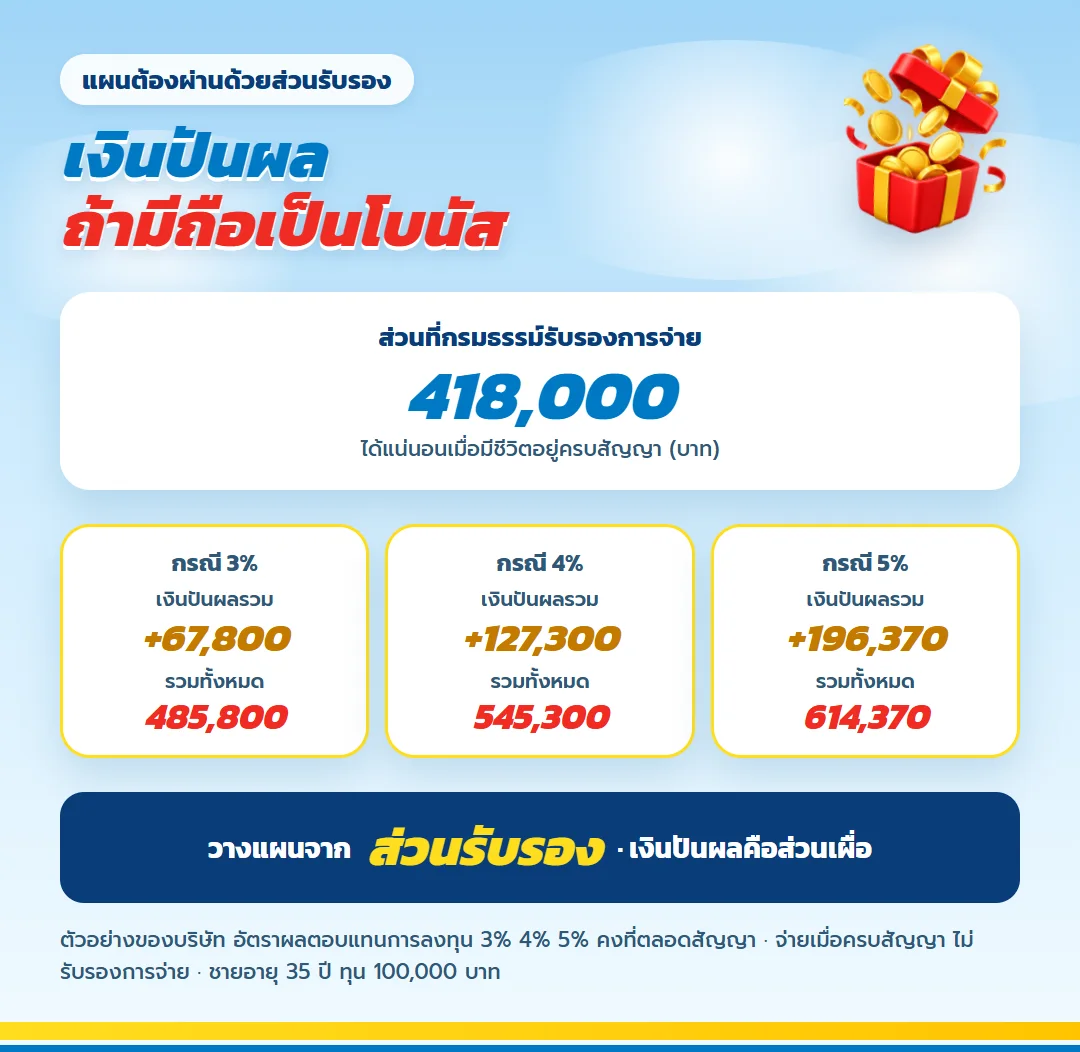
ใบเสนอขายแสดงตัวอย่างเงินปันผลเมื่อครบสัญญาตามสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ บริษัทคำนวณจากผลตอบแทนสินทรัพย์ หักต้นทุนทั้งหมดของกรมธรรม์ และจัดสรรในอัตรา 80% ตามวิธีที่บริษัทกำหนด ซึ่งไม่ได้แปลว่าได้ 80% ของเบี้ย
| สมมติฐานในข้อมูลตัวอย่าง | คุณหมอแพรอาจได้เพิ่ม | สถานะ |
|---|---|---|
| ไม่มีการจ่ายเงินปันผล | 0 บาท | ไม่เพิ่มจากส่วนรับรอง |
| 3% ต่อปี | 67,800 บาท | ไม่รับรองการจ่าย |
| 4% ต่อปี | 127,300 บาท | ไม่รับรองการจ่าย |
| 5% ต่อปี | 196,370 บาท | ไม่รับรองการจ่าย |
คุณหมอแพรตัดสินใจว่าแผนต้องผ่านด้วยส่วนรับรองอย่างเดียว ส่วนเงินปันผล ไม่ว่าจะเป็นตัวอย่าง 67,800 / 127,300 หรือ 196,370 บาท ให้มองเป็นโบนัสที่อาจมีหรือไม่มีก็ได้ เพราะเงินปันผลไม่รับรองการจ่าย และผลจริงอาจต่างจากตัวอย่างอย่างมีนัยสำคัญ
อีกข้อที่ตัวแทนย้ำคือ ถ้าเปลี่ยนกรมธรรม์เป็นแบบใช้เงินสำเร็จหรือประกันภัยแบบขยายเวลา จะไม่ได้รับเงินปันผลดังกล่าว และถ้าเลือกฝากเงินคืนไว้กับบริษัท ดอกเบี้ยจะเป็นไปตามประกาศที่เปลี่ยนแปลงได้ ไม่ใช่เงินปันผล
ฉากที่ 5: ถ้าเกิดเหตุไม่คาดฝันระหว่างทาง
ในฐานะแพทย์ คุณหมอแพรรู้ดีว่าเหตุไม่คาดฝันเกิดได้กับทุกคน ผลประโยชน์กรณีเสียชีวิตตามตารางเริ่มที่ 100% ของทุนในปีแรก เพิ่มเป็น 200% ในปีที่ 2, 300% ในปีที่ 3 และ 400% ตั้งแต่ปีที่ 4 ในกรณีตัวอย่างคือ 100,000 / 200,000 / 300,000 และ 400,000 บาทตามลำดับ
บริษัทจ่ายจำนวนที่มากที่สุดระหว่างความคุ้มครองตามตาราง เงินค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วหักเงินคืนที่ได้รับ ไม่ได้นำสามจำนวนมาบวกกัน สำหรับคนที่พ่อแม่ลงทุนส่งเรียนแพทย์มาหลายปี เงินก้อนนี้เป็นการดูแลคนข้างหลังอีกชั้นหนึ่ง แต่ยังไม่ใช่ประกันชีวิตที่ออกแบบมาเพื่อทดแทนรายได้โดยตรง
ฉากที่ 6: เรื่องภาษีที่คุณหมอต้องตั้งความคาดหวังให้ถูก
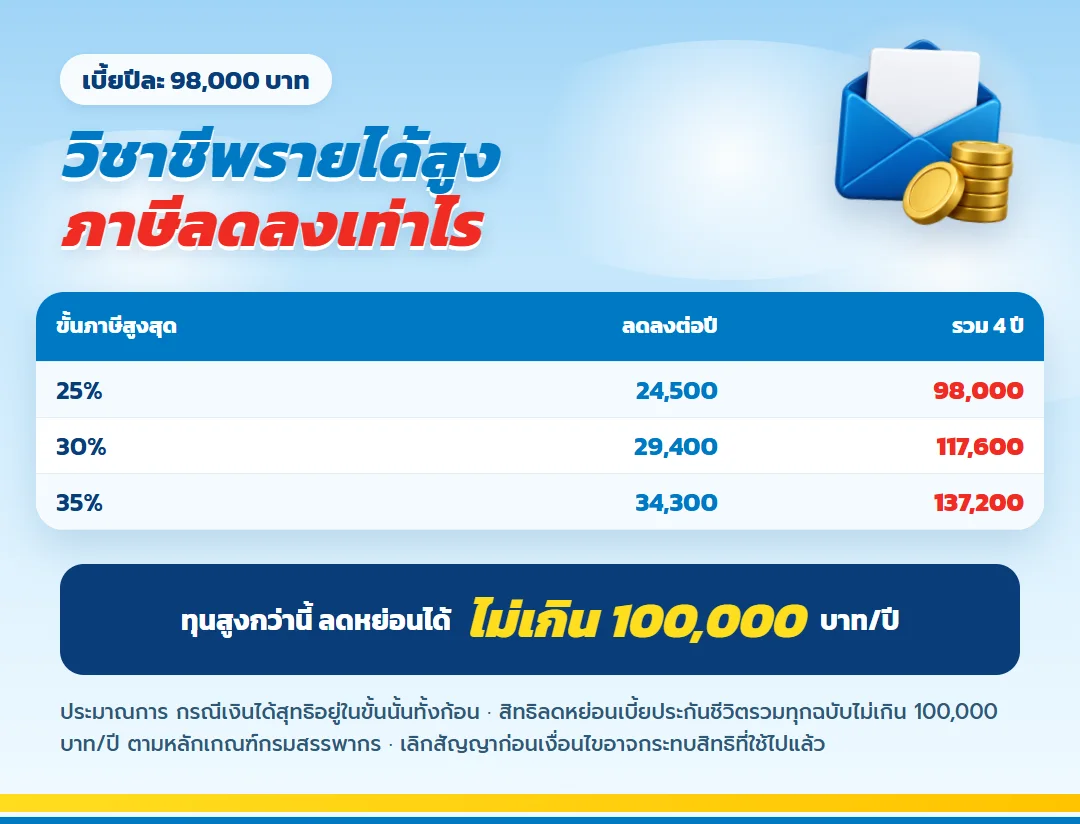
สิทธิลดหย่อนเบี้ยประกันชีวิตอยู่ที่ไม่เกิน 100,000 บาทต่อปีตามที่จ่ายจริง เบี้ยทุนแสน 98,000 บาทใช้สิทธิได้เกือบเต็ม แต่ถ้าคุณหมอเลือกทุนหลายเท่า เบี้ยส่วนที่เกินเพดานจะไม่ได้ลดหย่อน คนรายได้สูงจึงไม่ควรมองแผนนี้เป็นเครื่องมือลดภาษีหลัก
ตรวจ ประกาศเรื่องลดหย่อนประกันชีวิตของกรมสรรพากร ก่อนใช้สิทธิ และพิจารณาผลทางภาษีหากเลิกสัญญาก่อนเงื่อนไขที่กฎหมายกำหนด
บทเรียนจากกรณีศึกษา: ใช้กับคุณได้แค่ไหน
- แผนนี้เหมาะกับเงินที่ถือได้ครบ 18 ปี ไม่ใช่เงินสำรองยามเจ็บป่วยหรือหยุดงาน
- ขนาดทุนควรมาจากเงินเหลือเก็บในปีปกติ ไม่ใช่ปีที่ทำงานหนักที่สุด
- ตัดสินใจจากส่วนรับรอง แล้วมองเงินปันผลเป็นส่วนเสริมที่ไม่แน่นอน
- ผลประโยชน์กรณีเสียชีวิตช่วยครอบครัวได้ แต่ไม่ได้แทนประกันชีวิตหรือประกันสุขภาพที่ควรมีแยก
คำถามจากคนวิชาชีพรายได้สูง
ทำงานกะดึกหรืองานเสี่ยง มีผลต่อการสมัครไหม?
ข้อมูลอาชีพเป็นส่วนหนึ่งของการพิจารณารับประกัน แม้แบบนี้ไม่ต้องตรวจสุขภาพ ผู้สมัครยังต้องแจ้งข้อมูลอาชีพและสุขภาพตามจริง และบริษัทพิจารณาตามหลักเกณฑ์
จ่ายครบ 4 ปีแล้วได้เงินก้อนเลยไหม?
ไม่ใช่ เงินครบสัญญาจ่ายในปีที่ 18 ระหว่างทางมีเงินคืนตามงวดปีละ 4% ของทุนในปีที่ 1–17
ถ้าวันหนึ่งต้องหยุดงานยาว ขอเงินคืนได้ไหม?
เวนคืนได้ แต่ช่วงแรกได้คืนรวมต่ำกว่าเบี้ย สิ้นปีที่ 4 ได้ 285,200 บาท (ค่าเวนคืน 269,200 + เงินคืน 16,000) ขณะที่จ่ายไป 392,000 บาท จึงควรมีเงินสำรองแยกไว้ก่อน
เงินปันผลตัวอย่าง 5% เชื่อได้แค่ไหน?
เป็นสมมติฐานผลตอบแทนสินทรัพย์เพื่อแสดงตัวอย่าง ไม่รับรองการจ่าย ผลจริงอาจต่างอย่างมีนัยสำคัญหรือไม่มีการจ่าย
ลดหย่อนภาษีได้ทั้งหมดไหม?
ไม่ได้ ใบเสนอขายระบุสิทธิลดหย่อนไม่เกิน 100,000 บาทต่อปีตามที่ชำระจริง
ข้อกำหนดและคำเตือนสำคัญ
- ตัวเลขทั้งหมดมาจากตัวอย่างของบริษัท อายุ 35 ปี ทุน 100,000 บาท คุณหมอแพรเป็นตัวละครสมมติ
- ส่วนรับรอง 418,000 บาทมากกว่าเบี้ย 26,000 บาท เฉพาะกรณีอยู่ครบและรับเงินคืนออกทุกปี
- เงินปันผลเป็นส่วนที่บริษัทไม่รับรอง และหมดสิทธิถ้าเปลี่ยนเป็นใช้เงินสำเร็จหรือขยายเวลา
- ประกันชีวิตไม่ใช่เงินฝาก ถ้าเวนคืนช่วงแรก ได้คืนรวมน้อยกว่าเบี้ยที่ชำระ
- ก่อนจ่ายผลประโยชน์ บริษัทหักหนี้สินที่ค้างตามกรมธรรม์
- ส่งคืนกรมธรรม์ได้ภายใน 15 วัน หักค่าใช้จ่าย 500 บาท
- ความคุ้มครองและข้อยกเว้นเป็นไปตามกรมธรรม์ที่ออกจริง
เขียนกรณีศึกษาของคุณเองด้วยตัวเลขจริง
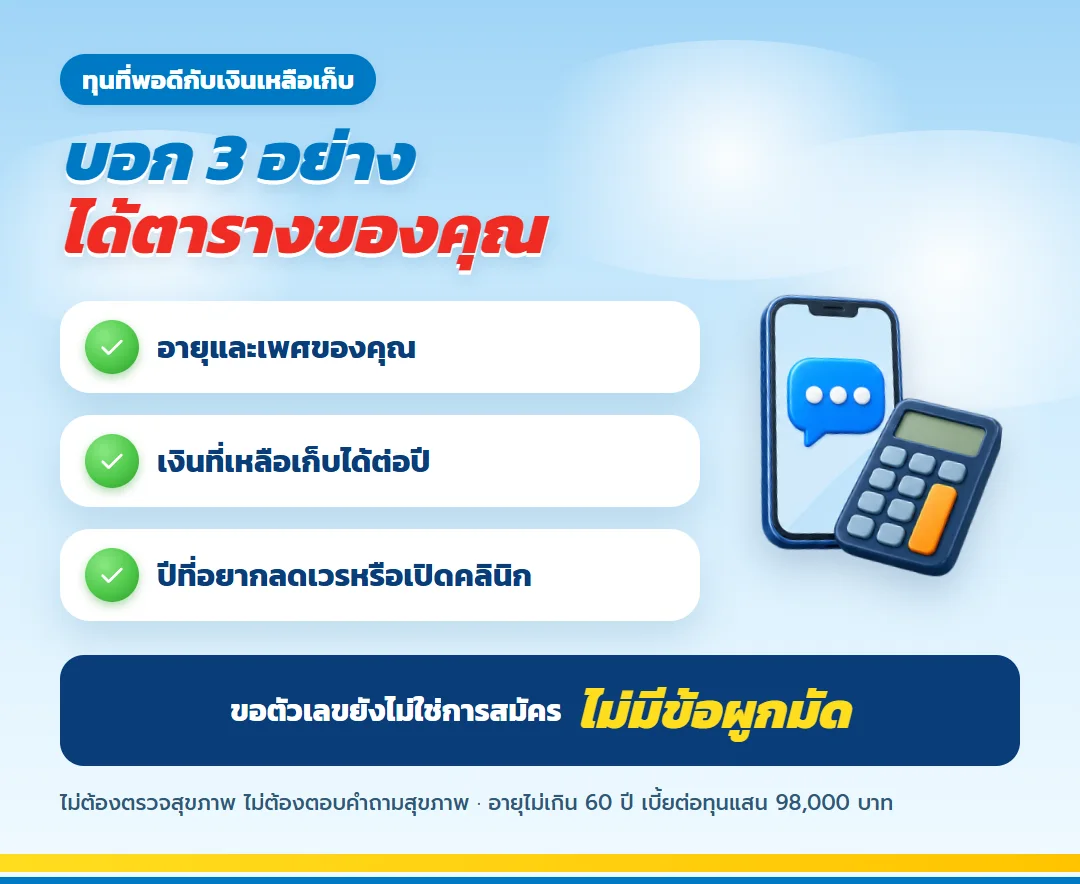
ถ้าคุณเป็นคนวิชาชีพที่รายได้มาจากแรงตัวเอง ลองตอบสามคำถามก่อนขอใบเสนอขาย: เงินสำรองยามหยุดงานพอหรือยัง เงินเหลือเก็บต่อปีในปีปกติคือเท่าไร และอยากให้เงินก้อนปลายทางพร้อมใช้ตอนอายุเท่าไร จากนั้นให้ตัวแทนทำตารางตามอายุ อาชีพ และทุนที่เหมาะกับคุณ
ขอตัวเลขได้โดยยังไม่ต้องสมัคร และไม่มีข้อผูกมัดใด ๆ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
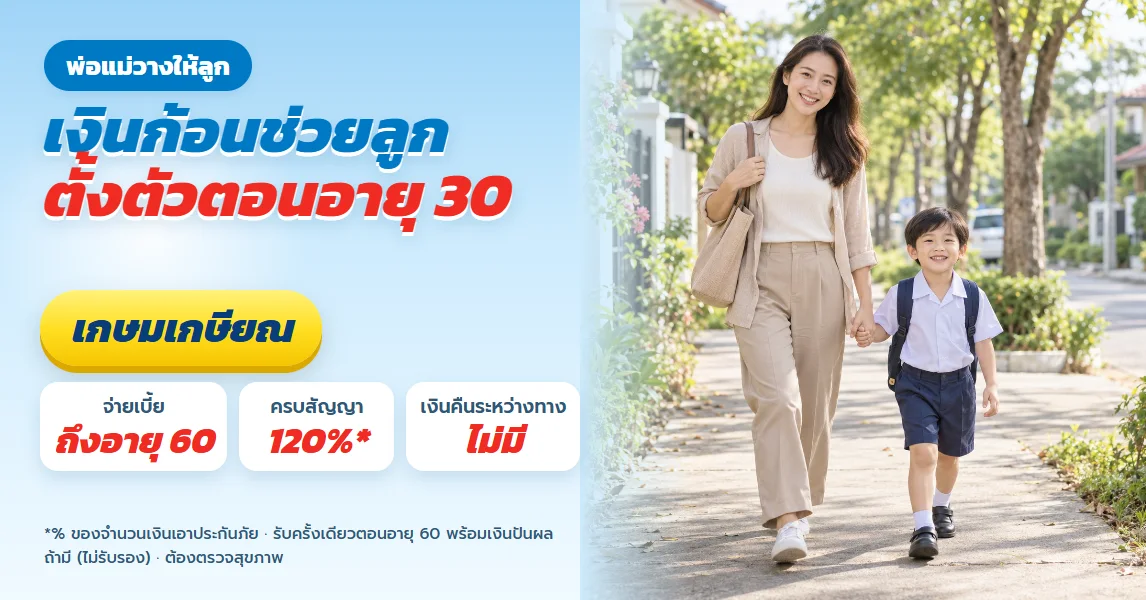
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับคนเพิ่งปลดหนี้ เปลี่ยนค่างวดเดิมเป็นเงินออมที่มีปลายทาง
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 เส้นเวลาจากอายุ 30 ถึง 40 สร้างเงินก้อนให้ตัวเองในอีก 10 ปี
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับคนเพิ่งปลดหนี้ เปลี่ยนค่างวดเดิมเป็นเงินออมที่มีปลายทาง
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 เส้นเวลาจากอายุ 30 ถึง 40 สร้างเงินก้อนให้ตัวเองในอีก 10 ปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้