มันนี่ ฟิต เวลท์ตี้ 10/3 เส้นเวลาจากอายุ 30 ถึง 40 สร้างเงินก้อนให้ตัวเองในอีก 10 ปี
เส้นเวลา มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับคนวัย 30 ที่อยากมีเงินก้อนตอนอายุ 40 อธิบายทีละช่วงอายุว่าจ่ายเบี้ยเท่าไร ได้เงินคืนเท่าไร ความคุ้มครองเปลี่ยนอย่างไร และจุดที่ไม่ควรออกกลางทาง
เส้นเวลา มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับคนวัย 30 ที่อยากมีเงินก้อนตอนอายุ 40 อธิบายทีละช่วงอายุว่าจ่ายเบี้ยเท่าไร ได้เงินคืนเท่าไร ความคุ้มครองเปลี่ยนอย่างไร และจุดที่ไม่ควรออกกลางทาง บทความนี้ตอบเรื่องเก็บเงินก้อนก่อนอายุ 40, ประกันออมทรัพย์ วัย 30, วางแผนเงิน 10 ปี และมันนี่ ฟิต เวลท์ตี้ 10/3 ไทม์ไลน์
อายุ 30 เป็นวัยที่หลายคนเริ่มเห็นชีวิตตัวเองชัดขึ้น รายได้เริ่มมั่นคง หนี้การศึกษาใกล้หมด และเริ่มมีเป้าหมายที่ต้องใช้เงินก้อนในอีกสิบปีข้างหน้า บางคนอยากมีเงินดาวน์บ้านหลังแรกตอนอายุ 40 บางคนอยากมีทุนเปลี่ยนสายงาน บางคนแค่อยากเปิดวัย 40 ด้วยเงินก้อนที่ตัวเองสร้างไว้ตั้งแต่วันนี้
บทความนี้เล่า มันนี่ ฟิต เวลท์ตี้ 10/3 เป็นเส้นเวลาจากอายุ 30 ถึง 40 ปีทีละช่วง ให้เห็นว่าแต่ละปีคุณจ่ายอะไร ได้อะไร และถ้าอยากออกกลางทางจะเป็นอย่างไร ตัวเลขทั้งหมดมาจากใบเสนอขายเคสหญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 100,000 บาท ผู้ชายหรือคนอายุอื่นที่ไม่เกิน 60 ปีใช้ตัวเลขชุดเดียวกันได้ เพราะเบี้ยต่อทุน 100,000 บาทเท่ากันทุกเพศทุกอายุในช่วงนี้
ก่อนเริ่มนาฬิกา: อายุ 30 ปี วันที่สัญญาเริ่ม
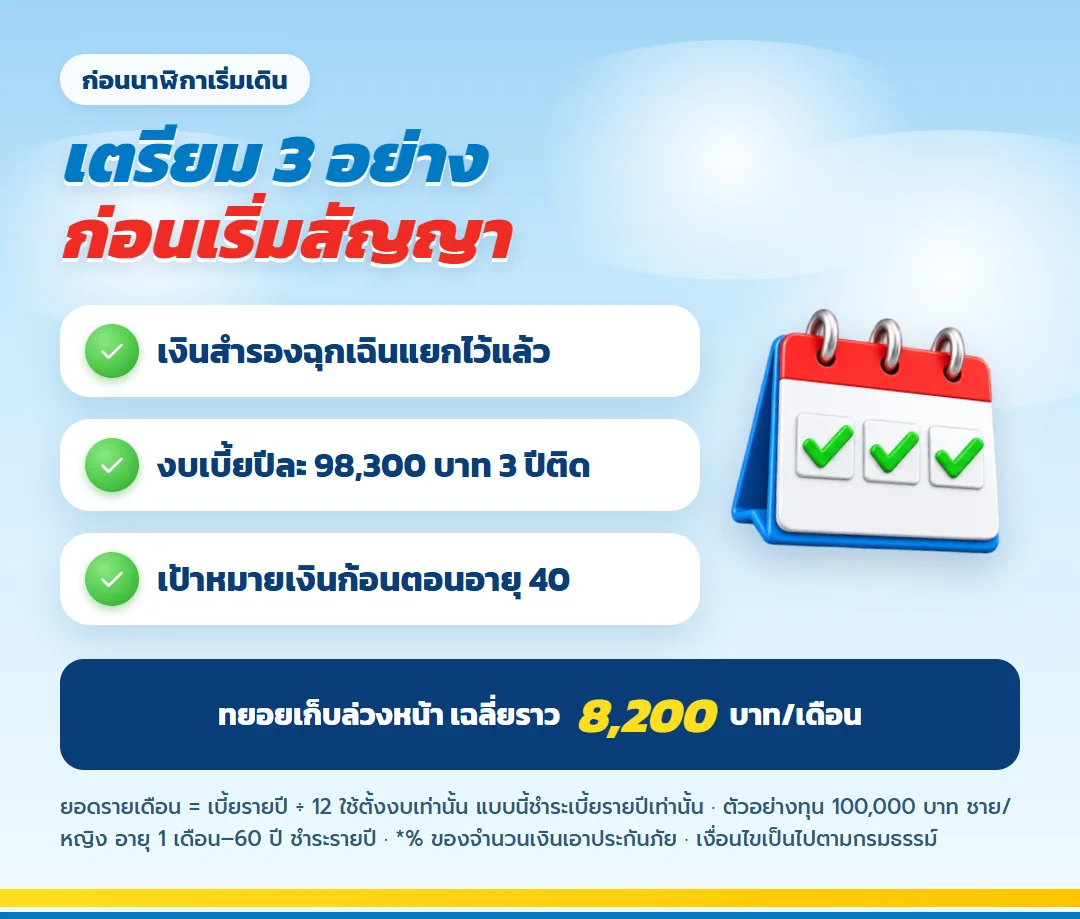
วันที่สัญญาเริ่มคือวันที่นาฬิกา 10 ปีเริ่มเดิน ถ้าชำระเบี้ยงวดแรกก่อนสิ้นปี เบี้ยก้อนนั้นใช้ลดหย่อนในปีภาษีเดียวกันได้ทันที และสัญญาจะครบในอีก 10 ปีถัดไป ซึ่งตรงกับช่วงที่เคสตัวอย่างอายุ 40 ปีพอดี
สิ่งที่ต้องเตรียมก่อนเริ่ม มีสามเรื่อง
- เงินสำรองฉุกเฉินที่แยกไว้แล้ว ไม่ปนกับเงินที่จะจ่ายเบี้ย
- งบเบี้ย 98,300 บาทต่อปีที่จ่ายได้ 3 ปีติด หรือเฉลี่ยราว 8,200 บาทต่อเดือนถ้าทยอยเก็บล่วงหน้า
- เป้าหมายที่ชัดว่าเงินก้อนตอนอายุ 40 จะเอาไปทำอะไร เพื่อให้ไม่เผลอดึงออกมาก่อน
แผนที่ 10 ปีก่อนออกเดินทาง
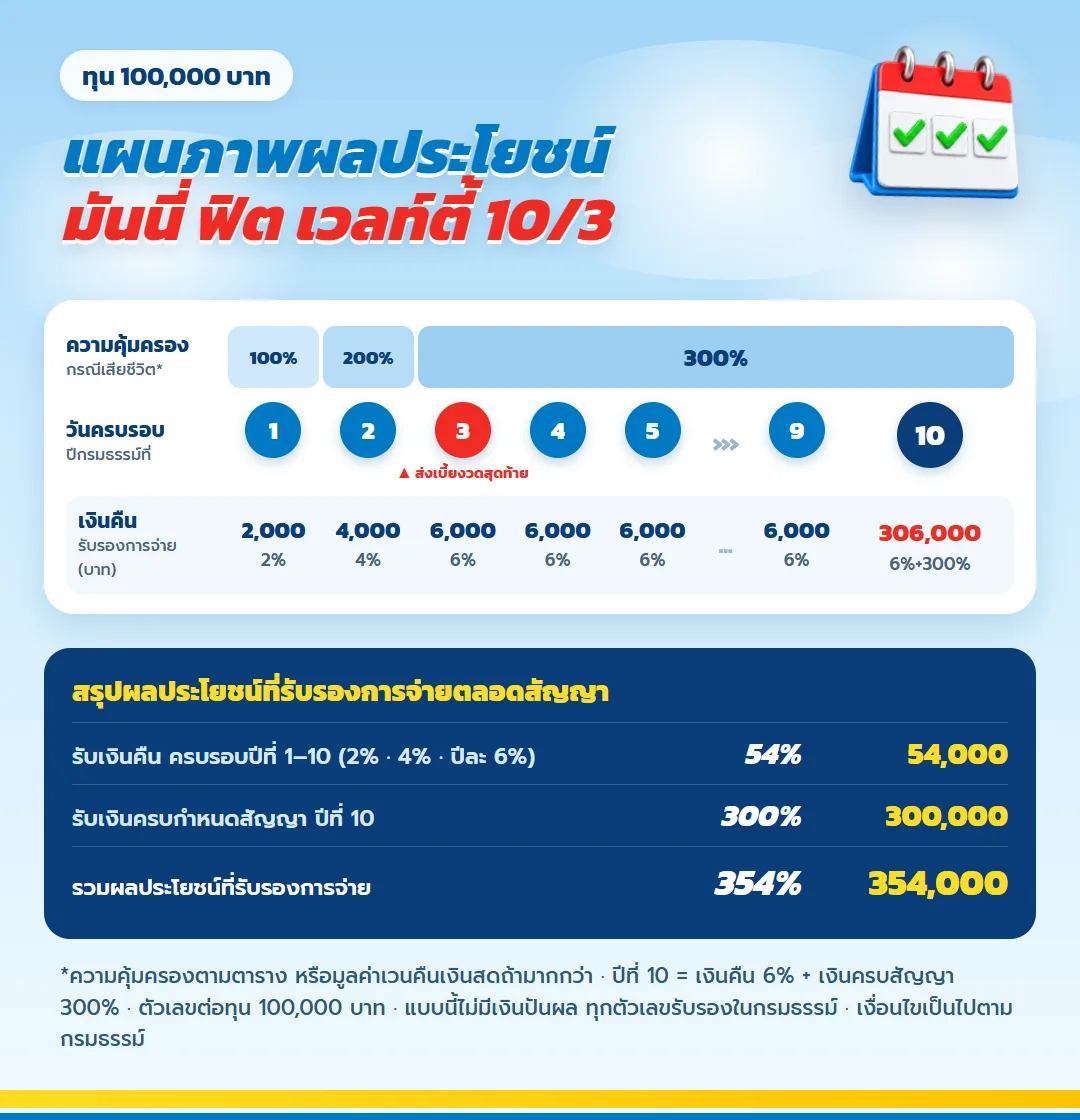
ก่อนเดินทีละอายุ ดูแผนที่ทั้งเส้นก่อน วงกลมแต่ละวงคือวันครบรอบปีกรมธรรม์ วงที่ 1 ตรงกับอายุ 31 ของเคสตัวอย่าง และวงที่ 10 ตรงกับวันที่อายุครบ 40 วงสีแดงคือปีที่ 3 ซึ่งเป็นงวดเบี้ยสุดท้าย
| เงินที่ได้ระหว่างอายุ 30–40 | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนทุกครบรอบปี ตั้งแต่อายุ 31 ถึง 40 | 54% | 54,000 |
| เงินครบกำหนดสัญญาตอนอายุ 40 | 300% | 300,000 |
| รวมเงินที่ได้จากวัย 30 ถึง 40 | 354% | 354,000 |
ทุกบรรทัดเป็นเงินที่กรมธรรม์กำหนดจ่าย แบบนี้ไม่มีเงินปันผล เป้าหมายตอนอายุ 40 จึงวางจากตัวเลขชุดนี้ได้ตรง ๆ
อายุ 30–31: ปีแรกของสัญญา
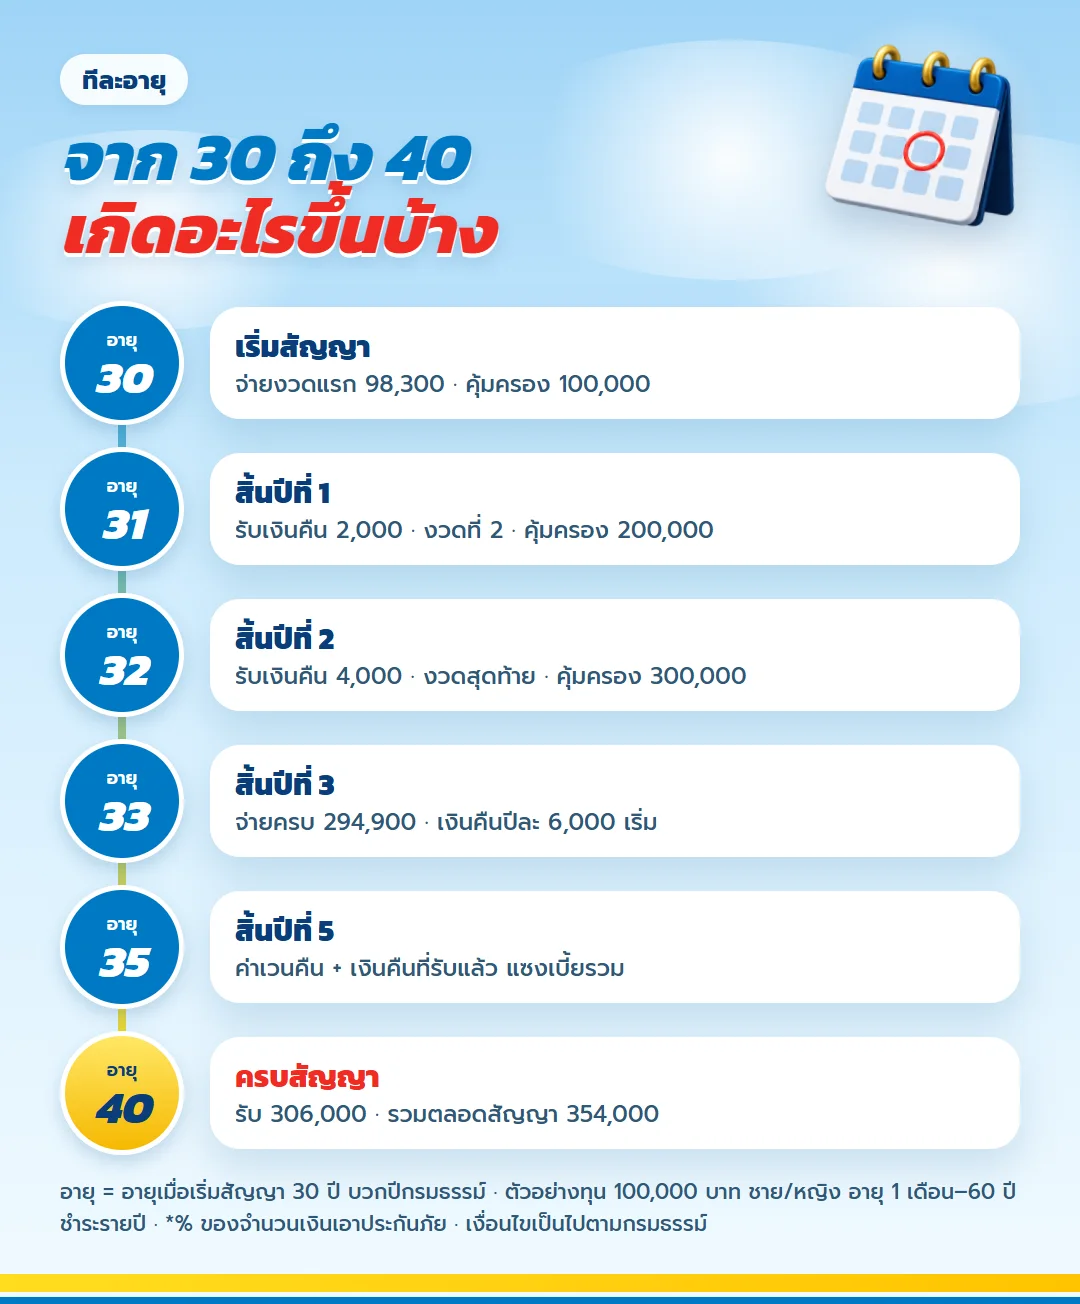
คุณจ่ายเบี้ยงวดแรก 98,300 บาท สัญญาคุ้มครองชีวิต 100% ของทุน หรือ 100,000 บาท เมื่อสิ้นปีกรมธรรม์ที่ 1 คุณได้เงินคืน 2% ของทุน คือ 2,000 บาท
ปีนี้คือปีที่เปราะบางที่สุด ถ้าเวนคืนตอนสิ้นปีที่ 1 จะได้ค่าเวนคืน 68,400 บาท บวกเงินคืน 2,000 บาท รวม 70,400 บาท ยังต่ำกว่าเบี้ยที่จ่ายไป 98,300 บาทอยู่ 27,900 บาท ถ้าเปลี่ยนใจในช่วงนี้ คุณจะเสียเงินต้นไปมากที่สุด เงินที่จ่ายปีนี้ยังใช้ลดหย่อนภาษีได้ตามที่จ่ายจริง ภายในเพดานประกันชีวิตทั่วไปปีละ 100,000 บาท ซึ่งรวมกับเบี้ยประกันชีวิตฉบับอื่นของคุณด้วย
อายุ 31–32: ปีที่สอง จ่ายงวดที่ 2
จ่ายเบี้ย 98,300 บาทอีกครั้ง เบี้ยสะสมเป็น 196,600 บาท ความคุ้มครองชีวิตขยับเป็น 200% ของทุน หรือ 200,000 บาท สิ้นปีที่ 2 ได้เงินคืน 4% คือ 4,000 บาท
สิ้นปีที่ 2 ค่าเวนคืน 159,000 บาท บวกเงินคืนที่รับแล้ว 6,000 บาท รวม 165,000 บาท ยังต่ำกว่าเบี้ยสะสม 196,600 บาทชัดเจน ช่วงนี้หลายคนเจอเหตุการณ์ในชีวิต เช่น เปลี่ยนงาน แต่งงาน หรือมีค่าใช้จ่ายก้อนใหญ่ ถ้าจ่ายเบี้ยไม่ไหวจริง ให้ถามตัวแทนเรื่องทางเลือกกรมธรรม์ใช้เงินสำเร็จหรือขยายระยะเวลาก่อนตัดสินใจเวนคืน
อายุ 32–33: ปีที่สาม งวดสุดท้าย
จ่ายเบี้ยงวดสุดท้าย 98,300 บาท รวมจ่ายทั้งหมด 294,900 บาท นับจากนี้คุณไม่ต้องจ่ายอะไรอีกเลย ความคุ้มครองชีวิตขึ้นเป็น 300% ของทุน หรือ 300,000 บาท และอยู่ระดับนี้ไปจนเกือบครบสัญญา สิ้นปีที่ 3 ได้เงินคืน 6% คือ 6,000 บาท และจะได้เท่านี้ทุกปีจนถึงปีที่ 10
สิ้นปีที่ 3 ค่าเวนคืน 269,400 บาท บวกเงินคืนที่รับแล้ว 12,000 บาท รวม 281,400 บาท แม้จ่ายครบแล้วก็ยังต่ำกว่าเบี้ยรวม 294,900 บาท เส้นทางนี้จึงต้องเดินต่อ
อายุ 33–35: ช่วงพักจ่าย เงินคืนเริ่มสะสม
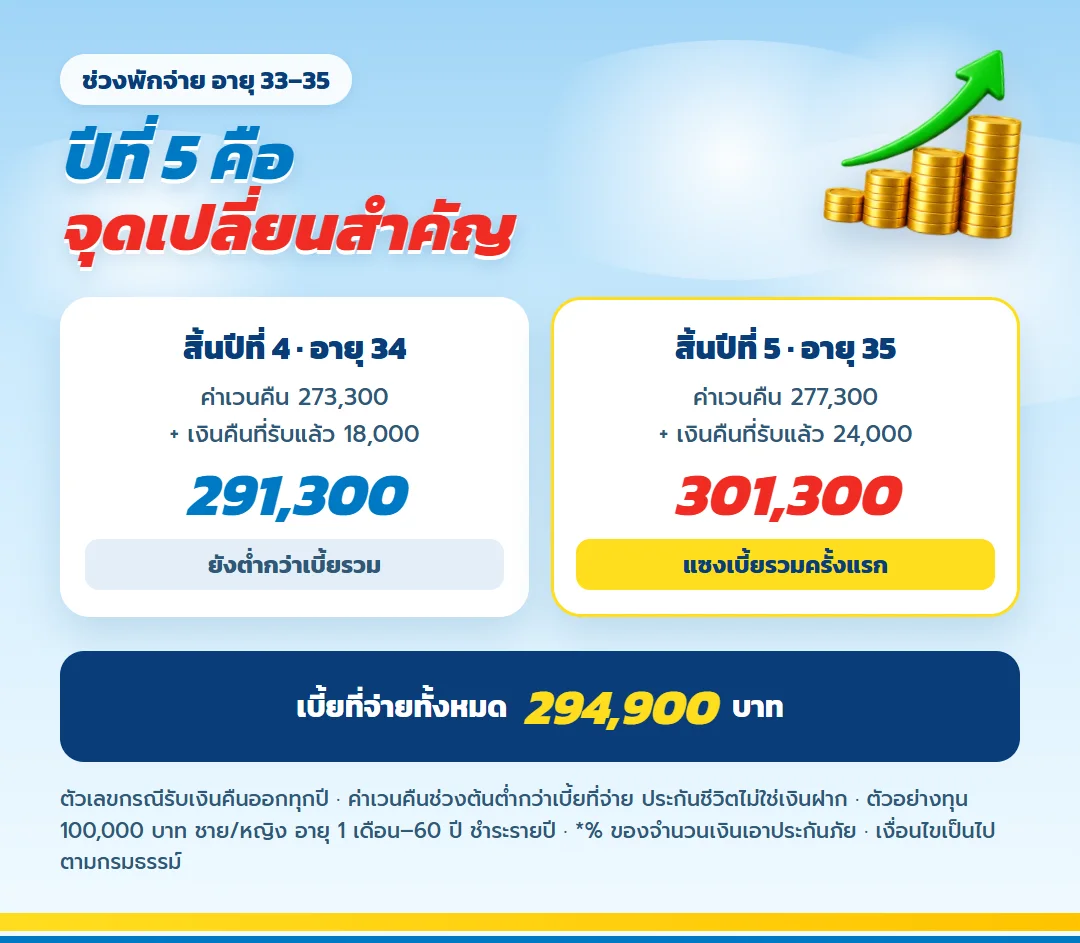
ปีที่ 4 และปีที่ 5 ไม่มีเบี้ยให้จ่าย มีแต่เงินคืนปีละ 6,000 บาท ถึงสิ้นปีที่ 5 คุณรับเงินคืนมาแล้วรวม 24,000 บาท และนี่คือจุดเปลี่ยนสำคัญ ค่าเวนคืนสิ้นปีที่ 5 อยู่ที่ 277,300 บาท เมื่อรวมกับเงินคืนที่รับไปแล้ว 24,000 บาท เป็น 301,300 บาท สูงกว่าเบี้ยที่จ่ายทั้งหมดเป็นครั้งแรก
ส่วนสิ้นปีที่ 4 ยอดรวมยังไม่ถึง คือค่าเวนคืน 273,300 บาท บวกเงินคืนที่รับแล้ว 18,000 บาท เป็น 291,300 บาท ต่ำกว่าเบี้ยรวมอยู่เล็กน้อย
คุณจะใช้เงินคืนช่วงนี้อย่างไรก็ได้ บางคนเอาไปเป็นค่าเรียนคอร์สพัฒนาทักษะ บางคนคงไว้กับบริษัทเพื่อให้ทบต้น ดอกเบี้ยปัจจุบัน 1% ต่อปี แต่ต้องจำไว้ว่าอัตรานี้ไม่ตายตัว เปลี่ยนได้ตามประกาศบริษัท และไม่ต่ำกว่า 0%
อายุ 35–39: ช่วงกลางทาง
ห้าปีนี้เป็นช่วงที่แผนเดินเงียบ ๆ เงินคืนปีละ 6,000 บาทเข้ามาตามรอบ ค่าเวนคืนค่อย ๆ ขยับจาก 281,500 บาทในปีที่ 6 เป็น 295,100 บาทในปีที่ 9 ความคุ้มครองชีวิตคงที่ 300,000 บาท ถ้าเกิดเหตุไม่คาดฝัน ครอบครัวจะได้รับเงินก้อนนี้ หรือค่าเวนคืนถ้าสูงกว่า
ช่วงนี้คือช่วงที่คนส่วนใหญ่ลืมว่ามีแผนนี้อยู่ ซึ่งไม่ใช่เรื่องเสียหาย แค่ควรเก็บกรมธรรม์ไว้ในที่ที่ครอบครัวรู้ และตรวจชื่อผู้รับประโยชน์ทุกครั้งที่ชีวิตเปลี่ยน เช่น แต่งงานหรือมีลูก
อายุ 40: วันครบสัญญา
ครบปีที่ 10 คุณได้รับเงินคืนงวดสุดท้าย 6,000 บาท และเงินครบกำหนด 300% ของทุน คือ 300,000 บาท ถ้ารับเงินคืนออกมาทุกปี ผลประโยชน์ทั้งหมดตลอดสัญญาคือ 354,000 บาท มากกว่าเบี้ยที่จ่าย 59,100 บาท
ถ้าคงเงินคืนไว้ทั้งหมดและอัตราดอกเบี้ยอยู่ที่ 1% ตลอด เงินคืนสะสมจะเป็น 56,233 บาท บวกเงินครบกำหนดเป็น 356,233 บาท เงินก้อนนี้คือสิ่งที่คุณวัย 30 ส่งต่อให้คุณวัย 40 ใบเสนอขายสรุปผลตอบแทนเฉลี่ยกรณีอยู่ครบสัญญาไว้ที่ IRR 2.21% ต่อปี
เงินคืนและเงินครบกำหนดไม่ถูกหักภาษี และเงินจากกรมธรรม์เป็นเงินที่เจ้าหนี้ยึดไม่ได้ ยกเว้นในส่วนเท่ากับเบี้ยที่จ่าย
เส้นเวลาทั้ง 10 ปีในตารางเดียว
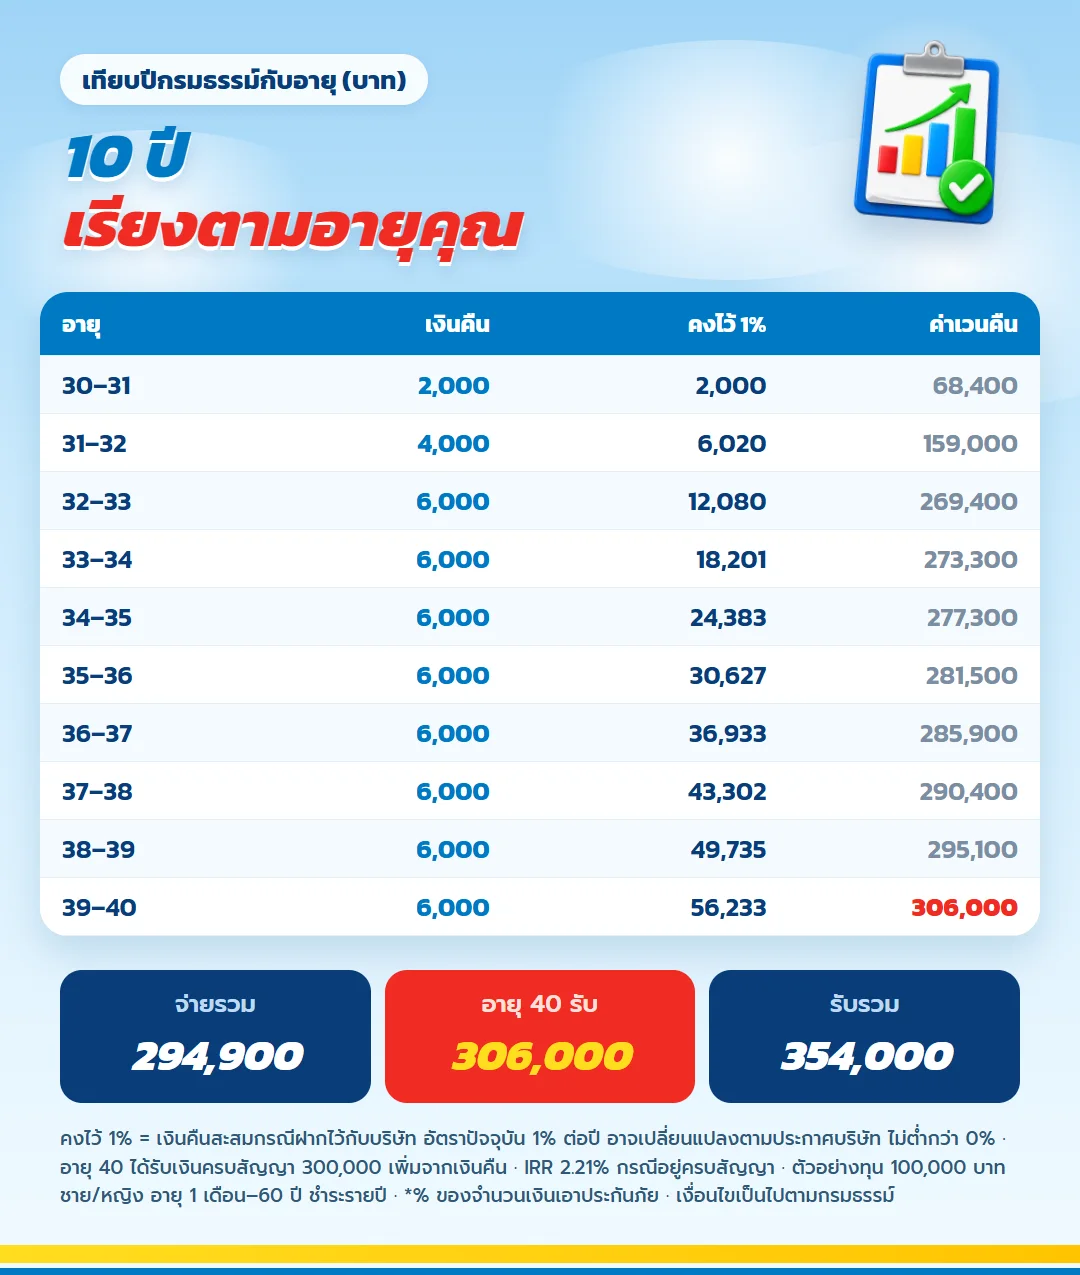
ตารางนี้เรียงตามปีกรมธรรม์ ปีที่ 1 คือช่วงอายุ 30–31 ของเคสตัวอย่าง ปีที่ 10 คือวันที่อายุครบ 40
| สิ้นปีที่ | เบี้ยสะสม (บาท) | เงินคืน (บาท) | สะสมถ้าไม่ถอน ดอกเบี้ยปัจจุบัน 1% (บาท) | เงินครบกำหนด (บาท) | ค่าเวนคืน (บาท) | คุ้มครองชีวิต (บาท) |
|---|---|---|---|---|---|---|
| 1 | 98,300 | 2,000 | 2,000 | - | 68,400 | 100,000 |
| 2 | 196,600 | 4,000 | 6,020 | - | 159,000 | 200,000 |
| 3 | 294,900 | 6,000 | 12,080 | - | 269,400 | 300,000 |
| 4 | 294,900 | 6,000 | 18,201 | - | 273,300 | 300,000 |
| 5 | 294,900 | 6,000 | 24,383 | - | 277,300 | 300,000 |
| 6 | 294,900 | 6,000 | 30,627 | - | 281,500 | 300,000 |
| 7 | 294,900 | 6,000 | 36,933 | - | 285,900 | 300,000 |
| 8 | 294,900 | 6,000 | 43,302 | - | 290,400 | 300,000 |
| 9 | 294,900 | 6,000 | 49,735 | - | 295,100 | 300,000 |
| 10 | 294,900 | 6,000 | 56,233 | 300,000 | 306,000 | 306,000 |
ถ้าเป้าหมายตอนอายุ 40 ใหญ่กว่านี้
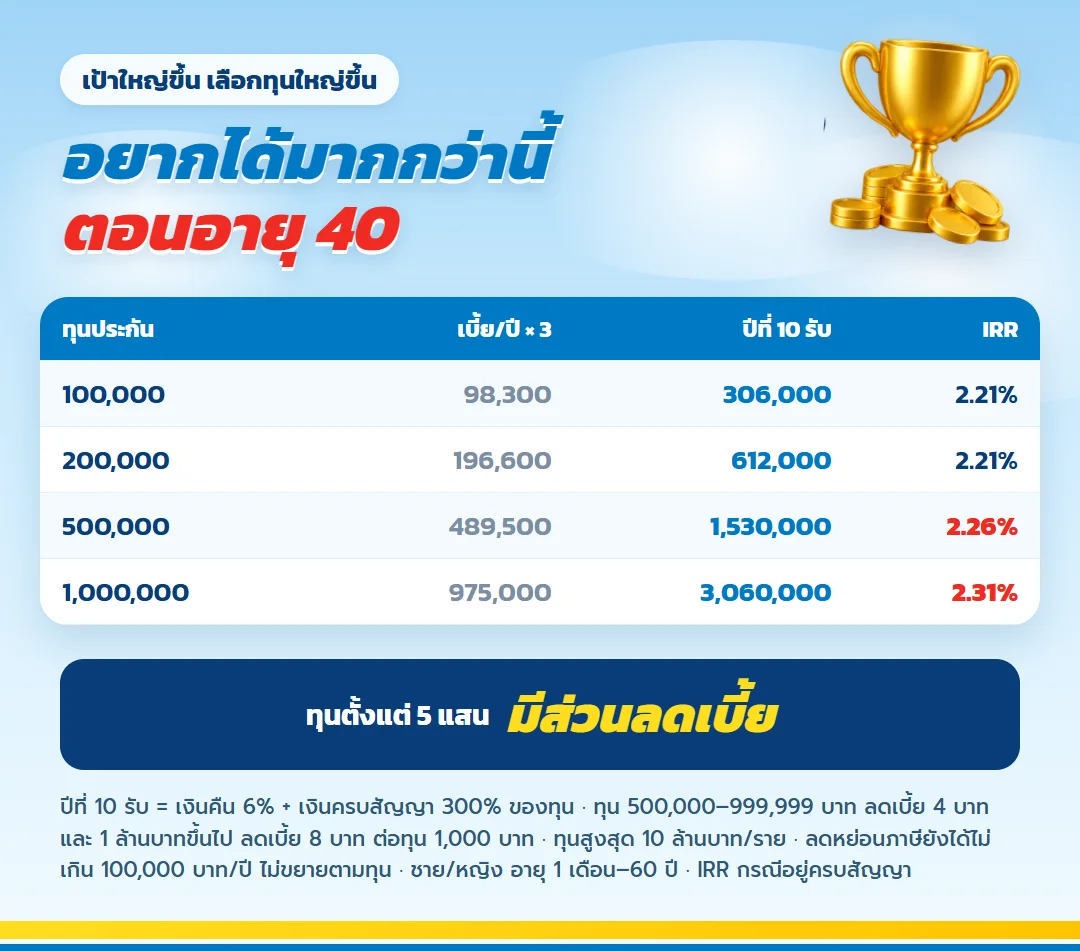
ผลประโยชน์ทุกตัวคิดเป็นเปอร์เซ็นต์ของทุน ถ้าคุณเลือกทุน 200,000 บาท เงินครบกำหนดจะเป็น 600,000 บาท และเงินคืนรายปีจะเป็นสองเท่าของตาราง แต่เบี้ยก็สูงขึ้นตาม และต้องจ่าย 3 ปีเหมือนเดิม ทุนสูงสุดที่รับคือ 10,000,000 บาท อย่าลืมว่าสิทธิลดหย่อนภาษีจำกัดที่ปีละ 100,000 บาท เบี้ยส่วนที่เกินจะไม่ช่วยเรื่องภาษี
คำถามระหว่างทาง
ถ้าอายุ 32 แล้วต้องการเงินด่วน ควรทำอย่างไร?
ค่าเวนคืนช่วงนี้ยังต่ำกว่าเบี้ยที่จ่าย ควรหาแหล่งเงินอื่นก่อน และปรึกษาตัวแทนเรื่องทางเลือกตามกรมธรรม์ก่อนตัดสินใจเวนคืน
IRR 2.21% แปลว่าทุกปีได้ 2.21% ใช่ไหม?
ไม่ใช่ เป็นผลตอบแทนเฉลี่ยต่อปีตลอดสัญญาตามใบเสนอขาย กรณีมีชีวิตอยู่ครบ 10 ปี ถ้าออกก่อน ผลจะต่างไปและอาจขาดทุน
ระหว่างทางเปลี่ยนใจจากรับเงินคืนเป็นคงไว้ได้ไหม?
สอบถามขั้นตอนกับบริษัทหรือตัวแทนได้ ส่วนดอกเบี้ยของเงินที่คงไว้อาจเปลี่ยนแปลงได้ อัตราปัจจุบัน 1% ต่อปี ไม่ต่ำกว่า 0%
ไม่ตรวจสุขภาพ แล้วความคุ้มครองครบไหม?
ครบ แบบนี้ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ แต่ข้อมูลในใบคำขอต้องแถลงตามจริง ถ้าไม่เปิดเผยความจริงหรือแถลงเท็จ บริษัทบอกล้างสัญญาได้ภายใน 2 ปี นอกจากนี้มีข้อยกเว้นกรณีฆ่าตัวตายภายใน 1 ปี ถูกผู้รับประโยชน์ฆ่า และแถลงอายุคลาดเคลื่อน
ข้อกำหนดและคำเตือน
- เส้นเวลาและตัวเลขเป็นเคสตัวอย่างหญิง 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ยปีละ 98,300 บาท
- ช่วงอายุและปีที่ครบสัญญาในบทความคิดจากการเริ่มสัญญาตอนอายุ 30 ปี วันจริงเป็นไปตามวันเริ่มกรมธรรม์
- IRR 2.21% ต่อปีเป็นตัวเลขตามใบเสนอขาย กรณีอยู่ครบสัญญา
- ดอกเบี้ยคงเงินคืนไว้ 1% ต่อปี อาจเปลี่ยนแปลงตามประกาศบริษัท ไม่ต่ำกว่า 0%
- ถ้าเวนคืนในช่วงแรกของสัญญา จะได้เงินน้อยกว่าเบี้ยที่จ่ายไป และประกันชีวิตไม่ใช่เงินฝาก
- เงื่อนไขและข้อยกเว้นฉบับสมบูรณ์ให้ยึดตามกรมธรรม์
เริ่มนับวันถึงอายุ 40 ของคุณ
แจ้งอายุ เพศ อาชีพ และเป้าหมายเงินก้อนในอีก 10 ปี ตัวแทนจะออกใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 10/3 พร้อมเส้นเวลาตามอายุจริงของคุณ การขอตัวเลขไม่มีข้อผูกมัด และถ้าอยากลดหย่อนในปีนี้ ให้ชำระเบี้ยภายใน 31 ธันวาคม
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
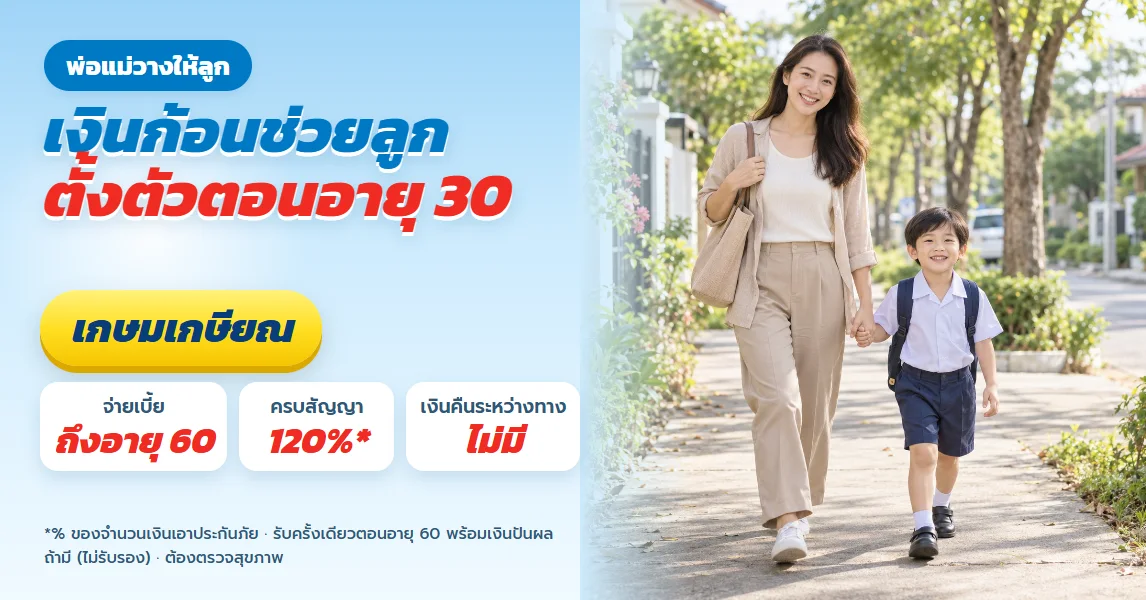
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้