มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับคนเพิ่งปลดหนี้ เปลี่ยนค่างวดเดิมเป็นเงินออมที่มีปลายทาง
คู่มือ มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับคนเพิ่งปลดหนี้ เทียบชีวิตก่อนและหลังผ่อนหมด วางเบี้ยให้เท่าค่างวดเดิม ดูเงินคืนรับรอง เงินครบกำหนด ความคุ้มครองชีวิต และข้อควรระวัง
มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับคนเพิ่งปลดหนี้ เทียบชีวิตก่อนและหลังผ่อนหมด วางเบี้ยให้เท่าค่างวดเดิม ดูเงินคืนรับรอง เงินครบกำหนด ความคุ้มครองชีวิต และข้อควรระวัง บทความนี้ตอบเรื่องปลดหนี้แล้วออมเงินอย่างไร, เปลี่ยนค่างวดเป็นเงินออม, มันนี่ ฟิต เวลท์ตี้ 15/5 เบี้ยรายเดือน และมันนี่ ฟิต เวลท์ตี้ 15/5 เงินคืน
วันที่ผ่อนงวดสุดท้ายจบ ไม่ว่าจะเป็นรถ หนี้บัตร หรือสินเชื่อส่วนบุคคล คือวันที่หลายคนรู้สึกโล่งที่สุดในชีวิตการเงิน แต่อีกไม่กี่เดือนต่อมา คนจำนวนไม่น้อยกลับพบว่าเงินที่เคยต้องจ่ายค่างวดทุกเดือนหายไปกับค่าใช้จ่ายอื่นแบบไม่รู้ตัว เงินเดือนเท่าเดิม แต่บัญชีออมไม่ได้โตขึ้นเลย
บทความนี้เขียนสำหรับคนที่เพิ่งปลดหนี้ก้อนหนึ่งได้ และอยากเปลี่ยน "ค่างวดเดิม" ให้กลายเป็น "เงินออมที่มีปลายทาง" โดยใช้วินัยการจ่ายที่ฝึกมาแล้วหลายปีให้เป็นประโยชน์ต่อ เราจะเทียบชีวิตก่อนและหลังปลดหนี้ แล้วดูว่า มันนี่ ฟิต เวลท์ตี้ 15/5 ซึ่งจ่ายเบี้ย 5 ปี คุ้มครอง 15 ปี ทำหน้าที่นี้ได้อย่างไร
ตัวเลขทั้งหมดมาจากใบเสนอขายของคนอายุ 30 ปี ทุน 100,000 บาท ใช้กับคุณได้เลยถ้าอายุไม่เกิน 50 ปี เพราะเบี้ยคิดเท่ากันทั้งชายและหญิงที่ 98,500 บาทต่อทุนแสน คนอายุ 51 ถึง 70 ปีจะเป็น 99,000 บาท
ก่อนปลดหนี้: ทุกเดือนมีเงินออกไปโดยอัตโนมัติ
ตลอดช่วงที่ผ่อน คุณอาจไม่ได้มองว่าตัวเองมีวินัย แต่ความจริงคือคุณจ่ายเงินก้อนเดิมทุกเดือนตรงเวลา ปรับค่าใช้จ่ายส่วนอื่นให้พอดี และใช้ชีวิตได้โดยไม่มีเงินส่วนนั้น นี่คือทักษะที่หลายคนยังสร้างไม่ได้ และเป็นทักษะเดียวกับที่ใช้ออมเงินระยะยาว
ข้อต่างเดียวคือ ค่างวดหนี้ถูกบังคับด้วยสัญญาและดอกเบี้ย ส่วนเงินออมไม่มีใครบังคับ ถ้าไม่ตั้งระบบไว้ เงินที่ว่างขึ้นจะถูกดูดไปกับรายจ่ายที่ขยายตามรายได้
หลังปลดหนี้: เงินว่างขึ้น แต่ไม่ได้หายไปเฉย ๆ
นักวางแผนการเงินเรียกปรากฏการณ์นี้ว่ารายจ่ายขยายตามเงินที่มี ไม่ใช่เพราะใช้จ่ายฟุ่มเฟือย แต่เพราะไม่มีปลายทางให้เงินก้อนนั้น สามเดือนแรกหลังปลดหนี้จึงเป็นช่วงที่ตัดสินใจง่ายที่สุดว่าเงินส่วนนี้จะไปไหน เพราะคุณยังคุ้นกับการไม่มีมัน
- ถ้าตัดสินใจเร็ว ค่างวดเดิมจะกลายเป็นเงินออมโดยแทบไม่รู้สึก
- ถ้ารอนาน ไลฟ์สไตล์จะปรับตัวกินเงินส่วนนี้ไปจนดึงกลับยาก
- การมีปลายทางที่ชัด เช่นเงินก้อนในอีก 15 ปี ทำให้รู้ว่ากำลังออมไปเพื่ออะไร
ทำไมแผนที่มีกำหนดจ่ายจึงเหมาะกับคนที่เคยผ่อน
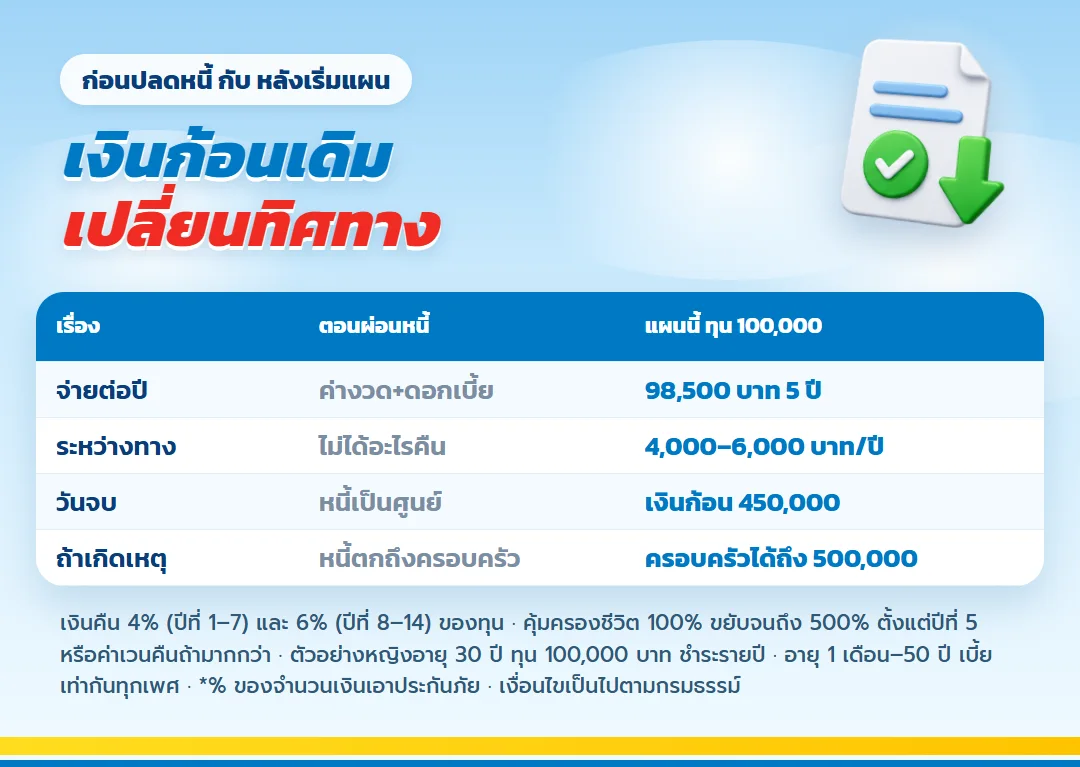
มันนี่ ฟิต เวลท์ตี้ 15/5 มีกำหนดชำระเบี้ยชัดเจนเหมือนสัญญาผ่อน ต่างกันตรงที่เงินที่จ่ายไม่ได้ไปกับดอกเบี้ย แต่ไปสร้างเงินคืน เงินครบกำหนด และความคุ้มครองชีวิตให้ตัวเอง และภาระจบใน 5 ปี ซึ่งหลายคนคุ้นกับระยะผ่อนประมาณนี้อยู่แล้ว
| เทียบกับตอนผ่อนหนี้ | ตอนผ่อน | แผนนี้ (ทุน 100,000) |
| เงินที่ออกต่อปี | ค่างวด + ดอกเบี้ย | 98,500 บาท จ่าย 5 ปี |
| ปีละได้อะไรกลับ | ไม่มี | 4,000 บาท (ปีที่ 1–7) · 6,000 บาท (ปีที่ 8–14) |
| วันจบสัญญา | ปลดหนี้ เหลือศูนย์ | ได้เงินก้อน 450,000 บาท |
| ถ้าเกิดเหตุไม่คาดฝัน | หนี้ที่เหลือตกถึงครอบครัว | ครอบครัวได้ 100,000–500,000 บาท |
| ส่วนที่ไม่แน่นอน | ดอกเบี้ยลอยตัว | เงินปันผลซึ่งไม่รับรองการจ่าย |
จากตาราง ส่วนที่รับรองตามสัญญามีสามส่วน เงินคืนปีละ 4% ของทุนในปีที่ 1–7 เงินคืนปีละ 6% ของทุนในปีที่ 8–14 และเงินครบกำหนด 450% ของทุนเมื่อครบสัญญา ส่วนเงินปันผลทั้งระหว่างทางและเมื่อครบกำหนดไม่รับรองการจ่าย
เทียบค่างวดเดิมกับเบี้ยในเคสตัวอย่าง
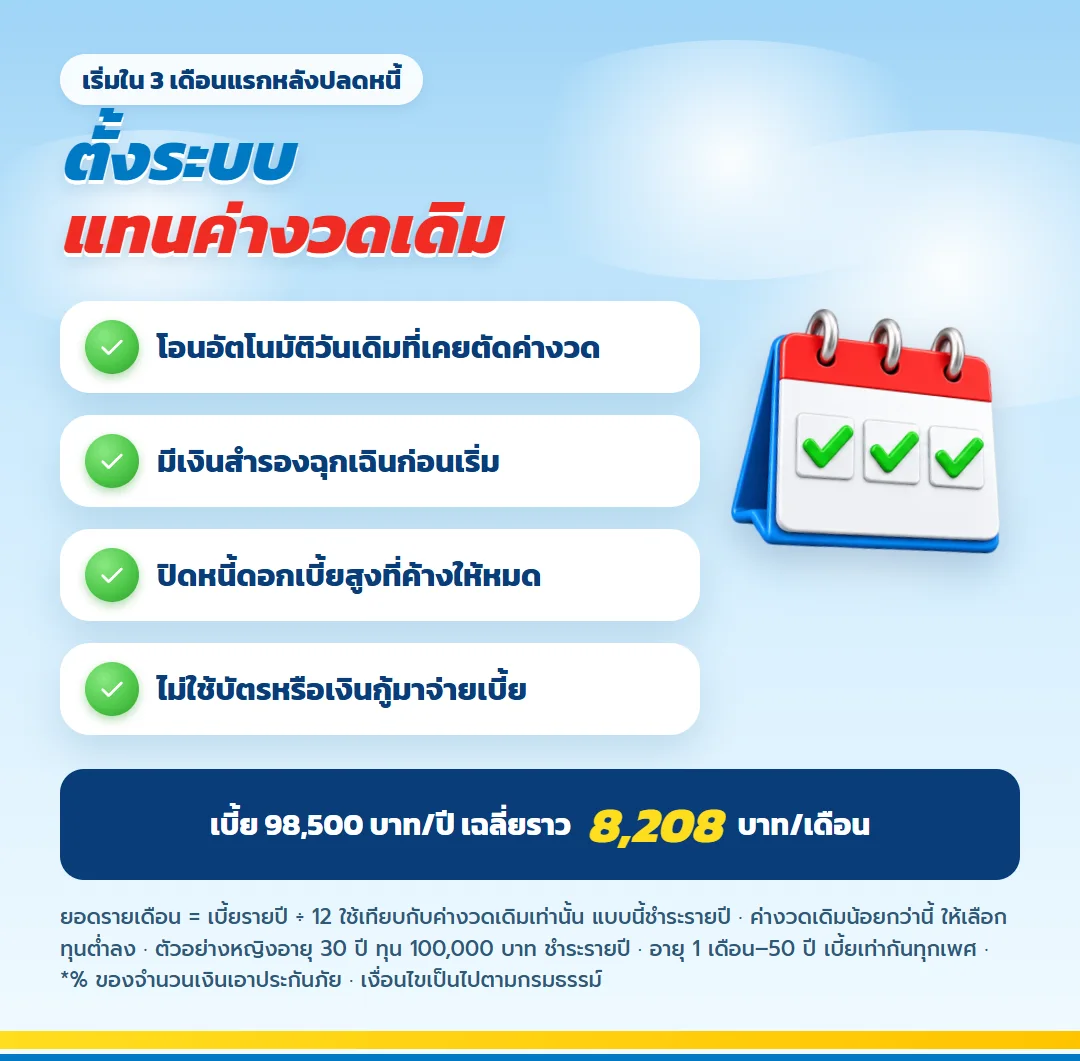
เคสตัวอย่างจ่ายเบี้ยปีละ 98,500 บาท 5 ปี รวม 492,500 บาท ถ้าเฉลี่ยเป็นรายเดือนประมาณ 8,208 บาท ลองเทียบกับค่างวดที่คุณเพิ่งผ่อนจบ ถ้าใกล้เคียงกัน แปลว่าคุณเคยใช้ชีวิตโดยไม่มีเงินจำนวนนี้มาแล้ว ถ้าค่างวดเดิมน้อยกว่า ให้เลือกทุนที่ต่ำลง เบี้ยและผลประโยชน์จะลดลงตามสัดส่วน
วิธีที่ได้ผลคือตั้งโอนอัตโนมัติในวันเดิมที่เคยตัดค่างวด เข้าบัญชีแยกสำหรับเบี้ยโดยเฉพาะ ให้ความรู้สึกเหมือนยังผ่อนอยู่ แต่ครั้งนี้เป็นการผ่อนให้ตัวเองในอนาคต เมื่อถึงวันครบกำหนดชำระเบี้ยรายปี ยอดจะพร้อมโดยไม่ต้องหาเงินก้อน
- ก่อนเริ่ม ตรวจว่ามีเงินสำรองฉุกเฉินแล้ว เพราะช่วงผ่อนหนี้หลายคนไม่ได้สะสมส่วนนี้
- ถ้ายังมีหนี้อื่นที่ดอกเบี้ยสูงค้างอยู่ ให้ปิดก่อนแล้วค่อยเริ่มออมระยะยาว
- อย่าใช้วงเงินบัตรหรือสินเชื่อใหม่มาจ่ายเบี้ย ไม่อย่างนั้นจะวนกลับไปเป็นหนี้อีกรอบ
แผนภาพ 15 ปีของเงินที่เคยเป็นค่างวด
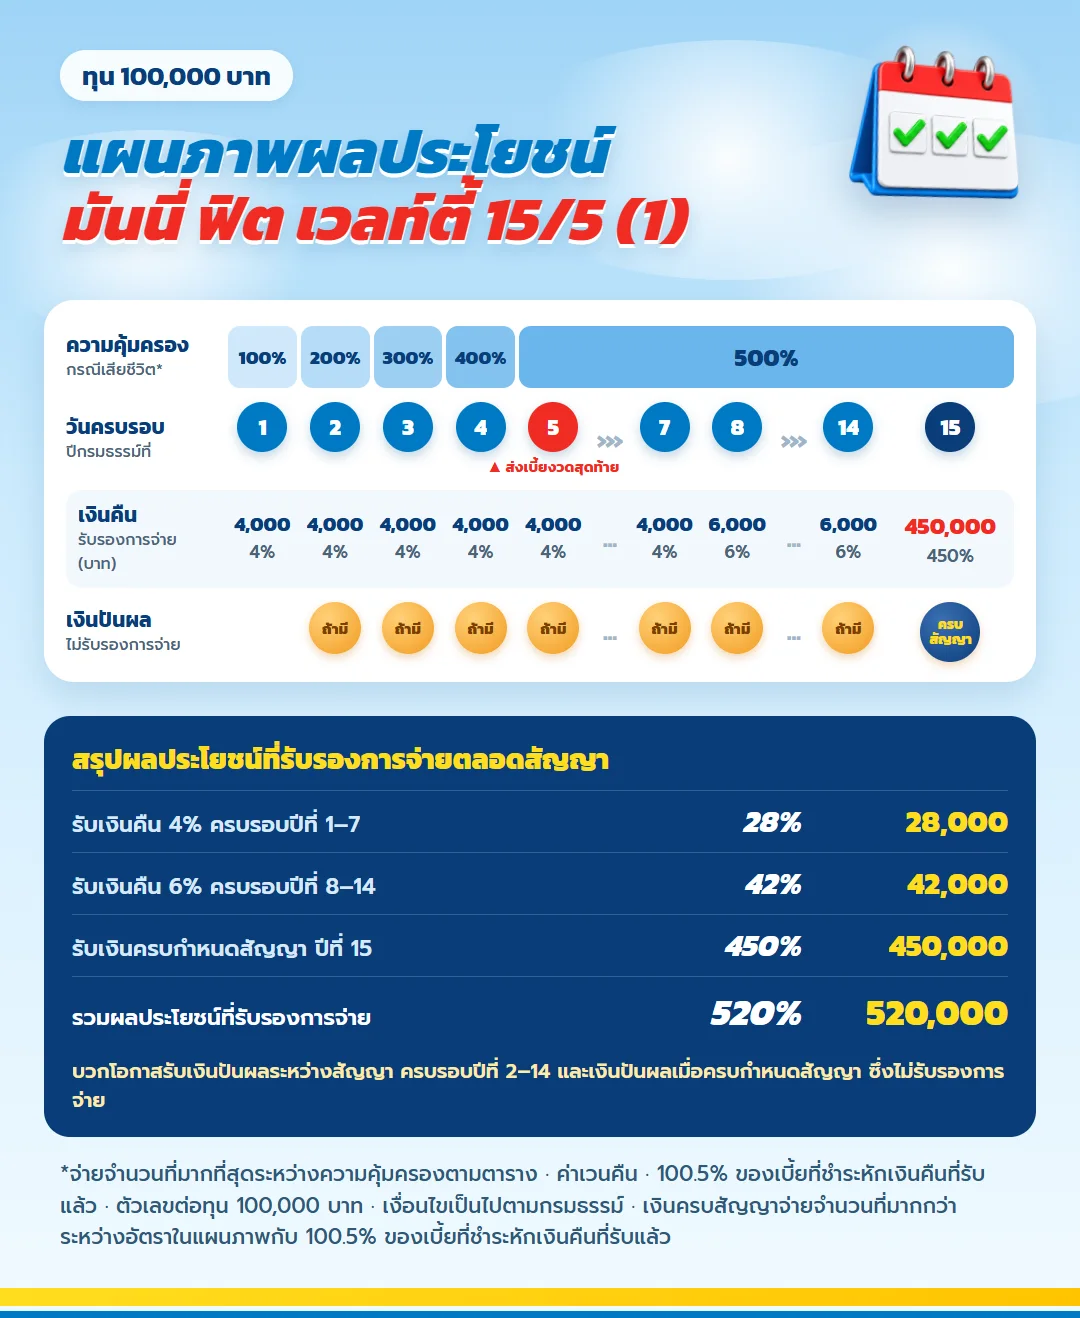
ถ้าตอนผ่อนหนี้คุณเคยดูตารางผ่อนชำระ ภาพนี้คือตารางแบบกลับด้าน วงกลมห้าวงแรกคือปีที่ยังจ่ายเบี้ย วงสีแดงคืองวดสุดท้าย จากนั้นมีแต่เงินคืนไหลกลับทุกวันครบรอบปี จนถึงเงินก้อนในปีที่ 15
| เงินที่ไหลกลับมา | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 4% ปีที่ 1 ถึง 7 | 28% | 28,000 |
| เงินคืนปีละ 6% ปีที่ 8 ถึง 14 | 42% | 42,000 |
| เงินครบสัญญาปลายทางปีที่ 15 | 450% | 450,000 |
| รวมที่กรมธรรม์รับรอง | 520% | 520,000 |
ต่างจากตารางผ่อนหนี้ตรงที่ตัวเลขทั้งหมดเป็นเงินเข้า และทุกบรรทัดรับรองในกรมธรรม์ ส่วนเงินปันผลเป็นของเพิ่มที่ไม่รับรอง จึงไม่ใส่ไว้ในตารางนี้
เงินที่ไหลกลับมาหาคุณตลอด 15 ปี
ข้อดีของแผนนี้เมื่อเทียบกับการผ่อนหนี้คือ เงินเริ่มไหลกลับตั้งแต่ปีแรก ทุน 100,000 บาทในเคสตัวอย่างให้เงินคืนรับรองปีละ 4,000 บาทในปีที่ 1–7 และปีละ 6,000 บาทในปีที่ 8–14 รวมเงินคืนทั้งหมด 70,000 บาท เมื่อครบสัญญาได้เงินครบกำหนดรับรอง 450,000 บาท
รวมส่วนรับรองกรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนออกมาตามงวด เท่ากับ 520,000 บาท เทียบกับเบี้ยรวม 492,500 บาท ส่วนต่าง 27,500 บาท ตัวเลขนี้ไม่รวมเงินปันผลที่ไม่รับรอง ไม่หักภาษีและเงินเฟ้อ และไม่ใช่อัตราผลตอบแทนต่อปี
ข้อควรระวังสำหรับคนเพิ่งปลดหนี้คือ เปอร์เซ็นต์เงินคืนคิดจากทุน ไม่ได้คิดจากเบี้ย 4% และ 6% จึงไม่เหมือนดอกเบี้ยที่เคยจ่ายให้เจ้าหนี้ และไม่ควรนำมาเทียบตรง ๆ กับอัตราดอกเบี้ยเงินฝาก
ใช้เงินคืนรายปีอย่างไรไม่ให้กลับไปเป็นหนี้
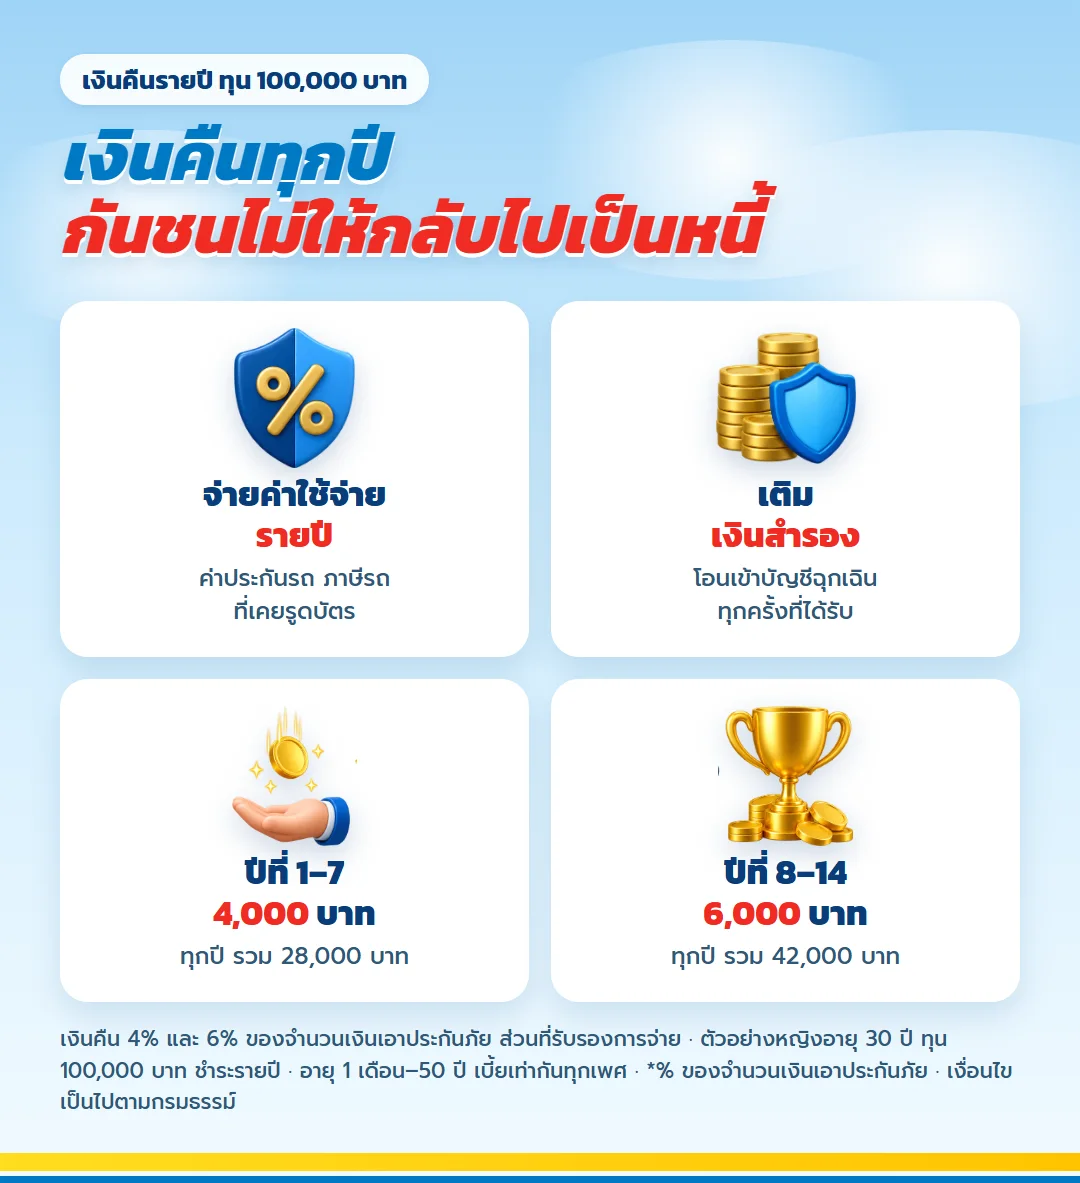
เงินคืนรายปีเป็นเงินที่เข้ามาเป็นก้อนเล็ก ๆ ทุกปี ถ้าไม่วางหน้าที่ไว้ มันจะเป็นเงินที่ใช้หมดไปง่ายที่สุด คนที่เคยผ่านช่วงผ่อนหนี้มาแล้วมักเลือกใช้สองแนวทาง
- แนวทางแรก ใช้เป็นเงินสำหรับค่าใช้จ่ายรายปีที่เคยต้องรูดบัตร เช่น ค่าประกันรถ ค่าภาษีรถ หรือค่าซ่อมบำรุงบ้าน ตัดวงจรการใช้บัตรก้อนใหญ่ปลายปี
- แนวทางที่สอง โอนเข้าบัญชีเงินสำรองฉุกเฉินทุกครั้ง เพื่อให้กันชนทางการเงินหนาขึ้นทุกปีโดยไม่ต้องลดค่าใช้จ่ายเพิ่ม
ช่วงปีที่ 8–14 เงินคืนขยับเป็นปีละ 6,000 บาทในเคสตัวอย่าง ถ้าถึงตอนนั้นเงินสำรองครบแล้ว อาจเปลี่ยนไปเก็บต่อเป็นก้อนเป้าหมายอื่นได้
ความคุ้มครองชีวิตที่หนี้เดิมไม่เคยให้
ตอนผ่อนหนี้ ถ้าเกิดเหตุไม่คาดฝัน ภาระที่เหลืออาจตกไปถึงครอบครัว แต่แผนนี้กลับด้าน ความคุ้มครองชีวิตเพิ่มจาก 100% ของทุนในช่วงแรกไปจนถึง 500% ของทุนตามปีกรมธรรม์ สำหรับทุน 100,000 บาทจึงเริ่มที่ 100,000 บาทและเพิ่มได้ถึง 500,000 บาท
แต่ทุนระดับนี้ไม่ได้ออกแบบมาเพื่อทดแทนรายได้ทั้งหมด ถ้าคุณยังมีภาระใหญ่ เช่น ผ่อนบ้าน หรือมีคนที่พึ่งรายได้ ควรมีประกันชีวิตที่เน้นคุ้มครองแยกไว้ รายละเอียดเงินกรณีเสียชีวิตแต่ละปีและวิธีคำนวณให้ขอตารางเฉพาะทุนที่เลือกจากตัวแทน
เงินปันผล: อย่าเอามาคิดเป็นค่างวด
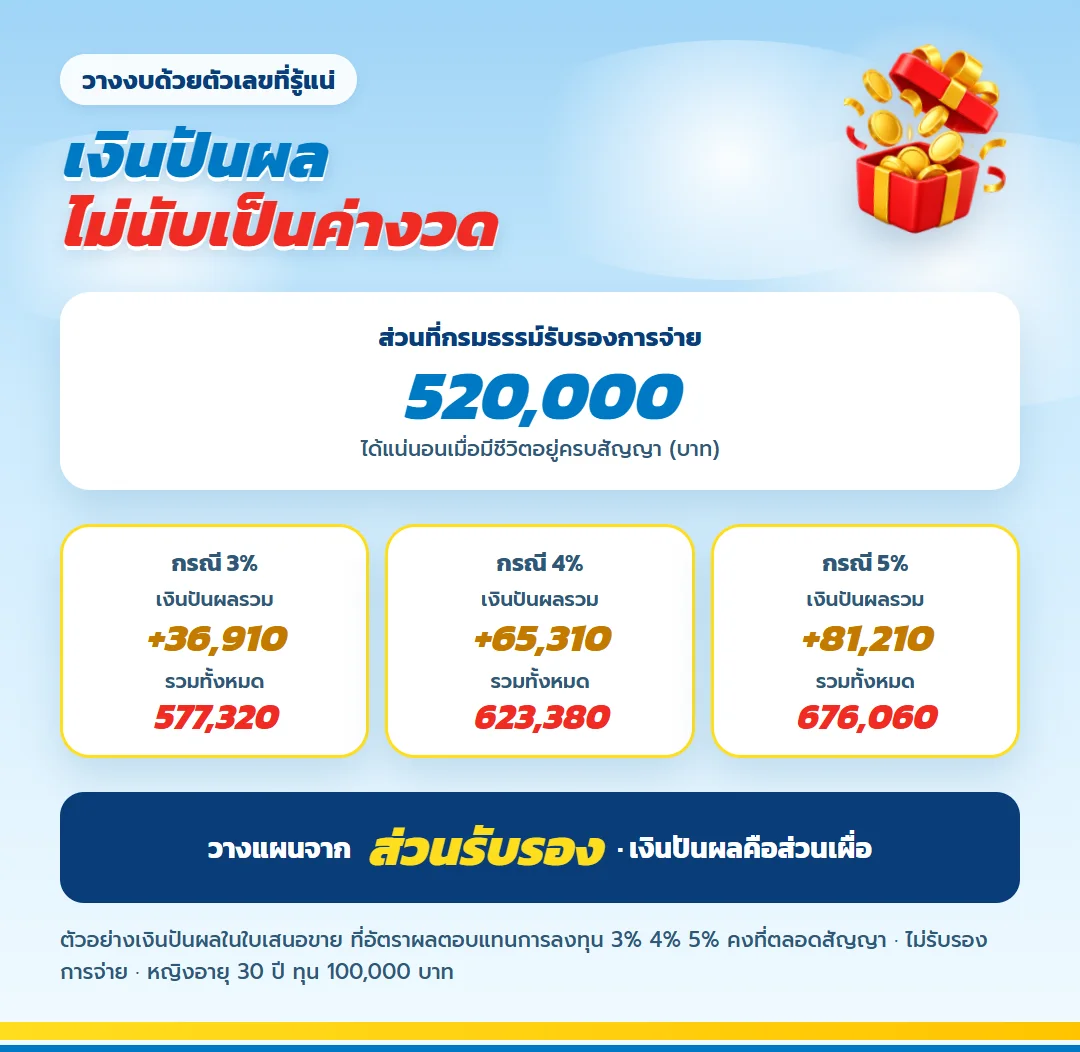
เงินปันผลของแบบนี้ขึ้นกับผลการลงทุนของบริษัท ใบเสนอขายวางตัวอย่างไว้สามระดับ คิดที่ผลตอบแทน 3% ได้เงินปันผลรวมราว 36,910 บาท 4% ราว 65,310 บาท และ 5% ราว 81,210 บาท แต่ไม่มีระดับไหนที่บริษัทรับรองว่าจะจ่าย
คนที่เคยวางงบผ่อนหนี้ด้วยตัวเลขแน่นอนจะเข้าใจหลักนี้ง่าย คือวางแผนด้วยเงินที่รู้แน่ ส่วนเงินปันผลถ้ามีให้ถือเป็นโบนัส ไม่นำมาคำนวณว่าจะถึงเป้าหมายหรือไม่
ถ้ารายได้สะดุดระหว่างจ่ายเบี้ย
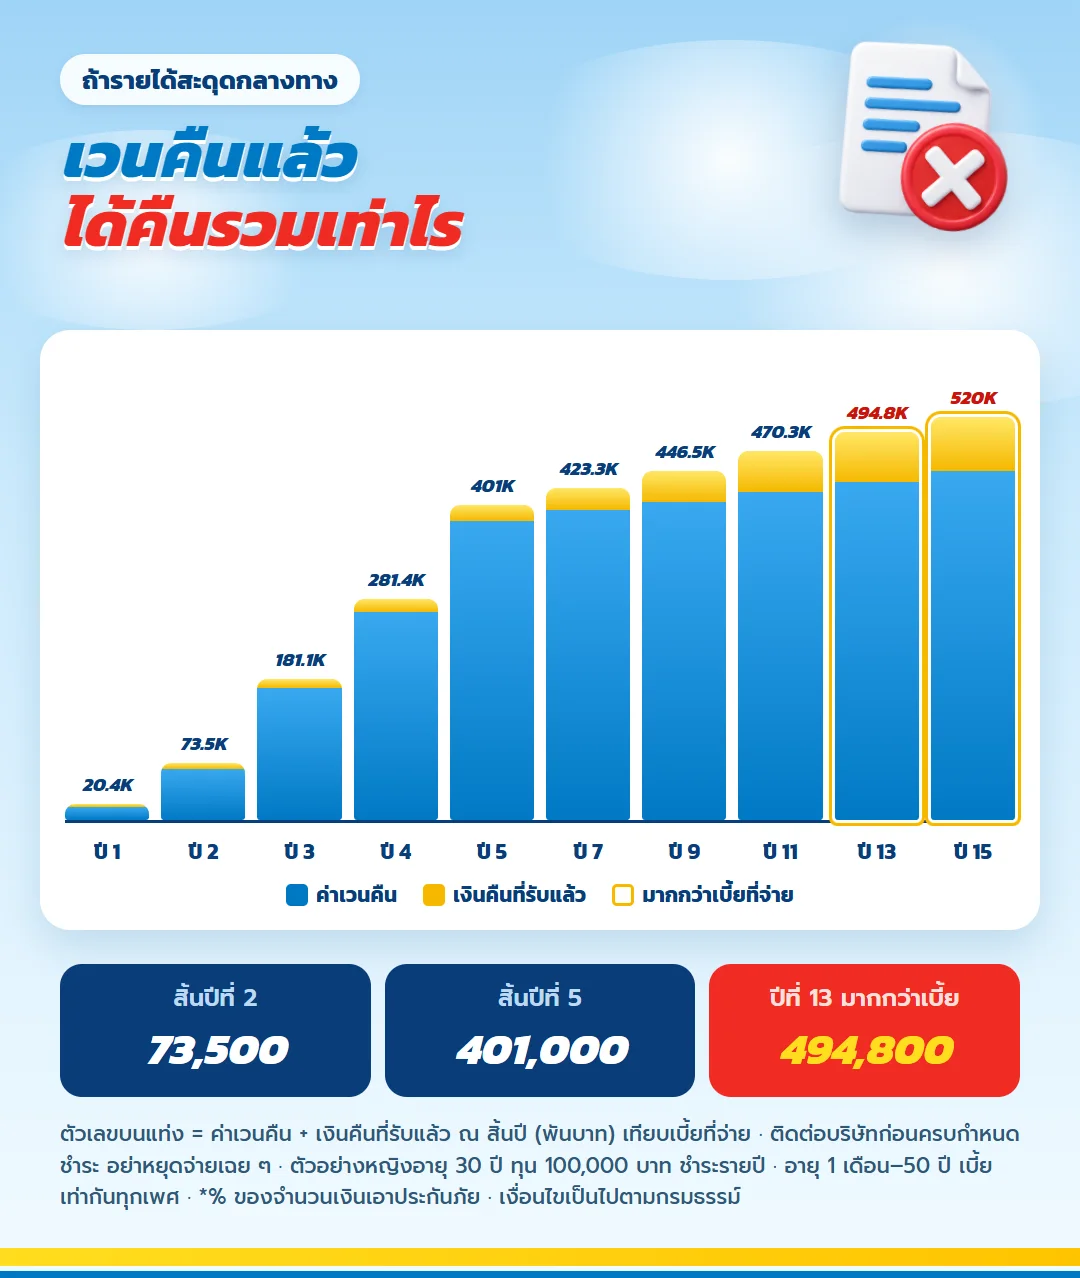
ช่วง 5 ปีที่จ่ายเบี้ย ถ้าเกิดเหตุที่ทำให้จ่ายต่อไม่สะดวก ให้ติดต่อบริษัทก่อนครบกำหนดเพื่อขอทางเลือกตามกรมธรรม์ อย่าหยุดจ่ายเฉย ๆ ส่วนการเวนคืน ช่วงต้นได้น้อยกว่าที่จ่ายชัดเจน สิ้นปีที่ 2 ได้ค่าเวนคืน 65,500 บาท บวกเงินคืน 8,000 บาท รวม 73,500 บาท จากเบี้ยที่จ่าย 197,000 บาท ยอดรวมจะมากกว่าเบี้ยทั้งหมดตั้งแต่สิ้นปีที่ 13
สิ่งสำคัญที่สุดคืออย่ากู้เงินมาจ่ายเบี้ย เพราะจะทำให้วงจรที่เพิ่งหลุดออกมากลับมาอีกครั้ง
คำถามจากคนที่เพิ่งปลดหนี้
เพิ่งปลดหนี้ ควรเก็บเงินสำรองก่อนหรือเริ่มแผนนี้ก่อน?
เงินสำรองฉุกเฉินควรมาก่อนเสมอ ถ้ายังไม่มี ให้แบ่งค่างวดเดิมส่วนหนึ่งไปสร้างเงินสำรอง แล้วเลือกทุนที่เล็กลงสำหรับแผนนี้
เบี้ยต่อเดือนประมาณเท่าไรในเคสตัวอย่าง?
เบี้ยรายปี 98,500 บาท ถ้าเฉลี่ยเป็นรายเดือนประมาณ 8,208 บาท ตัวอย่างนี้ชำระเป็นรายปี รูปแบบการชำระอื่นให้สอบถามตัวแทน
เงินคืน 4% และ 6% เหมือนดอกเบี้ยไหม?
ไม่เหมือน คิดจากทุนประกัน ทุน 100,000 บาทได้ปีละ 4,000 บาทในปีที่ 1–7 และปีละ 6,000 บาทในปีที่ 8–14 ไม่ได้คิดจากเบี้ยที่จ่าย
ครบ 15 ปีได้เงินรับรองรวมเท่าไร?
เงินครบกำหนดรับรอง 450,000 บาท รวมเงินคืนระหว่างทาง 70,000 บาท เป็น 520,000 บาท เทียบกับเบี้ยรวม 492,500 บาท เงินปันผลเป็นส่วนเพิ่มที่ไม่รับรอง
เคยมีประวัติค้างชำระหนี้ มีผลต่อการสมัครไหม?
แบบนี้ไม่ต้องตรวจสุขภาพ การพิจารณารับประกันเป็นไปตามหลักเกณฑ์ของบริษัท สิ่งที่ต้องทำคือกรอกข้อมูลในใบคำขอตามความจริง รายละเอียดอื่นสอบถามตัวแทนได้
ข้อกำหนดและคำเตือน
- ตัวเลขในบทความคิดจากผู้เอาประกันอายุ 30 ปี ทุน 100,000 บาท จ่ายเบี้ยปีละครั้ง
- ได้มากกว่าเบี้ย 27,500 บาท เฉพาะส่วนที่รับรอง เมื่อมีชีวิตอยู่จนครบ 15 ปี
- ตัวอย่างเงินปันผลไม่ใช่สัญญา บริษัทอาจจ่ายน้อยกว่านี้หรือไม่จ่าย
- เวนคืนในช่วงแรกได้เงินรวมต่ำกว่าเบี้ยที่ชำระ อย่านำเงินที่ต้องใช้เร็วมาใส่
- ลดหย่อนภาษีตามหลักเกณฑ์กรมสรรพากร นับรวมกับเบี้ยประกันชีวิตอื่นของคุณ
- เงื่อนไข ความคุ้มครอง และข้อยกเว้นเป็นไปตามกรมธรรม์ที่บริษัทออกให้
เปลี่ยนค่างวดเดิมให้เป็นเงินออมที่มีปลายทาง
ส่งอายุ เพศ อาชีพ และค่างวดเดิมที่คุณเพิ่งผ่อนจบ เพื่อให้ตัวแทนทำใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 15/5 ด้วยทุนที่เบี้ยใกล้เคียงค่างวดนั้น แล้วดูตารางผลประโยชน์ปีต่อปีก่อนตัดสินใจ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
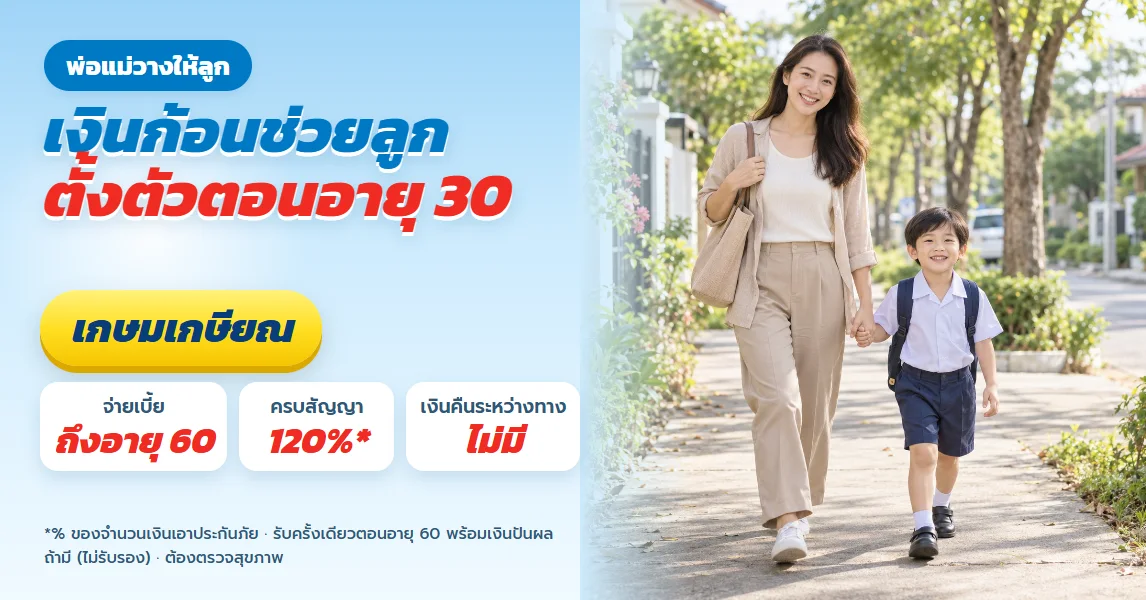
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้