มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคู่แต่งงานใหม่ เช็กลิสต์ 9 ข้อก่อนเริ่มเงินก้อนแรกของบ้าน
เช็กลิสต์ มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคู่แต่งงานใหม่ แบ่งงบเบี้ย เลือกผู้เอาประกันและผู้รับประโยชน์ ตั้งกติกาเงินคืน และอ่านตัวเลขปลายทางให้ตรงกัน
เช็กลิสต์ มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคู่แต่งงานใหม่ แบ่งงบเบี้ย เลือกผู้เอาประกันและผู้รับประโยชน์ ตั้งกติกาเงินคืน และอ่านตัวเลขปลายทางให้ตรงกัน บทความนี้ตอบเรื่องประกันออมทรัพย์ คู่แต่งงานใหม่, วางแผนการเงินหลังแต่งงาน, มันนี่ ฟิต เฟิร์ม 30/15 ผู้รับประโยชน์ และมันนี่ ฟิต เฟิร์ม 30/15 เบี้ยรายปี
หลังงานแต่งงานผ่านไป คู่ใหม่หลายคู่เจอคำถามที่ไม่มีใครสอนมาก่อน เงินเดือนของเราสองคนจะรวมกันแค่ไหน ใครจ่ายอะไร และเงินเก็บก้อนแรกของ "เรา" ควรหน้าตาเป็นอย่างไร บางคู่เปิดบัญชีร่วม บางคู่ยังแยกกันเหมือนเดิม แต่ทุกคู่มีเป้าหมายร่วมกันอย่างน้อยหนึ่งข้อ คือไม่อยากให้เรื่องเงินกลายเป็นเรื่องที่ต้องทะเลาะกันในอีกสิบปีข้างหน้า
บทความนี้เขียนเป็นเช็กลิสต์สำหรับคู่แต่งงานใหม่ที่กำลังคิดจะใช้ มันนี่ ฟิต เฟิร์ม 30/15 เป็นแผนออมระยะยาวก้อนแรกของบ้าน แต่ละข้อเป็นคำถามที่ควรคุยกันให้จบก่อนเซ็นใบคำขอ ถ้าตอบได้ครบทุกข้อ แผนนี้จะเป็นเครื่องมือที่ช่วยทั้งสองคน ถ้ายังตอบไม่ได้ อาจแปลว่ายังไม่ถึงเวลา หรือควรเริ่มที่ทุนเล็กกว่านี้
ตัวเลขทุกตัวคิดต่อทุนประกัน 100,000 บาท ตามใบเสนอขายตัวอย่างของบริษัท กรณีผู้หญิงอายุ 30 ปี เพื่อให้สองคนคุยกันบนตัวเลขชุดเดียว เงินคืนและเงินครบกำหนดเพิ่มตามทุนที่เลือก ส่วนเบี้ยจริงขึ้นกับอายุ เพศ อาชีพ สุขภาพ และหลักเกณฑ์รับประกันของบริษัท
ก่อนเริ่มเช็กลิสต์: ภาพรวม 30 ปีของแบบ
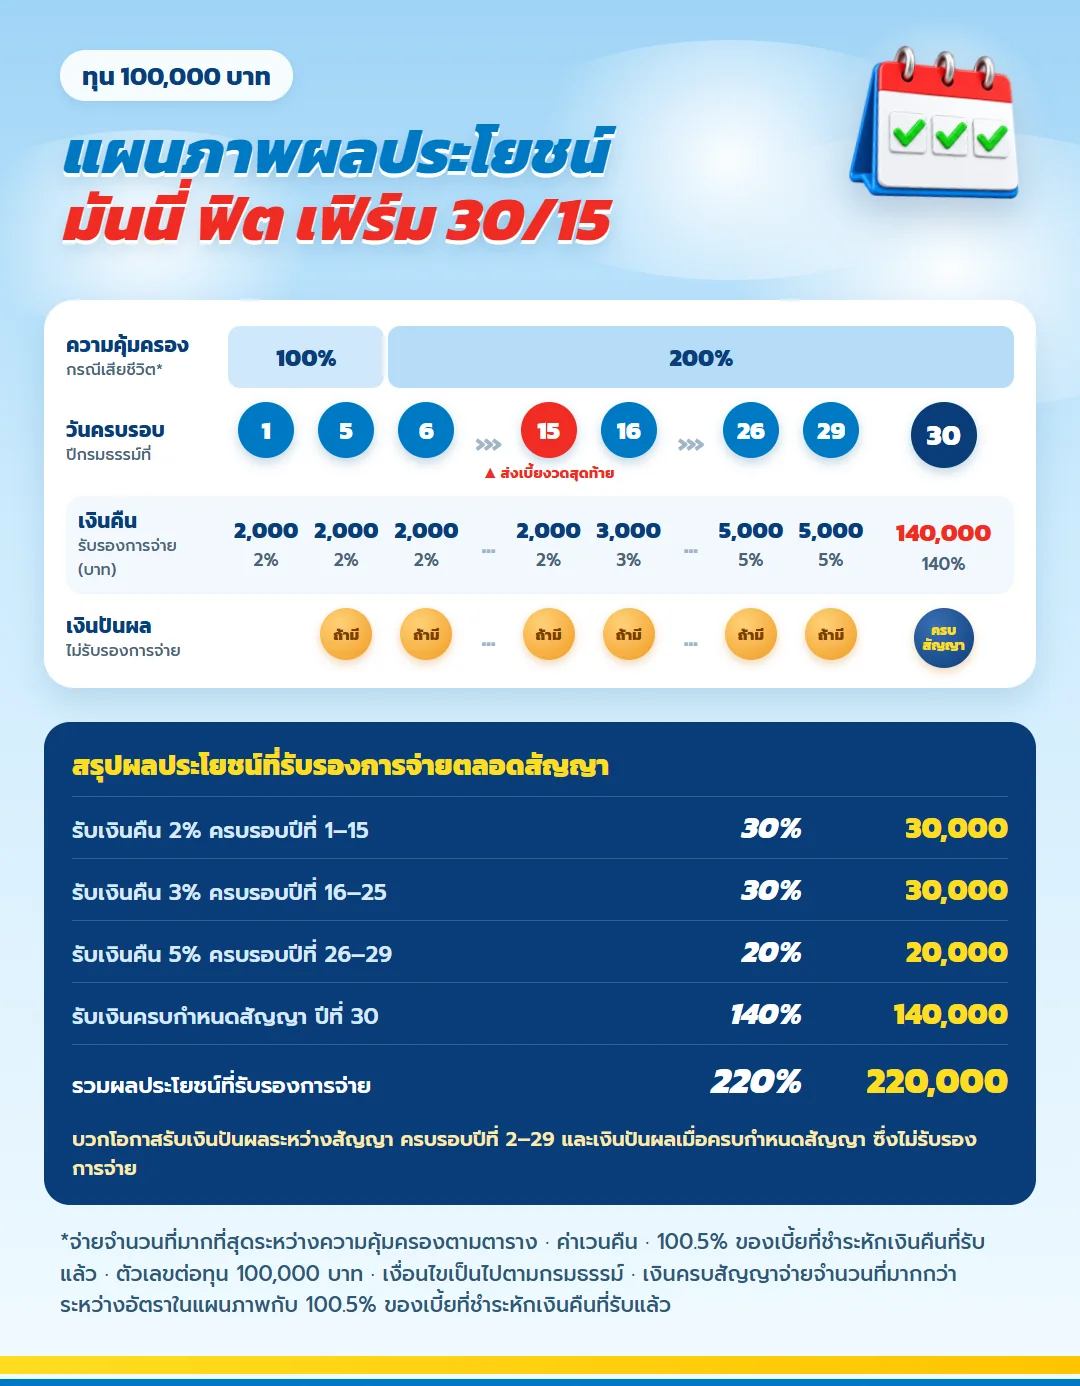
ให้ทั้งสองคนดูภาพนี้พร้อมกันก่อนเริ่มเช็กลิสต์ วงกลมคือวันครบรอบปีกรมธรรม์ วงสีแดงคืองวดเบี้ยสุดท้ายของบ้าน แถวบนคือความคุ้มครองชีวิตของผู้เอาประกัน และแถวล่างคือเงินที่จะเข้าบ้านทุกปี
| สิ่งที่บ้านได้แน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 2% ปีที่ 1 ถึง 15 ช่วงสร้างครอบครัว | 30% | 30,000 |
| เงินคืน 3% ปีที่ 16 ถึง 25 | 30% | 30,000 |
| เงินคืน 5% ปีที่ 26 ถึง 29 | 20% | 20,000 |
| เงินครบกำหนดปีที่ 30 | 140% | 140,000 |
| รวมที่บ้านได้รับแน่นอน | 220% | 220,000 |
ตัวเลขชุดนี้คิดต่อทุน 100,000 บาท และเป็นส่วนที่กรมธรรม์รับรอง คู่ที่ตกลงกันจากตารางนี้ก่อน จะคุยเรื่องเงินปันผลได้โดยไม่คาดหวังเกินจริง
ข้อ 1: แผนนี้คืออะไร อธิบายให้คู่ของคุณฟังได้ในสามประโยคไหม
ก่อนคุยเรื่องเงิน ลองสรุป มันนี่ ฟิต เฟิร์ม 30/15 ให้อีกฝ่ายเข้าใจแบบสั้นที่สุด ถ้าสรุปไม่ได้ แปลว่ายังไม่ควรตัดสินใจ สามประโยคที่ใช้ได้คือ
- จ่ายเบี้ย 15 ปี แต่สัญญาคุ้มครองยาว 30 ปี ช่วงหลังจึงไม่มีเบี้ยต้องจ่ายแล้ว
- ระหว่างทางมีเงินคืนรับรองทุกปี เริ่มที่ 2% ของทุน แล้วขยับเป็น 3% และ 5% ในช่วงท้าย พอครบปีที่ 30 มีเงินก้อนรับรอง 140% ของทุน
- ถ้าผู้เอาประกันเสียชีวิตระหว่างสัญญา คนที่ระบุเป็นผู้รับประโยชน์ได้รับความคุ้มครองชีวิต 100% ของทุนในห้าปีแรก และ 200% ตั้งแต่ปีที่ 6
ส่วนที่ต้องพูดเพิ่มทุกครั้งคือเงินปันผล แบบนี้มีเงินปันผลก็จริง แต่เป็นส่วนที่ไม่รับรองการจ่าย จะมีหรือไม่มี มากหรือน้อย ขึ้นกับผลการดำเนินงานของบริษัท คู่ที่วางแผนร่วมกันควรตกลงตั้งแต่แรกว่าจะคิดเฉพาะส่วนรับรอง เพื่อไม่ให้ใครคาดหวังเงินที่ยังไม่เกิดขึ้น
ข้อ 2: ตารางสรุปของแบบ ทั้งสองคนอ่านแล้วเข้าใจตรงกัน
| สิ่งที่ต้องตกลงกัน | ตัวเลขต่อทุนแสน | หมายเหตุ |
| ระยะจ่าย / คุ้มครอง | 15 ปี / 30 ปี | แบบต้องตรวจสุขภาพ |
| เบี้ยที่บ้านต้องกัน | 12,522 ต่อปี | รวม 187,830 |
| เงินคืนเข้าบ้าน | 2% → 3% → 5% ของทุน | รวม 80,000 ในปีที่ 1–29 |
| เงินก้อนปลายทาง | 140,000 | ครบปีที่ 30 |
| ถ้าผู้เอาประกันจากไป | 100,000 → 200,000 | 200% ตั้งแต่ปีที่ 6 |
| เงินปันผล | ไม่รับรอง | อ่านแยกจากตัวเลขข้างบน |
สิ่งที่คู่ใหม่มักอ่านพลาดคือคิดว่าเปอร์เซ็นต์เงินคืนคิดจากเบี้ยที่จ่าย ความจริงคิดจากทุนประกัน เงินคืน 2% ของทุน 100,000 บาทจึงเท่ากับ 2,000 บาท ไม่ใช่ 2% ของเบี้ย 12,522 บาท การอ่านฐานคำนวณให้ตรงกันตั้งแต่ต้นช่วยกันความเข้าใจผิดที่อาจกลายเป็นความผิดหวังในอนาคต
ข้อ 3: งบเบี้ยมาจากกระเป๋าใคร และถ้ารายได้ของคนหนึ่งหายไปจะเป็นอย่างไร
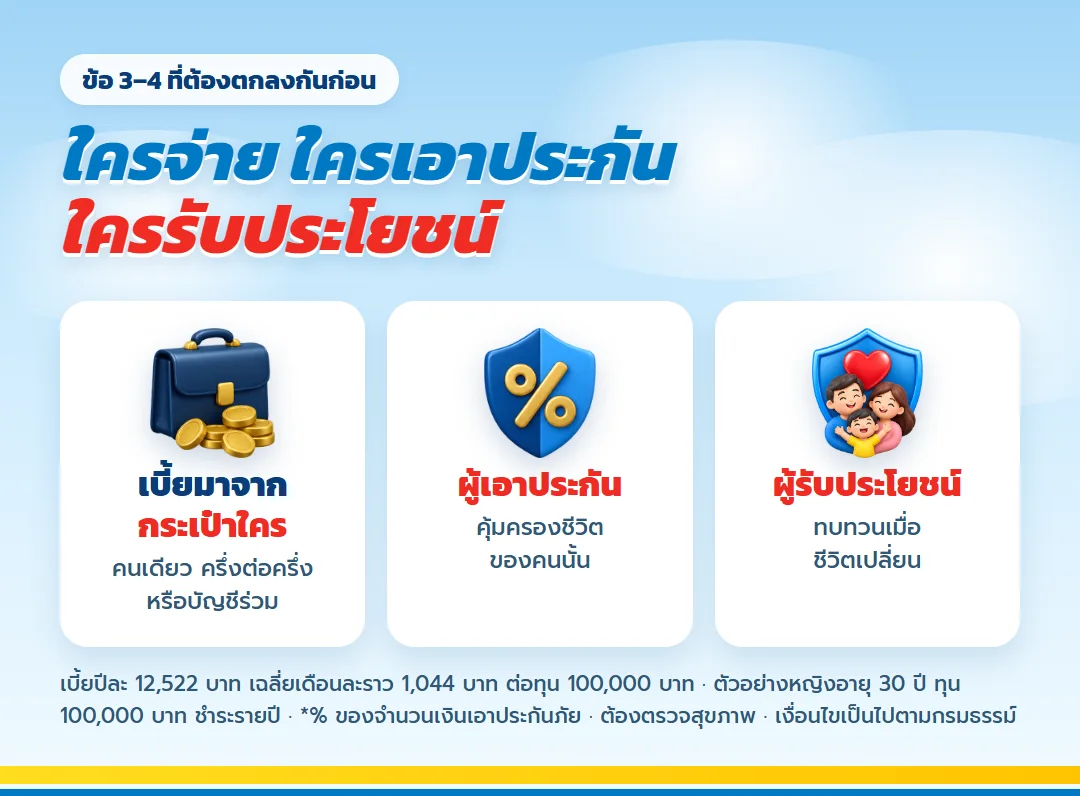
เคสนี้จ่ายเบี้ยปีละ 12,522 บาท นาน 15 ปี รวม 187,830 บาท หรือเฉลี่ยเดือนละราว 1,044 บาท คู่ใหม่ต้องตอบให้ชัดว่าเงินก้อนนี้จะกันจากรายได้ของใคร แบ่งคนละครึ่ง หรือโอนเข้าบัญชีร่วมแล้วตัดจากที่นั่น
ไม่มีวิธีไหนถูกหรือผิด แต่มีวิธีที่ทนแรงกระแทกได้มากกว่า ลองสมมติสถานการณ์ที่เกิดขึ้นได้จริงกับคู่วัยสามสิบ เช่น ฝ่ายหนึ่งลาคลอดและรายได้ลดลงหลายเดือน ฝ่ายหนึ่งเปลี่ยนงานแล้วต้องรอเงินเดือนงวดแรก หรือมีคนหนึ่งตัดสินใจกลับไปเรียนต่อ ถ้าเบี้ยยังจ่ายได้ด้วยรายได้ของอีกคนในช่วงนั้น แผนนี้ก็เดินต่อได้ ถ้าไม่ได้ ควรลดทุนลงตั้งแต่ต้น เบี้ยและผลประโยชน์จะลดลงตามสัดส่วน
- ตั้งบัญชีแยกสำหรับเบี้ยโดยเฉพาะ แล้วตั้งโอนอัตโนมัติทุกต้นเดือนจากทั้งสองฝั่ง
- ให้ยอดในบัญชีนั้นเต็มก่อนวันครบกำหนดชำระรายปี ไม่ต้องลุ้นช่วงปลายปีที่มักมีรายจ่ายพิเศษ
- แยกเงินสำรองฉุกเฉินของบ้านไว้ต่างหาก อย่าใช้บัญชีเบี้ยเป็นที่พักเงินฉุกเฉิน
- ทบทวนสัดส่วนทุกครั้งที่รายได้ของใครคนหนึ่งเปลี่ยนมาก
ข้อ 4: ใครเป็นผู้เอาประกัน ใครเป็นผู้รับประโยชน์
คำถามนี้ฟังดูเป็นเรื่องเอกสาร แต่จริง ๆ แล้วเป็นเรื่องของการดูแลกันและกัน ความคุ้มครองชีวิตของแผนนี้เป็นของผู้เอาประกัน เคสทุน 100,000 บาทให้ความคุ้มครอง 100,000 บาทในปีที่ 1 ถึง 5 และ 200,000 บาทตั้งแต่ปีที่ 6 ตามเงื่อนไขกรมธรรม์ เงินนี้จะไปถึงคนที่ถูกระบุชื่อเป็นผู้รับประโยชน์
คู่แต่งงานใหม่มักลืมไปว่ากรมธรรม์เดิมที่แต่ละคนทำไว้ตั้งแต่ก่อนแต่งงานยังระบุพ่อแม่หรือพี่น้องเป็นผู้รับประโยชน์อยู่ นี่เป็นจังหวะดีที่จะไล่ดูทุกฉบับพร้อมกัน แล้วตัดสินใจร่วมกันว่าต้องการให้เงินแต่ละก้อนไปถึงใคร บางคู่ให้คู่สมรสเป็นหลักและพ่อแม่ร่วมด้วย บางคู่แยกหน้าที่ของแต่ละฉบับให้ชัด ไม่มีสูตรตายตัว ขอให้เป็นการตัดสินใจที่ทั้งสองรู้
อีกเรื่องที่ควรคุยคือ จะทำในชื่อคนเดียวหรือคนละฉบับ ถ้าทำในชื่อคนที่มีรายได้มากกว่า ความคุ้มครองจะผูกกับรายได้หลักของบ้าน ถ้าทำคนละฉบับในทุนที่เล็กลง ทั้งสองคนจะมีความคุ้มครองชีวิตและเงินคืนเป็นของตัวเอง ทางไหนเหมาะกว่าต้องดูจากใบเสนอขายของแต่ละคน เพราะเบี้ยของแต่ละเพศและอายุไม่เท่ากัน
ข้อ 5: วางแผนนี้ลงบนปฏิทินชีวิตคู่แล้วหรือยัง
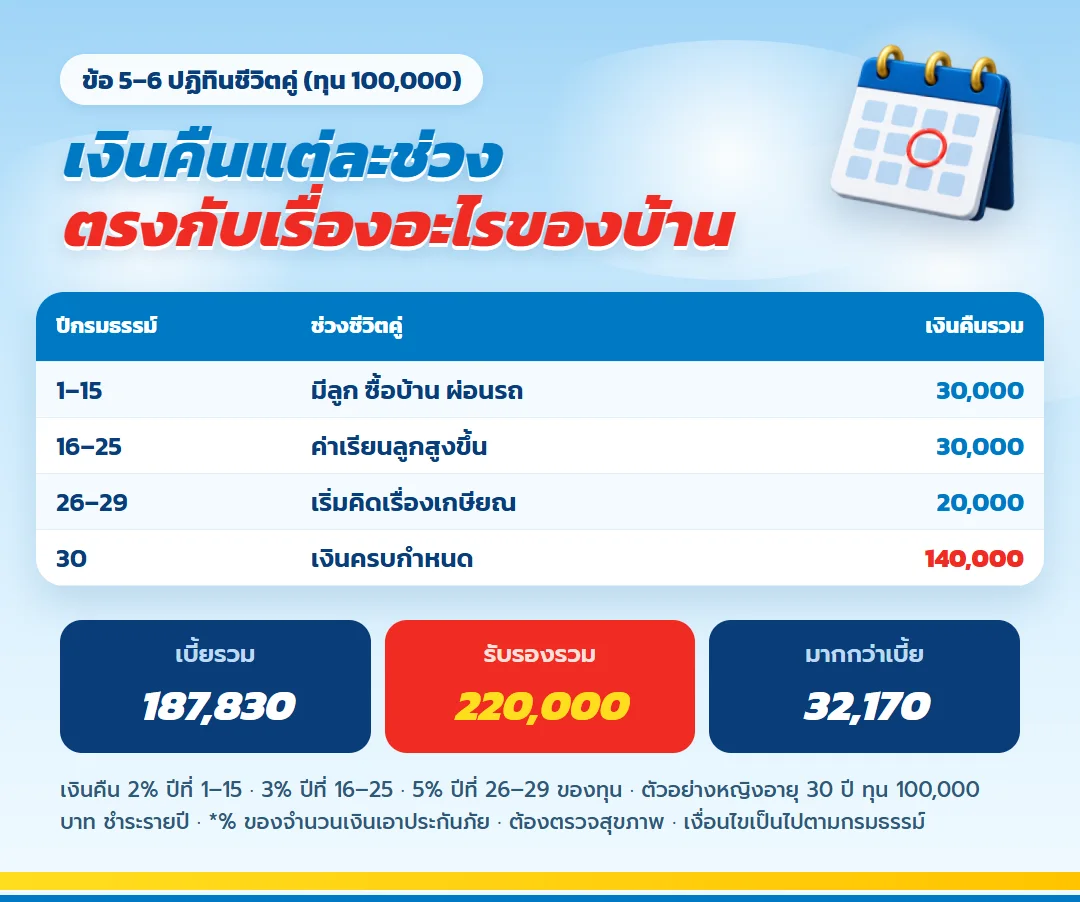
สัญญายาว 30 ปีจะเดินผ่านหลายเหตุการณ์ของชีวิตคู่ ลองวางปีกรมธรรม์ลงบนเรื่องที่คาดว่าจะเกิด แล้วดูว่าเงินแต่ละก้อนมาเจอกับเหตุการณ์ไหน
- ปีกรมธรรม์ที่ 1 ถึง 15 ช่วงจ่ายเบี้ย และรับเงินคืนปีละ 2,000 บาท รวม 15 งวดเป็น 30,000 บาท ช่วงนี้มักตรงกับการมีลูก การซื้อบ้าน หรือการผ่อนรถ
- ปีกรมธรรม์ที่ 16 ถึง 25 จ่ายเบี้ยครบแล้ว รับเงินคืนปีละ 3,000 บาท รวม 10 งวดเป็น 30,000 บาท ช่วงที่ค่าเรียนของลูกมักสูงขึ้น
- ปีกรมธรรม์ที่ 26 ถึง 29 รับเงินคืนปีละ 5,000 บาท รวม 4 งวดเป็น 20,000 บาท ช่วงที่หลายคู่เริ่มคิดเรื่องเกษียณ
- ครบปีที่ 30 รับเงินครบกำหนด 140,000 บาท
การวางแบบนี้ไม่ได้บอกว่าเงินต้องใช้กับเรื่องนั้นเท่านั้น แต่ช่วยให้ทั้งสองคนเห็นตรงกันว่าเงินก้อนไหนมาเมื่อไร ถ้าวันหนึ่งมีเรื่องต้องใช้เงิน จะได้รู้ว่าควรรอเงินคืนงวดถัดไป หรือควรใช้เงินจากแหล่งอื่น โดยไม่ต้องคิดถึงการยกเลิกแผน
ช่วงอายุในเคสคำนวณจากการเริ่มที่อายุ 30 ถ้าคุณหรือคู่เริ่มที่อายุอื่น ปีกรมธรรม์จะตรงกับอายุคนละช่วง ควรขอใบเสนอขายที่ใช้อายุจริงของผู้เอาประกัน
ข้อ 6: คุยกันแล้วหรือยังว่าเงินคืนแต่ละปีจะไปไหน
เงินคืนที่เข้าบัญชีทุกปีเป็นจุดที่คู่แต่งงานมักมีความเห็นต่างกันมากที่สุด คนหนึ่งอยากเก็บต่อ อีกคนอยากใช้เที่ยวฉลองครบรอบ ทั้งสองความคิดมีเหตุผล วิธีที่ช่วยได้คือ ตั้งกติกาไว้ล่วงหน้าตั้งแต่วันนี้ ไม่ต้องตัดสินใจใหม่ทุกปี
- ช่วงที่ยังจ่ายเบี้ย นำเงินคืน 2,000 บาทไปช่วยลดภาระเบี้ยงวดถัดไป
- แบ่งครึ่งหนึ่งเข้าบัญชีออมของบ้าน อีกครึ่งเป็นงบกิจกรรมของคู่ที่ใช้ได้โดยไม่ต้องรู้สึกผิด
- ช่วงที่เงินคืนเพิ่มเป็น 3,000 และ 5,000 บาท และไม่มีเบี้ยต้องจ่ายแล้ว ให้กันไว้เป็นกองทุนการศึกษาของลูกหรือกองเงินเกษียณของสองคน
กติกาที่ตกลงร่วมกันไว้ก่อนจะช่วยลดการต่อรองในวันที่เงินเข้ามาจริง และทำให้เงินคืนทำหน้าที่ตามที่ตั้งใจ แทนที่จะหายไปกับค่าใช้จ่ายประจำวันโดยไม่มีใครสังเกต
ข้อ 7: รู้ตัวเลขปลายทางจริง ไม่ใช่ตัวเลขที่อยากให้เป็น
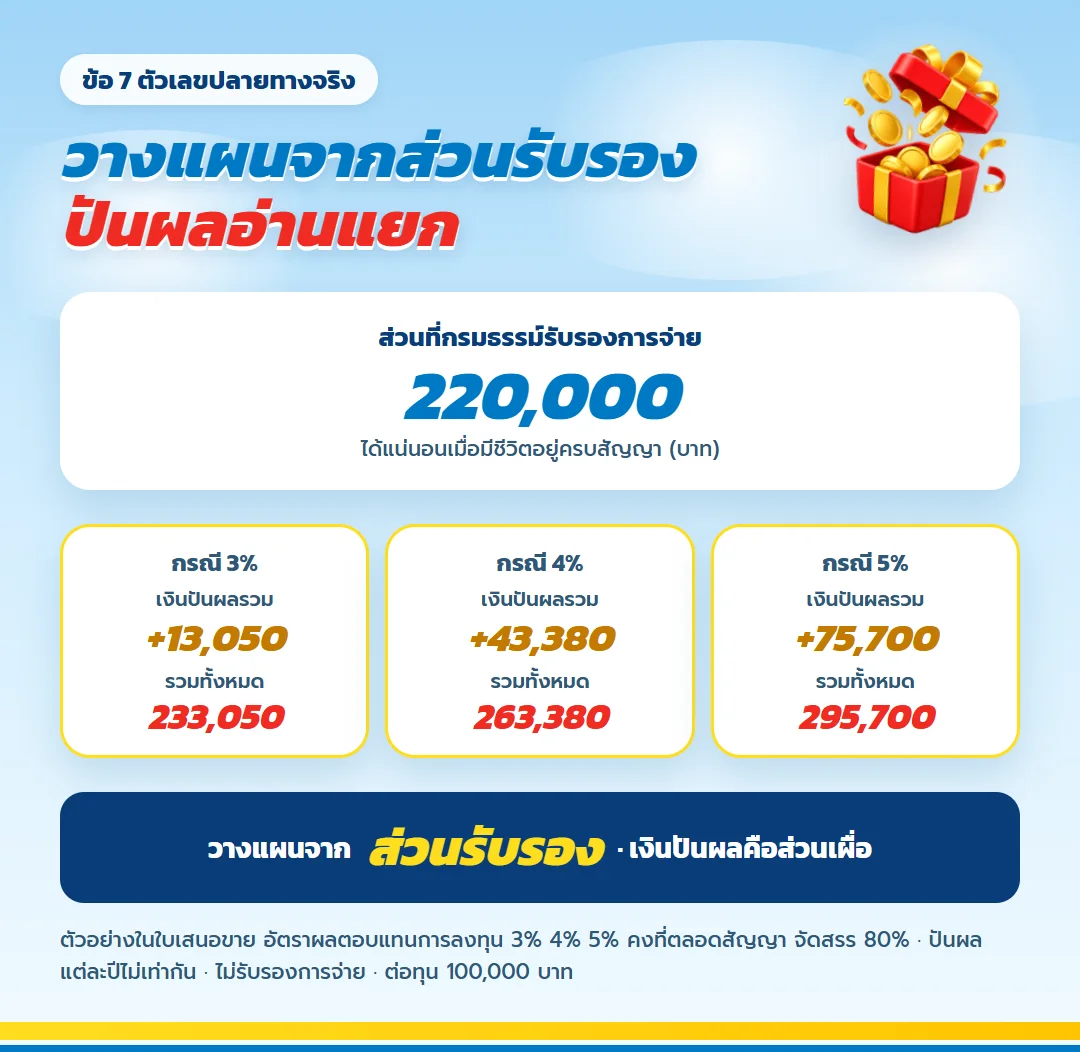
ถ้าผู้เอาประกันมีชีวิตอยู่ครบสัญญาและรับเงินคืนออกมาตามงวด ส่วนรับรองทั้งหมดคือ เงินคืนรวม 80,000 บาท บวกเงินครบกำหนด 140,000 บาท เป็น 220,000 บาท เทียบกับเบี้ยรวม 187,830 บาท ส่วนต่างคือ 32,170 บาท
ตัวเลขนี้ควรอ่านอย่างตรงไปตรงมา มันคือผลต่างของเงินรวม ไม่ใช่อัตราผลตอบแทนต่อปี ยังไม่รวมเงินปันผลที่ไม่รับรอง ยังไม่คิดค่าของเงินตามเวลา และยังไม่หักเงินเฟ้อ จุดเด่นของแผนจึงไม่ใช่ส่วนต่างที่สูง แต่คือเงินแต่ละก้อนเป็นจำนวนที่รู้ล่วงหน้าตามสัญญา คู่ที่อยากให้เงินก้อนโตเร็วกว่านี้อาจใช้เครื่องมือลงทุนอื่นควบคู่ โดยให้แผนนี้เป็นส่วนที่มั่นคงของบ้าน
ถ้าอยากรู้ว่าเงินปันผลอาจเพิ่มให้เท่าไร ตารางตัวอย่างของบริษัทให้ไว้ 3 กรณีต่อทุนแสน กรณี 3% รวมราว 13,050 บาท กรณี 4% ราว 43,380 บาท และกรณี 5% ราว 75,700 บาท ทั้งหมดไม่รับรองการจ่าย คู่ที่ตกลงกันว่าจะวางแผนจาก 220,000 บาทที่รับรองไว้ก่อน จะไม่ผิดหวังในปีที่ปันผลออกมาน้อย
ข้อ 8: มีแผนสำรองถ้าวันหนึ่งต้องหยุดกลางทาง
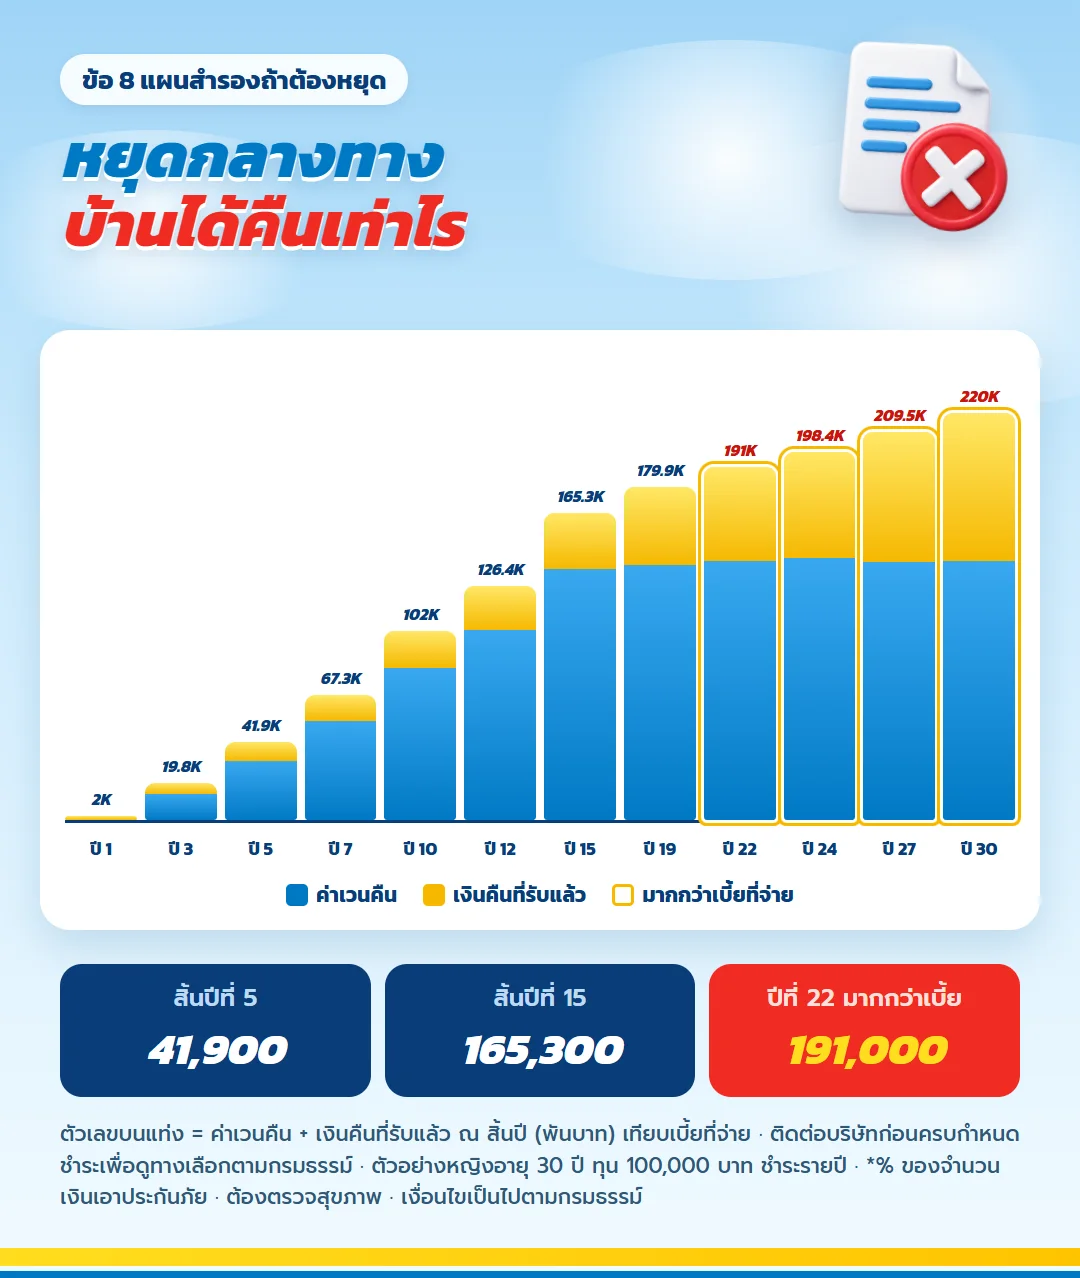
ชีวิตคู่ในสามสิบปีอาจไม่เป็นไปตามที่วาดไว้ทั้งหมด ข้อควรระวังที่คู่ใหม่ควรรู้ก่อนเริ่มมีดังนี้
- ถ้าต้องเวนคืน ให้นับเงินคืนที่รับไปแล้วรวมกับค่าเวนคืนเสมอ สิ้นปีที่ 5 ได้รวม 41,900 บาท (เบี้ยที่จ่าย 62,610 บาท) สิ้นปีที่ 15 รวม 165,300 บาท (เบี้ย 187,830 บาท) และเริ่มมากกว่าเบี้ยเมื่อสิ้นปีที่ 22
- ถ้าปีไหนจ่ายเบี้ยไม่สะดวก ให้ติดต่อบริษัทก่อนวันครบกำหนดเพื่อดูทางเลือกตามกรมธรรม์ อย่าหยุดจ่ายเฉย ๆ
- กรมธรรม์เป็นสัญญาของผู้เอาประกันกับบริษัท ถ้าสถานะชีวิตคู่เปลี่ยน ผู้เอาประกันต้องทบทวนผู้รับประโยชน์เอง
- เงินครบกำหนดเป็นจำนวนตามสัญญา ไม่ได้ปรับขึ้นตามค่าครองชีพในอีกสามสิบปี
- แผนนี้ไม่ได้จ่ายค่ารักษาพยาบาล ประกันสุขภาพของทั้งสองคนต้องวางแยก
ข้อ 9: ตรวจเรื่องภาษีให้ตรงกับคนที่จ่ายเบี้ย
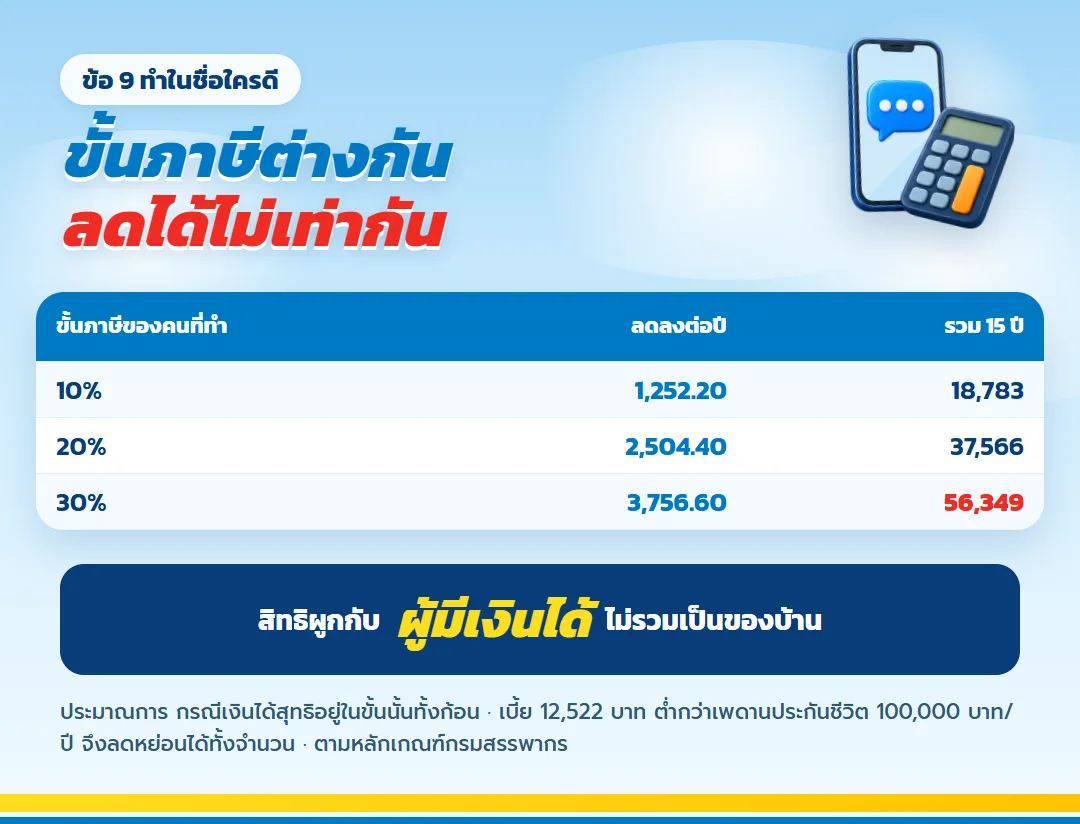
เบี้ยประกันชีวิตใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์ของกรมสรรพากรและเงื่อนไขกรมธรรม์ สิ่งที่คู่แต่งงานควรรู้คือ สิทธินี้ผูกกับผู้มีเงินได้ที่จ่ายเบี้ยและยื่นแบบ ไม่ได้รวมกันเป็นของบ้าน ถ้าแต่ละคนยื่นภาษีแยกกัน ควรดูว่าใครใช้สิทธิประกันชีวิตไปแล้วเท่าไร แล้วค่อยตัดสินใจว่าจะทำในชื่อใคร ไม่ควรนับประโยชน์ทางภาษีเป็นผลตอบแทนของแผน
| ขั้นภาษีของคนที่ทำกรมธรรม์ | ภาษีลดลงต่อปี | รวม 15 ปี |
| 10% | 1,252.20 | 18,783 |
| 20% | 2,504.40 | 37,566 |
| 30% | 3,756.60 | 56,349 |
เบี้ย 12,522 บาทลดหย่อนได้ทั้งจำนวน เพราะต่ำกว่าเพดาน 100,000 บาทต่อปี ถ้าคนหนึ่งอยู่ขั้นภาษีสูงกว่าอีกคน การทำกรมธรรม์ในชื่อคนนั้นจะลดภาษีได้มากกว่า ตัวเลขในตารางเป็นประมาณการกรณีเงินได้สุทธิอยู่ในขั้นนั้นทั้งก้อน
คำถามที่คู่แต่งงานใหม่มักถาม
ยังไม่ได้วางแผนมีลูก ควรเริ่มแผนนี้เลยไหม?
แผนนี้ไม่ได้ผูกกับการมีลูก เงินคืนและเงินครบกำหนดใช้กับเป้าหมายใดก็ได้ของบ้าน สิ่งที่ต้องดูคือเบี้ยยังจ่ายได้ไหมถ้าวันหนึ่งมีลูกและรายจ่ายเพิ่ม ถ้าไม่แน่ใจ ให้เริ่มที่ทุนที่เบาลง
เงินคืน 2% 3% 5% คิดจากอะไร?
คิดจากทุนประกัน เคสทุน 100,000 บาทจึงได้ปีละ 2,000 บาทในปีที่ 1 ถึง 15 ปีละ 3,000 บาทในปีที่ 16 ถึง 25 และปีละ 5,000 บาทในปีที่ 26 ถึง 29
จ่ายเบี้ยงวดที่ 15 เสร็จแล้ว เงินก้อนมาทันทีหรือเปล่า?
ไม่ใช่ เงินครบกำหนด 140% ของทุนจ่ายเมื่อครบสัญญาปีที่ 30 ระหว่างปีที่ 16 ถึง 29 ไม่ต้องจ่ายเบี้ย แต่ยังรับเงินคืนตามเงื่อนไข
เงินปันผลนำมาวางแผนร่วมได้ไหม?
ไม่ควร เงินปันผลไม่รับรองการจ่าย อาจต่างจากตัวอย่างหรือไม่มีเลย ให้วางแผนจากเงินคืนและเงินครบกำหนดรับรองเท่านั้น ถ้ามีปันผลจริงค่อยถือเป็นส่วนเพิ่ม
ทำคนละฉบับดีกว่าทำฉบับเดียวไหม?
ขึ้นกับรายได้ อายุ เพศ และความคุ้มครองที่แต่ละคนมีอยู่ ควรขอใบเสนอขายของทั้งสองแบบมาเทียบ เพราะเบี้ยของแต่ละคนไม่เท่ากัน
ข้อกำหนดที่ควรอ่านคู่กับบทความ
- ตัวเลขทั้งหมดมาจากเคสตัวอย่างผู้หญิงอายุ 30 ปี ทุน 100,000 บาท เบี้ยรายปี 12,522 บาท ไม่ใช่ราคาสำหรับผู้สมัครทุกคน
- ส่วนต่าง 32,170 บาทคิดเฉพาะเงินคืนและเงินครบกำหนดรับรองกรณีมีชีวิตอยู่ครบสัญญา ไม่รวมเงินปันผล ภาษี และเงินเฟ้อ
- ปันผลเป็นตัวเลขที่บริษัทไม่รับรอง ปีที่จ่ายจริงอาจน้อยกว่าตัวอย่างหรือไม่มีเลย
- ประกันชีวิตไม่ใช่เงินฝาก เวนคืนก่อนครบกำหนดอาจได้คืนน้อยกว่าเบี้ยที่จ่าย
- การรับประกันเป็นไปตามข้อมูลสุขภาพ อาชีพ และหลักเกณฑ์ของบริษัท ผู้สมัครต้องแถลงข้อมูลตามจริง
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากรในแต่ละปีภาษี
- ความคุ้มครอง เงื่อนไข และข้อยกเว้นฉบับเต็มให้ยึดกรมธรรม์ที่ออกจริง
นัดคุยเรื่องเงินก้อนแรกของบ้าน
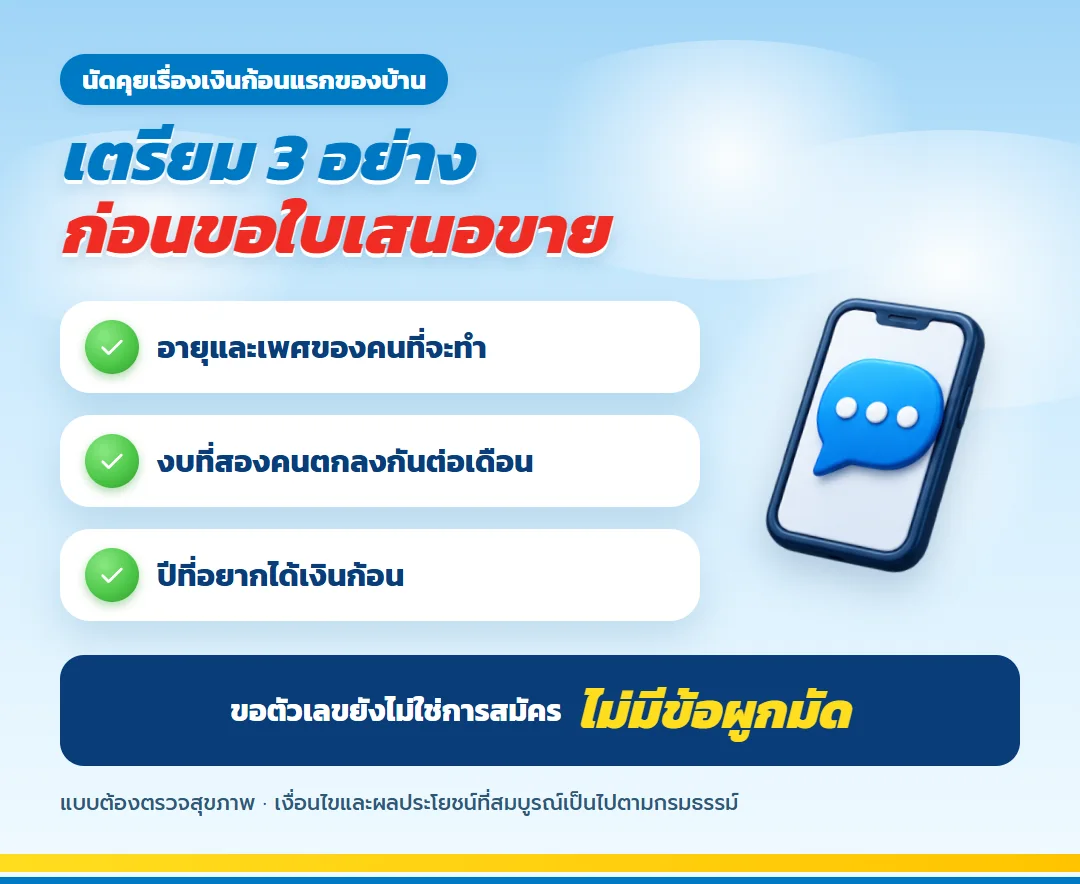
ส่งอายุ เพศ อาชีพของทั้งสองคน และงบรวมที่บ้านกันได้ต่อเดือน เพื่อรับใบเสนอขาย มันนี่ ฟิต เฟิร์ม 30/15 ทั้งแบบฉบับเดียวและแบบคนละฉบับมาเทียบกัน แล้วนั่งอ่านตารางพร้อมกันก่อนตัดสินใจ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
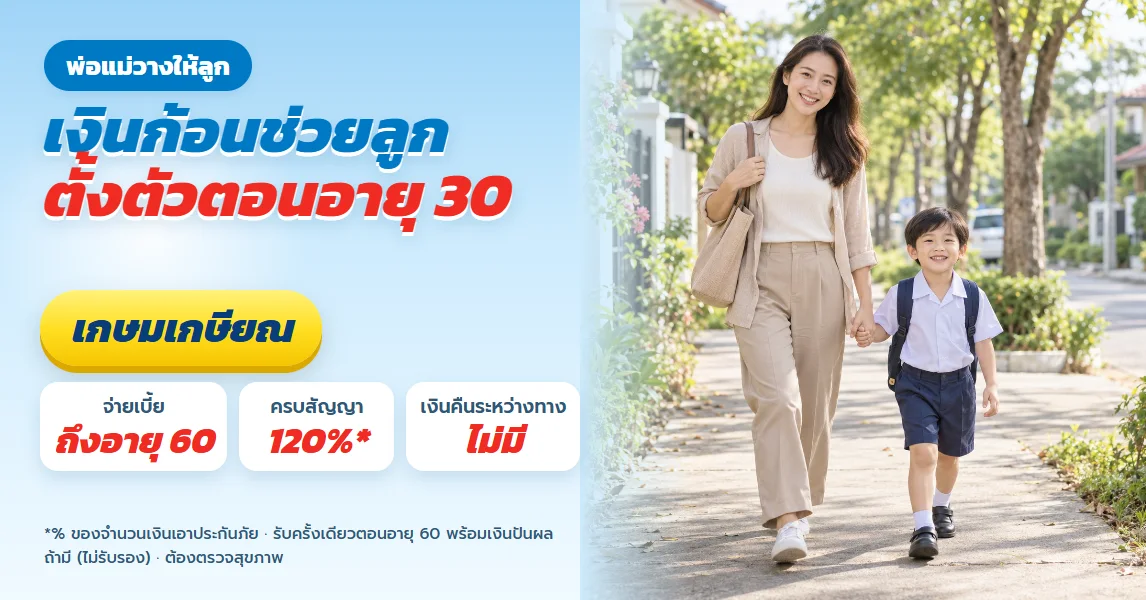
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้