มันนี่ ฟิต เฟิร์ม 30/25 สำหรับนักลงทุนพอร์ตเสี่ยงสูง เพิ่มส่วนรับรองให้เป้าหมายไม่ขึ้นกับตลาด
มันนี่ ฟิต เฟิร์ม 30/25 สำหรับนักลงทุนที่ต้องการส่วนรับรองมาถ่วงพอร์ตเสี่ยงสูง อ่านกระแสเงินสด 30 ปี ค่าเวนคืน ฉากทัศน์ปันผล และต้นทุนค่าเสียโอกาส
มันนี่ ฟิต เฟิร์ม 30/25 สำหรับนักลงทุนที่ต้องการส่วนรับรองมาถ่วงพอร์ตเสี่ยงสูง อ่านกระแสเงินสด 30 ปี ค่าเวนคืน ฉากทัศน์ปันผล และต้นทุนค่าเสียโอกาส บทความนี้ตอบเรื่องประกันออมทรัพย์ นักลงทุน, กระจายความเสี่ยงพอร์ต ประกันชีวิต, มันนี่ ฟิต เฟิร์ม 30/25 ค่าเวนคืน และมันนี่ ฟิต เฟิร์ม 30/25 เงินปันผล
ใครที่ลงทุนในหุ้น กองทุนหุ้นต่างประเทศ หรือสินทรัพย์ดิจิทัลมาหลายปี น่าจะเคยผ่านช่วงที่เปิดแอปแล้วเห็นตัวเลขทั้งพอร์ตเป็นสีแดงพร้อมกัน ช่วงเวลาแบบนั้นสอนบทเรียนเดียวกันกับนักลงทุนแทบทุกคน คือการมีสินทรัพย์หลายตัวไม่ได้แปลว่ากระจายความเสี่ยงแล้ว ถ้าทุกตัวขึ้นลงตามตลาดเดียวกัน วันที่ตลาดแย่ ทุกอย่างก็แย่พร้อมกัน
บทความนี้เขียนให้นักลงทุนที่พอร์ตส่วนใหญ่เป็นสินทรัพย์เสี่ยง และเริ่มมองหาส่วนที่รู้ตัวเลขปลายทางล่วงหน้ามาถ่วงพอร์ต เราจะดู มันนี่ ฟิต เฟิร์ม 30/25 ด้วยสายตาแบบนักลงทุน ว่าส่วนไหนรับรอง ส่วนไหนไม่รับรอง สภาพคล่องเป็นอย่างไร และต้องแลกอะไรบ้าง โดยไม่เรียกมันว่าการลงทุน เพราะมันคือสัญญาประกันชีวิตที่มีเงื่อนไขของตัวเอง
ตัวเลขทั้งหมดมาจากตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท แบบ มันนี่ ฟิต เฟิร์ม 30/25 (1) มีเงินปันผล นักลงทุนที่วางเงินมากกว่านี้คูณตามสัดส่วนทุนได้ เพราะเงินคืนและเงินครบสัญญาคิดเป็นเปอร์เซ็นต์ของทุน
ปัญหาของพอร์ตที่ทุกชิ้นวิ่งไปทางเดียวกัน
นักลงทุนที่เน้นการเติบโตมักมองเงินสดหรือสินทรัพย์ที่ให้ผลตอบแทนแน่นอนว่าเป็นของน่าเบื่อ แต่เมื่อเป้าหมายในชีวิตเริ่มมีวันครบกำหนด เช่น เงินก้อนที่อยากมีตอนอายุ 60 คำถามจะเปลี่ยนจาก "จะโตได้เท่าไร" เป็น "ถ้าปีนั้นตลาดแย่ จะยังมีเงินก้อนนี้ไหม"
ความเสี่ยงที่นักลงทุนกลัวที่สุดจึงไม่ใช่การขาดทุนชั่วคราว แต่เป็นจังหวะ ถ้าตลาดตกหนักในปีที่ต้องใช้เงินพอดี ต้องขายสินทรัพย์ในราคาต่ำ และไม่มีเวลารอให้ฟื้น ส่วนที่มีตัวเลขรับรองตามสัญญาจึงทำหน้าที่ต่างจากส่วนที่เติบโต มันไม่ได้มาเพื่อชนะตลาด แต่มาเพื่อให้เป้าหมายบางข้อไม่ต้องขึ้นกับตลาด
อีกเรื่องที่นักลงทุนมักขาดคือวินัยแบบบังคับ พอร์ตที่ขายได้ทุกวันก็ถูกขายได้ทุกวันเช่นกัน ทั้งเพื่อไล่ตามโอกาสใหม่และเพราะความกลัว เงินส่วนที่ล็อกไว้ด้วยสัญญาช่วยกันการตัดสินใจตามอารมณ์ได้ แต่ก็แลกด้วยสภาพคล่องที่ต่ำลง
แบบนี้เข้าไปอยู่ตรงไหนของพอร์ต
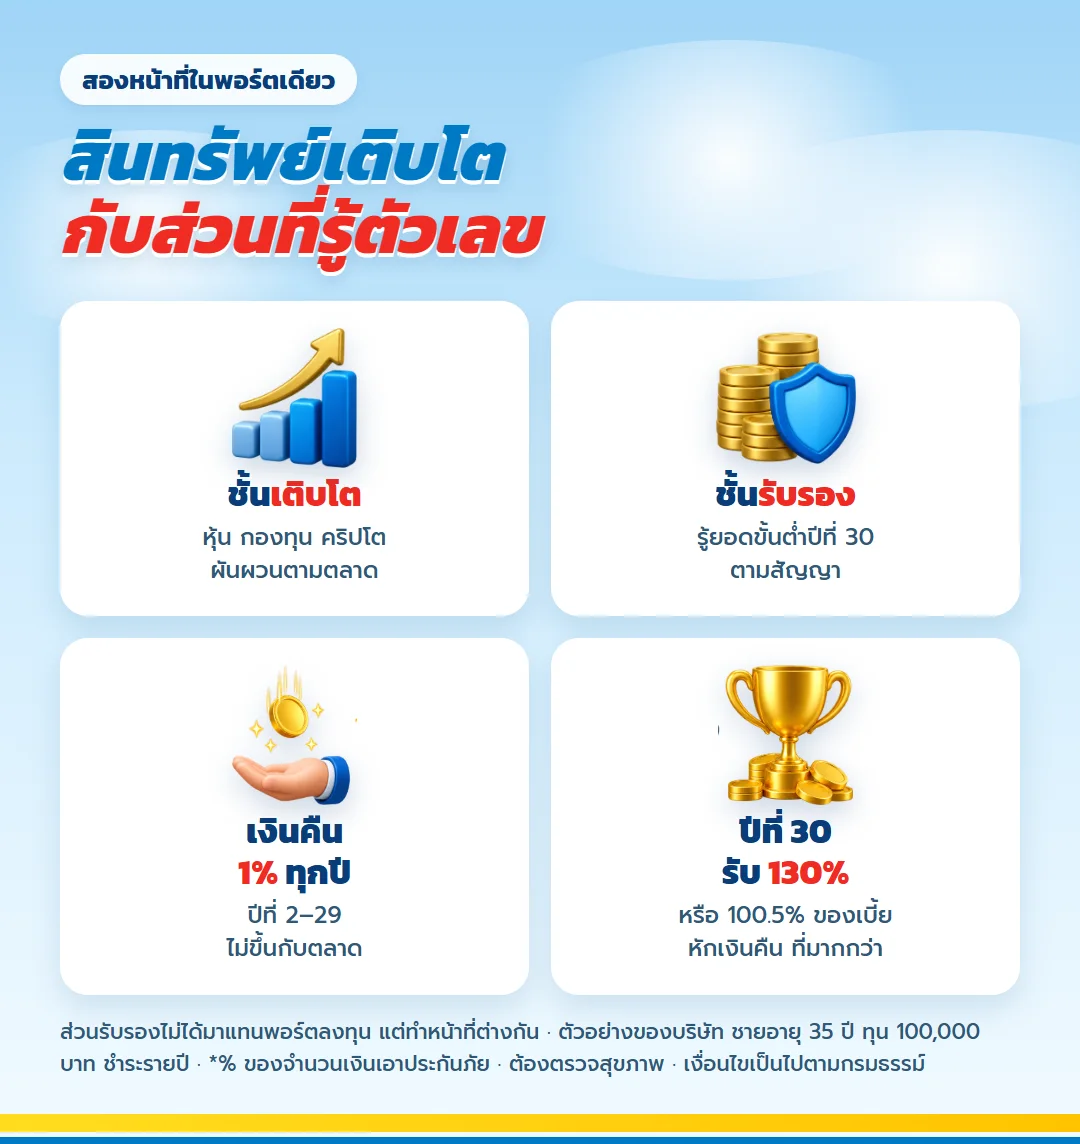
| ปัจจัยที่นักลงทุนดู | แบบนี้ให้อะไร |
| ระยะผูกพัน | จ่าย 25 ปี สัญญา 30 ปี |
| ส่วนรับรอง | เงินคืน 1% ปีที่ 2–29 + ครบสัญญา 130% = 158% |
| ส่วนไม่แน่นอน | เงินปันผลระหว่างสัญญาและตอนครบสัญญา |
| ความยืดหยุ่นการจ่าย | รายปี 6 เดือน 3 เดือน หรือรายเดือน |
| เงื่อนไขรับประกัน | อายุ 1 เดือน – 60 ปี · ต้องตรวจสุขภาพ |
มันนี่ ฟิต เฟิร์ม 30/25 จ่ายเบี้ย 25 ปี คุ้มครอง 30 ปี และต้องตรวจสุขภาพ ส่วนที่รับรองประกอบด้วยสองชิ้น ชิ้นแรกคือเงินคืน 1% ของทุนต่อปี ตั้งแต่วันครบรอบปีที่ 2 ถึงปีที่ 29 รวม 28 งวด ชิ้นที่สองคือเงินครบกำหนดในปีที่ 30 ซึ่งใช้จำนวนที่มากกว่าระหว่าง 130% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายทั้งหมดหักเงินคืนที่จ่ายไปแล้ว ไม่รวมเบี้ยสัญญาเพิ่มเติมถ้ามี เคสนี้เอกสารแสดงเงินครบกำหนด 130,000 บาท
ส่วนที่ไม่รับรองคือเงินปันผล ซึ่งมีสองช่วง คือปันผลระหว่างสัญญาปีที่ 2 ถึง 29 และปันผลเมื่อครบกำหนด นักลงทุนควรแยกสองส่วนนี้ออกจากกันในหัวตั้งแต่ต้น เหมือนแยกเงินต้นที่รู้แน่กับผลตอบแทนที่เป็นแค่ฉากทัศน์
คำเตือนสำคัญสำหรับคนที่อ่านตัวเลขเร็ว: เงินคืน 1% และเงินครบกำหนด 130% เป็นสัดส่วนของทุน ไม่ใช่อัตราผลตอบแทนจากเบี้ย ถ้าอ่านเป็นผลตอบแทนจะเข้าใจผิดทันที
แผนภาพส่วนรับรองที่ไม่ขึ้นกับตลาด
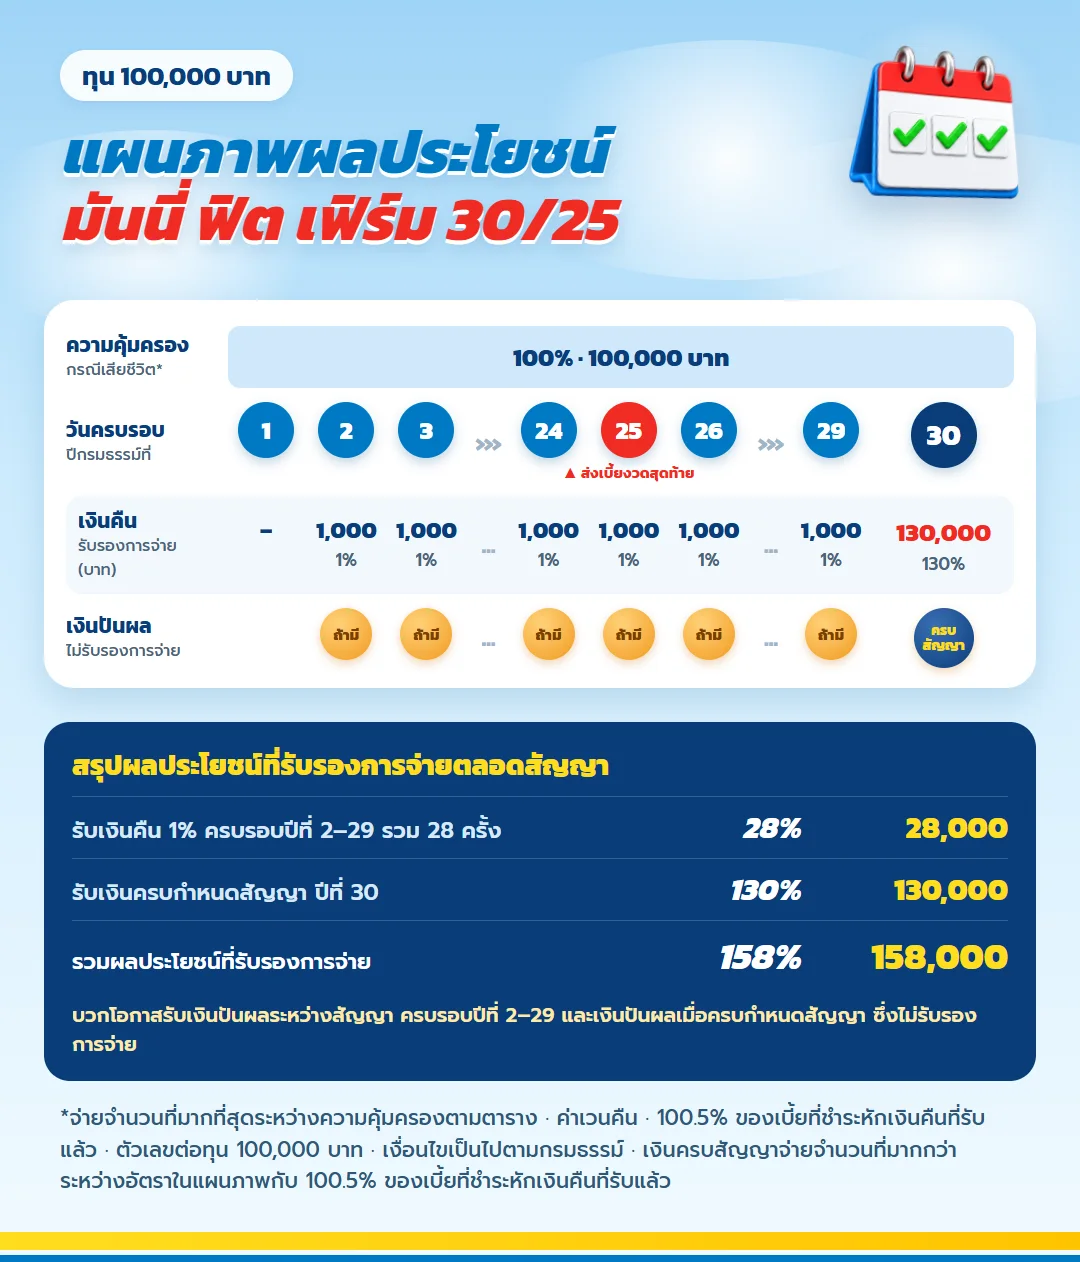
นักลงทุนดูภาพนี้เหมือนดูกำหนดการจ่ายของตราสารหนึ่งตัว แถวล่างคือเงินที่จ่ายแน่นอนทุกครบรอบปีและก้อนใหญ่ในปีที่ 30 ส่วนเหรียญสีส้มคือปันผลซึ่งขึ้นกับผลการลงทุนของบริษัท
| ส่วนที่รู้ตัวเลขล่วงหน้า | % ของทุน | จำนวนเงิน (บาท) |
| เงินเข้าปีละ 1% ปีที่ 2 ถึง 29 | 28% | 28,000 |
| เงินก้อนปลายทางปีที่ 30 | 130% | 130,000 |
| ส่วนรับรองที่ใช้วางแผนได้ | 158% | 158,000 |
ตัวเลขในตารางเป็นส่วนเดียวที่ควรนำไปจัดในชั้นรับรองของพอร์ต ส่วนปันผลให้อ่านเป็นฉากทัศน์แยกต่างหาก
อ่านกระแสเงินสดรับรองแบบนักลงทุน
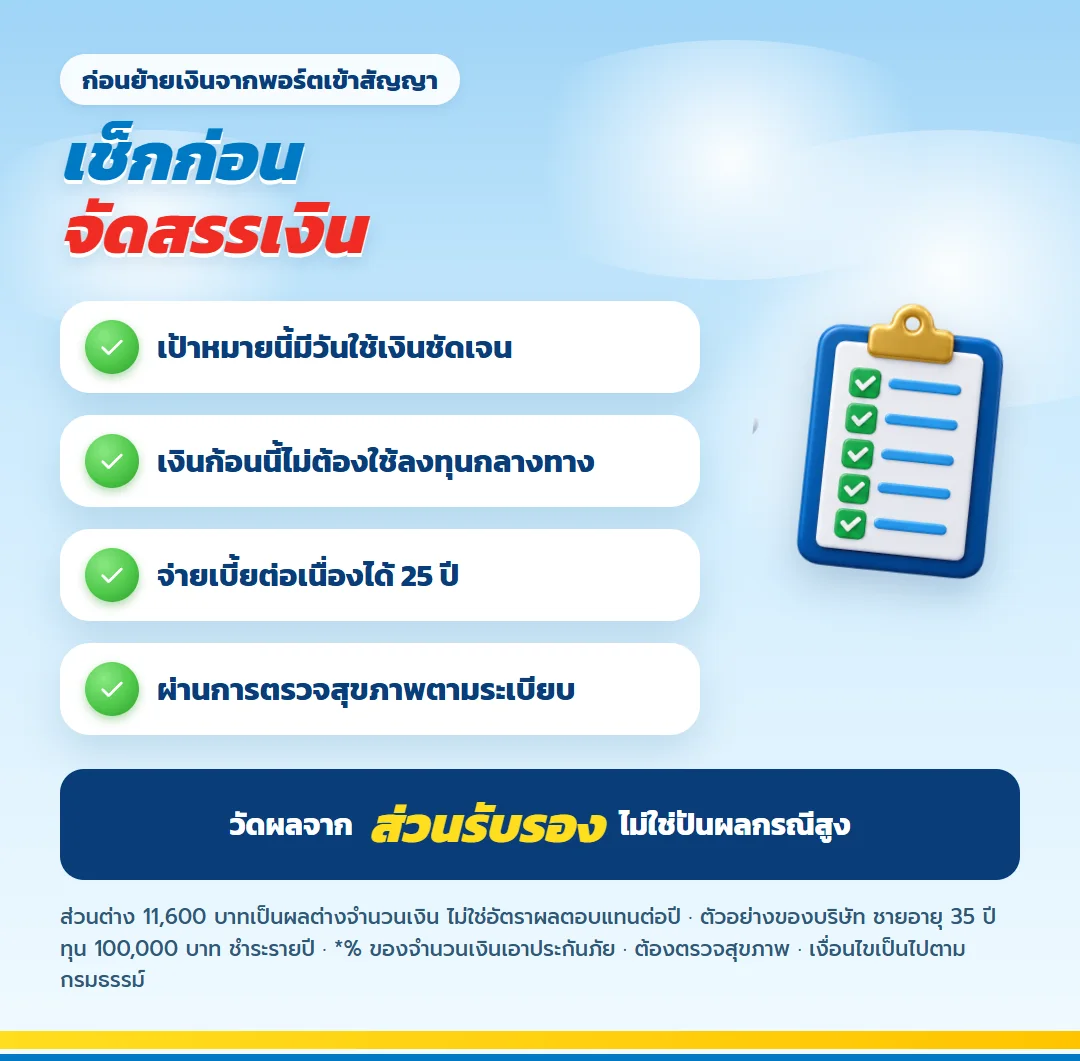
เคสทุน 100,000 บาท จ่ายเบี้ยปีละ 5,856 บาท ถ้าคิดเป็นเงินที่ต้องกันต่อเดือนเท่ากับ 488 บาท จ่ายครบ 25 ปีรวม 146,400 บาท ฝั่งรับคือเงินคืนปีละ 1,000 บาทรวม 28,000 บาท และเงินครบกำหนด 130,000 บาท รวมเงินรับรอง 158,000 บาท เมื่อหักเบี้ยรวมแล้วเหลือส่วนต่าง 11,600 บาท
นักลงทุนจะเห็นทันทีว่าส่วนต่างนี้กระจายอยู่บนระยะเวลา 30 ปี และเงินก้อนใหญ่ที่สุดมาตอนปลายสัญญา ส่วนต่าง 11,600 บาทจึงเป็นผลต่างของจำนวนเงินรวม ไม่ใช่อัตราผลตอบแทนต่อปี ไม่ได้คิดค่าของเงินตามเวลา ไม่รวมปันผล ภาษี และเงินเฟ้อ การนำไปเทียบกับผลตอบแทนต่อปีของสินทรัพย์อื่นตรง ๆ จึงไม่ถูกวิธี
นักลงทุนอ่านตารางนี้เหมือนตารางเงินเข้าออกของสินทรัพย์ เลือกแสดงปีหลักตลอด 30 ปี ตัวเลขเป็นบาทต่อทุนแสน ไม่รวมเงินปันผล
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | ได้คืนรวมถ้าเวนคืน |
|---|---|---|---|---|---|
| 1 | 5,856 | 5,856 | — | — | 0 |
| 2 | 5,856 | 11,712 | 1,000 | 1,700 | 2,700 |
| 3 | 5,856 | 17,568 | 1,000 | 5,200 | 7,200 |
| 5 | 5,856 | 29,280 | 1,000 | 12,800 | 16,800 |
| 8 | 5,856 | 46,848 | 1,000 | 26,000 | 33,000 |
| 10 | 5,856 | 58,560 | 1,000 | 34,300 | 43,300 |
| 12 | 5,856 | 70,272 | 1,000 | 43,100 | 54,100 |
| 15 | 5,856 | 87,840 | 1,000 | 57,300 | 71,300 |
| 18 | 5,856 | 105,408 | 1,000 | 72,800 | 89,800 |
| 20 | 5,856 | 117,120 | 1,000 | 84,000 | 103,000 |
| 22 | 5,856 | 128,832 | 1,000 | 96,000 | 117,000 |
| 24 | 5,856 | 140,544 | 1,000 | 108,800 | 131,800 |
| 25 | 5,856 | 146,400 | 1,000 | 115,600 | 139,600 |
| 26 | 0 | 146,400 | 1,000 | 118,000 | 143,000 |
| 27 | 0 | 146,400 | 1,000 | 120,500 | 146,500 |
| 28 | 0 | 146,400 | 1,000 | 123,200 | 150,200 |
| 29 | 0 | 146,400 | 1,000 | 126,000 | 154,000 |
| 30 | 0 | 146,400 | 130,000 | 130,000 | 158,000 |
สภาพคล่อง: ต้นทุนที่นักลงทุนต้องเห็นก่อน
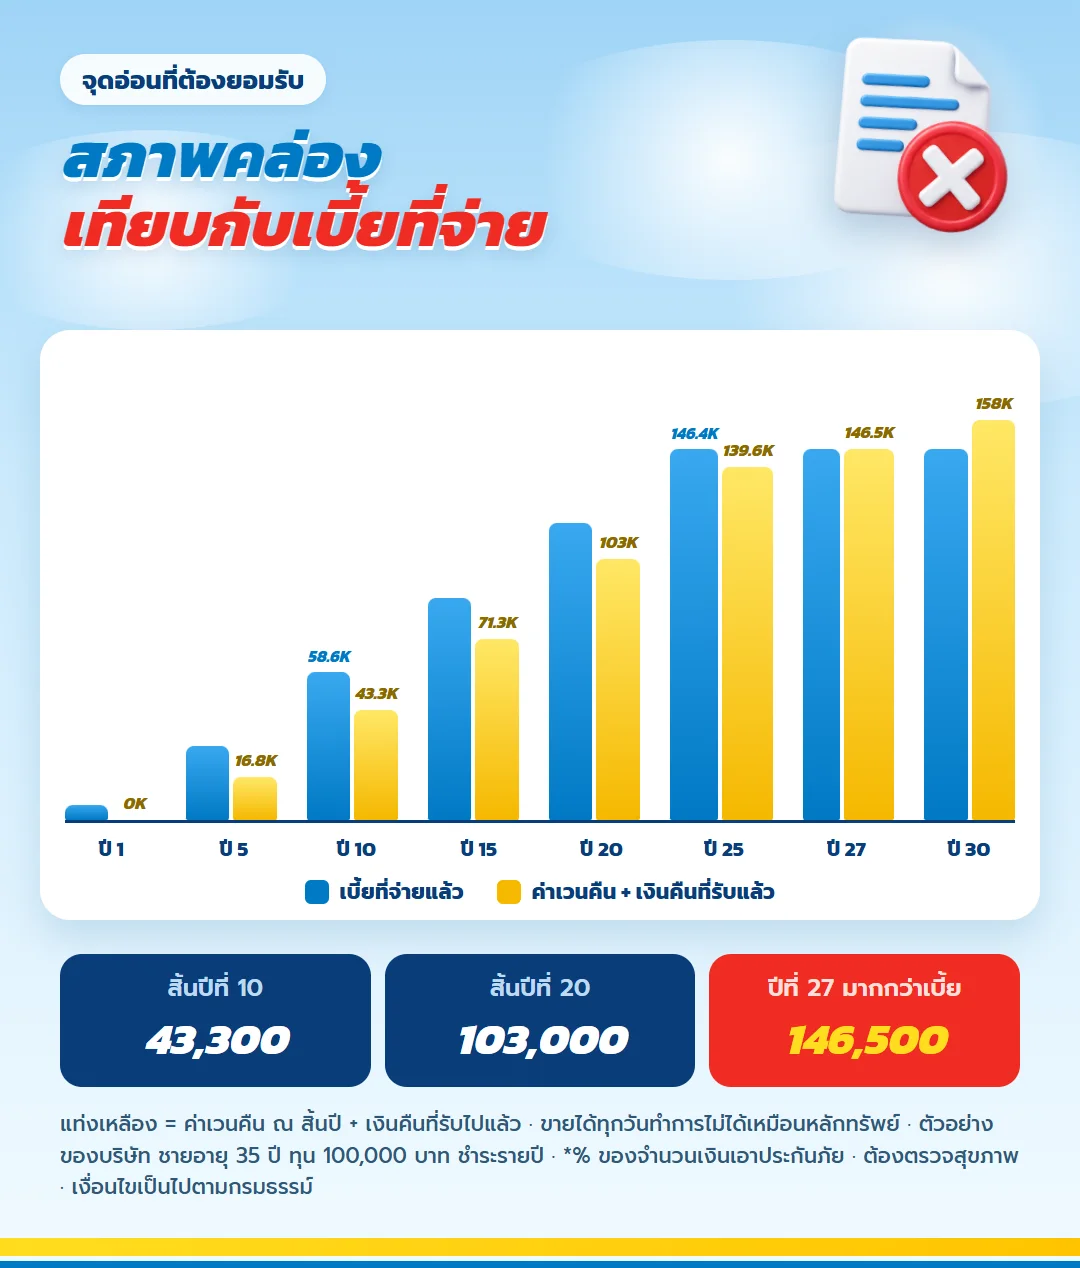
ถ้าเทียบกับสินทรัพย์ที่ขายได้ทุกวันทำการ จุดอ่อนที่ชัดที่สุดของแผนนี้คือสภาพคล่อง ให้ดูค่าเวนคืนบวกเงินคืนที่รับไปแล้ว สิ้นปีที่ 10 เบี้ยสะสม 58,560 บาท ได้คืนรวม 43,300 บาท สิ้นปีที่ 20 เบี้ยสะสม 117,120 บาท ได้คืนรวม 103,000 บาท และแม้จ่ายครบปีที่ 25 แล้ว ยอดรวม 139,600 บาทก็ยังต่ำกว่าเบี้ยรวม 146,400 บาท จนถึงสิ้นปีที่ 27 ยอดรวมจึงแซงเบี้ยเป็นครั้งแรก
ค่าเวนคืนเหล่านี้ยังไม่รวมเงินคืนที่รับไปแล้วระหว่างทาง แต่บทเรียนสำหรับนักลงทุนชัดเจน คือเงินที่ใส่ในแผนนี้ต้องเป็นเงินที่ไม่ต้องขายออกกลางทาง ถ้ามีโอกาสต้องใช้เงินก้อนเพื่อลงทุนเพิ่มในจังหวะตลาดตก เงินก้อนนั้นควรอยู่ในส่วนสภาพคล่องของพอร์ต ไม่ใช่มาจากการเวนคืนกรมธรรม์
ปันผล: อ่านเป็นฉากทัศน์ ไม่ใช่ประมาณการ
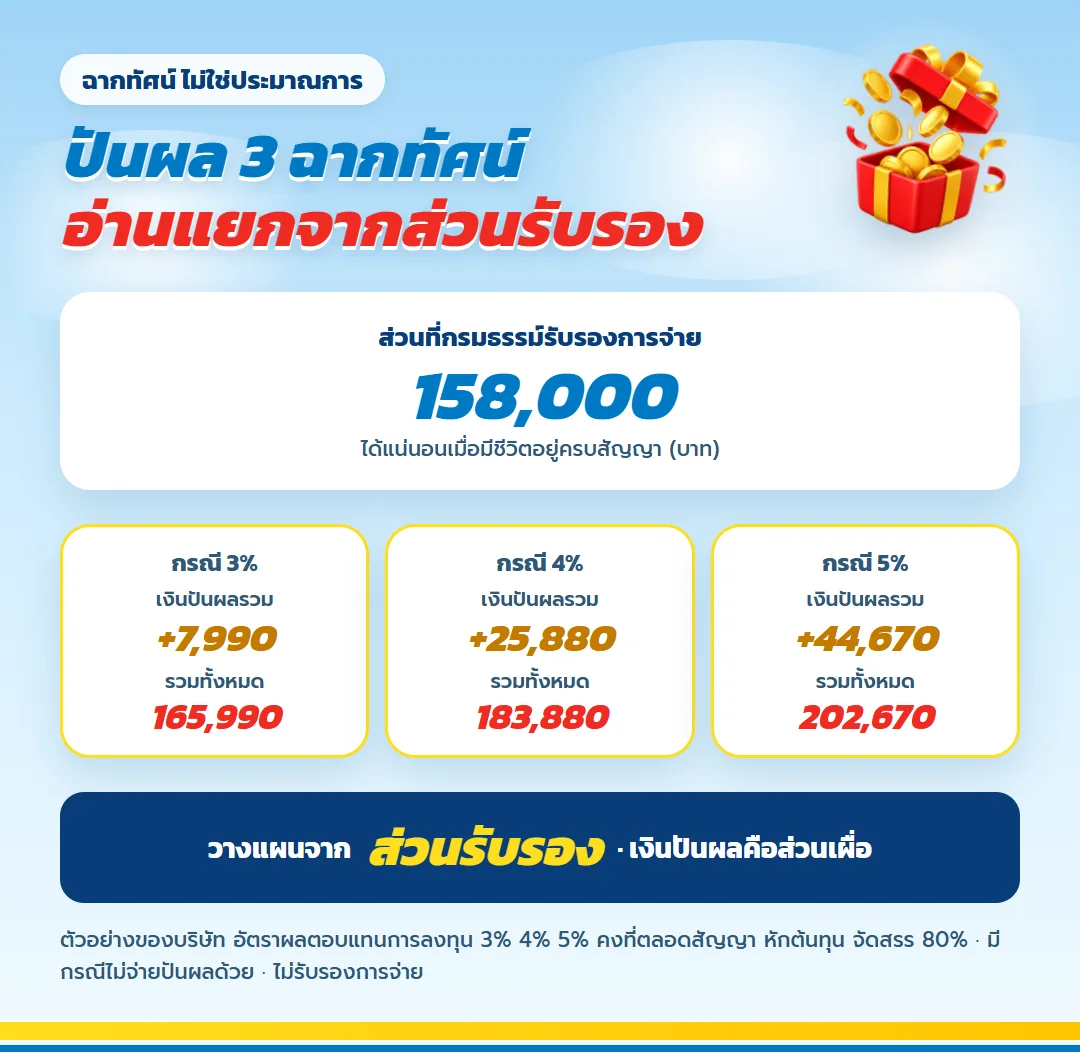
นักลงทุนคุ้นกับการดูฉากทัศน์หลายแบบ ตารางปันผลของแบบนี้ก็ควรอ่านแบบเดียวกัน ทุกจำนวนเป็นตัวอย่างที่ไม่รับรองการจ่าย
| สมมติฐานในข้อมูลตัวอย่าง | ปันผลระหว่างสัญญารวม | ปันผลเมื่อครบกำหนด |
|---|---|---|
| ไม่มีการจ่ายปันผล | 0 บาท | 0 บาท |
| 3% ต่อปี | 6,500 บาท | 1,490 บาท |
| 4% ต่อปี | 16,210 บาท | 9,670 บาท |
| 5% ต่อปี | 26,980 บาท | 17,690 บาท |
อัตรา 3% 4% และ 5% เป็นสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ที่ใช้คำนวณปันผลและสมมติให้คงที่ตลอดสัญญา ไม่ใช่ผลตอบแทนต่อเบี้ยของคุณ และมีกรณีไม่จ่ายปันผลเลยอยู่ในตารางด้วย ปันผลระหว่างสัญญาก็ไม่ได้จ่ายเท่ากันทุกปี เช่น ในฉากทัศน์ 4% ปีที่ 2 แสดง 30 บาท ส่วนปีที่ 29 แสดง 1,140 บาท
เอกสารระบุว่าการคำนวณหักต้นทุนทั้งหมดของกรมธรรม์ก่อน แล้วจัดสรร 80% ตามวิธีของบริษัท ตัวเลข 80% นี้ไม่ใช่เงินคืน 80% ของเบี้ย ถ้าเปลี่ยนกรมธรรม์เป็นแบบใช้เงินสำเร็จหรือขยายเวลา จะไม่ได้รับปันผลดังกล่าว วิธีคิดที่ปลอดภัยสำหรับนักลงทุนคือ ตัดสินใจจากส่วนรับรองล้วน แล้วถือปันผลเป็นออปชันที่อาจมีหรือไม่มีก็ได้
สิ่งที่สินทรัพย์ในพอร์ตไม่มี: ความคุ้มครองชีวิตและการยกเว้นเบี้ย
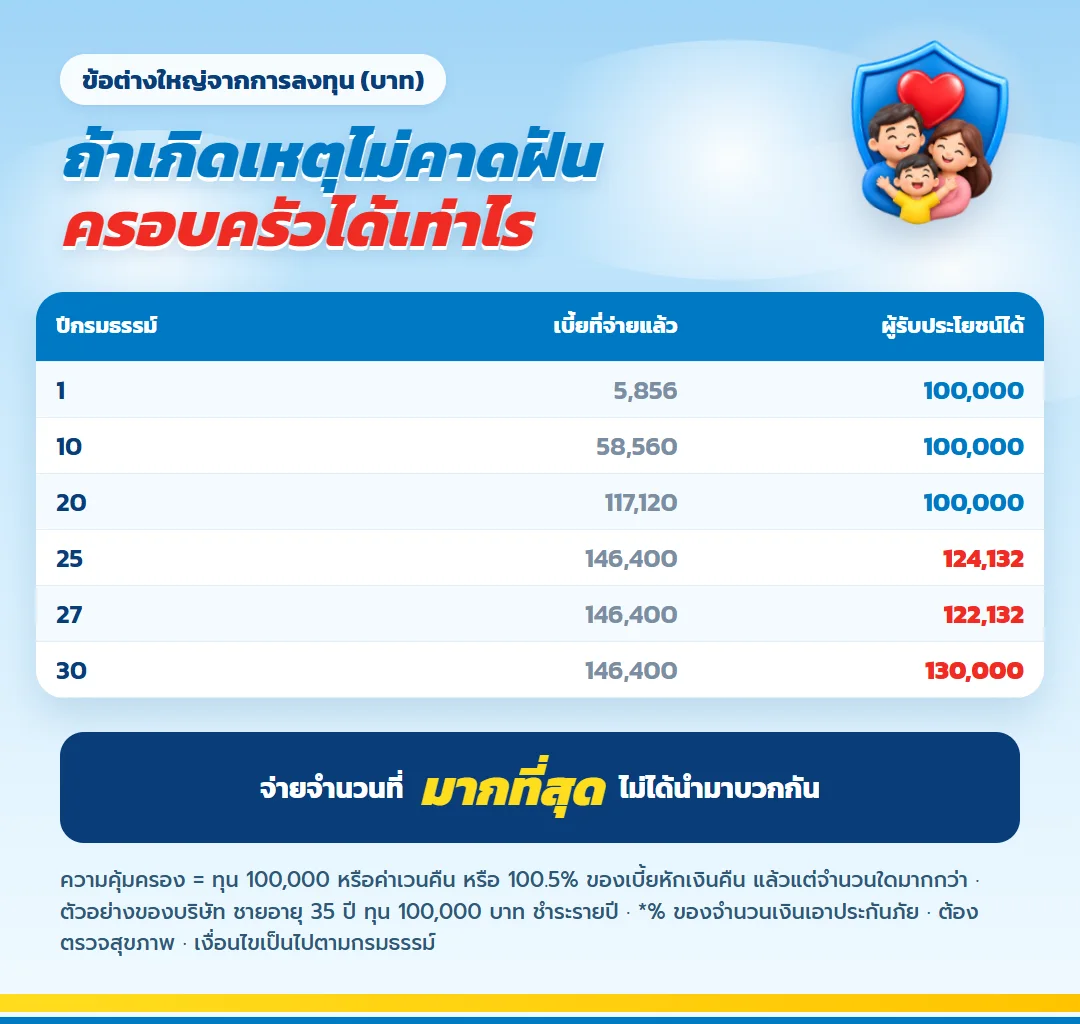
ข้อต่างใหญ่จากการลงทุนคือ ผลประโยชน์กรณีเสียชีวิต แบบนี้ใช้จำนวนที่มากที่สุดระหว่างทุน 100,000 บาท เงินค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่ได้รับ ไม่ใช่การบวกสามจำนวนรวมกัน ตารางตัวอย่างแสดงผลประโยชน์เสียชีวิตปีที่ 25 เท่ากับ 124,132 บาท และปีที่ 27 เท่ากับ 122,132 บาท จำนวนจริงขึ้นกับวันที่เกิดเหตุและข้อกำหนด
อีกส่วนคือสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง ซึ่งเคสตัวอย่างมีระยะ 25 ปีโดยไม่ต้องจ่ายเบี้ยเพิ่มสำหรับสิทธินี้ ถ้าเข้าเกณฑ์ตามนิยามและเงื่อนไข เบี้ยงวดต่อไปจะได้รับการยกเว้น สิทธินี้ไม่ใช่เงินสดเพิ่ม และไม่ได้ครอบคลุมทุกเหตุที่ทำให้หยุดทำงาน แต่ทำให้ส่วนรับรองของพอร์ตไม่หายไปในวันที่คุณหาเงินเติมไม่ได้
ภาษี: ประโยชน์เสริมที่มีเพดาน
เบี้ยปีละ 5,856 บาทใช้ลดหย่อนภาษีได้ทั้งหมด ภายใต้เพดานประกันชีวิต 100,000 บาทต่อปีที่รวมกับกรมธรรม์อื่น นักลงทุนขั้นภาษี 35% ประหยัดได้ปีละราว 2,050 บาท รวม 25 ปีราว 51,240 บาท แต่ส่วนต่างในบทความยังไม่ได้รวมผลประหยัดภาษีนี้ และควรตรวจผลทางภาษีก่อนเวนคืนหรือเปลี่ยนสัญญาก่อนกำหนด
ข้อควรระวังสำหรับนักลงทุนก่อนผูกสัญญา 25 ปี
- ต้นทุนค่าเสียโอกาส: เงินที่จ่ายเบี้ยจะไม่ได้อยู่ในสินทรัพย์ที่อาจเติบโตเร็วกว่า ให้กำหนดสัดส่วนของพอร์ตที่ยอมแลกกับความแน่นอน ไม่ใช่ย้ายทั้งหมด
- สภาพคล่องต่ำตลอดหลายปีแรก เวนคืนก่อนครบอาจได้น้อยกว่าเบี้ยที่จ่ายและกระทบสิทธิภาษี
- เงินรับรองเป็นจำนวนคงที่ตามสัญญา ไม่ได้ปรับตามเงินเฟ้อตลอด 30 ปี
- อย่าใช้ปันผลเป็นแหล่งจ่ายเบี้ย และอย่าวางแผนจ่ายเบี้ยจากกำไรการลงทุนที่ยังไม่เกิด
- รายได้จากการลงทุนผันผวน ควรมีแหล่งเงินจ่ายเบี้ยที่สม่ำเสมอแยกไว้
- ถ้าจ่ายเบี้ยงวดใดไม่สะดวก ติดต่อบริษัทก่อนครบกำหนดและขอดูผลของแต่ละทางเลือก โดยเฉพาะสิทธิปันผลที่จะหายไป
คำถามที่นักลงทุนมักถาม
เทียบกับพันธบัตรได้ไหม?
ไม่ควรเทียบตรง ๆ แผนนี้เป็นสัญญาประกันชีวิตที่มีความคุ้มครอง สิทธิยกเว้นเบี้ย ค่าเวนคืน และเงื่อนไขของตัวเอง ส่วนต่างที่แสดงก็ไม่ใช่อัตราผลตอบแทนต่อปี ควรตัดสินใจจากบทบาทในพอร์ตมากกว่าการเทียบตัวเลขผลตอบแทน
เงินคืนเริ่มปีแรกเลยไหม?
ไม่ใช่ เงินคืน 1% ของทุนเริ่มวันครบรอบปีที่ 2 ถึงปีที่ 29 เคสทุน 100,000 บาทคือปีละ 1,000 บาท ปีที่ 30 เป็นเงินครบกำหนด ไม่มีเงินคืน 1% ซ้ำ
ฉากทัศน์ปันผล 5% แปลว่าแผนให้ผลตอบแทน 5% ไหม?
ไม่ใช่ 5% เป็นสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ที่ใช้คำนวณปันผล ไม่ใช่ผลตอบแทนต่อเบี้ยของคุณ และปันผลทั้งหมดไม่รับรองการจ่าย
ถ้าตลาดตกหนัก อยากเวนคืนมาซื้อหุ้นถูก ทำได้ไหม?
ทำได้ตามเงื่อนไข แต่ค่าเวนคืนหลายปีต่ำกว่าเบี้ยสะสม และจะเสียความคุ้มครองกับสิทธิปันผลที่ยังไม่ได้รับ เงินสำหรับจังหวะแบบนี้ควรอยู่ในส่วนสภาพคล่องของพอร์ต
ต้องตรวจสุขภาพไหม?
ต้องตรวจ และต้องแถลงข้อมูลสุขภาพกับอาชีพตามจริงเพื่อให้บริษัทพิจารณารับประกัน
ข้อกำหนดที่ต้องอ่านคู่กัน
- ตัวเลขทุกตัวเป็นตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท
- ส่วนต่าง 11,600 บาท เป็นผลต่างของจำนวนเงินรวม ไม่ได้คิดค่าของเงินตามเวลา
- อัตรา 3% 4% 5% เป็นสมมติฐานคำนวณเงินปันผล ไม่ใช่ผลตอบแทนที่รับรอง
- สภาพคล่องต่ำ ได้คืนรวมต่ำกว่าเบี้ยจนถึงปีที่ 26 ประกันชีวิตไม่ใช่หลักทรัพย์
- ต้องตรวจสุขภาพตามระเบียบบริษัทก่อนรับประกัน
- ส่งคืนกรมธรรม์ได้ใน 15 วัน หักค่าตรวจสุขภาพจริงและค่าใช้จ่าย 500 บาท
- ความคุ้มครองและข้อยกเว้นเป็นไปตามกรมธรรม์ที่ออกจริง
กำหนดสัดส่วนก่อน แล้วค่อยเลือกทุน
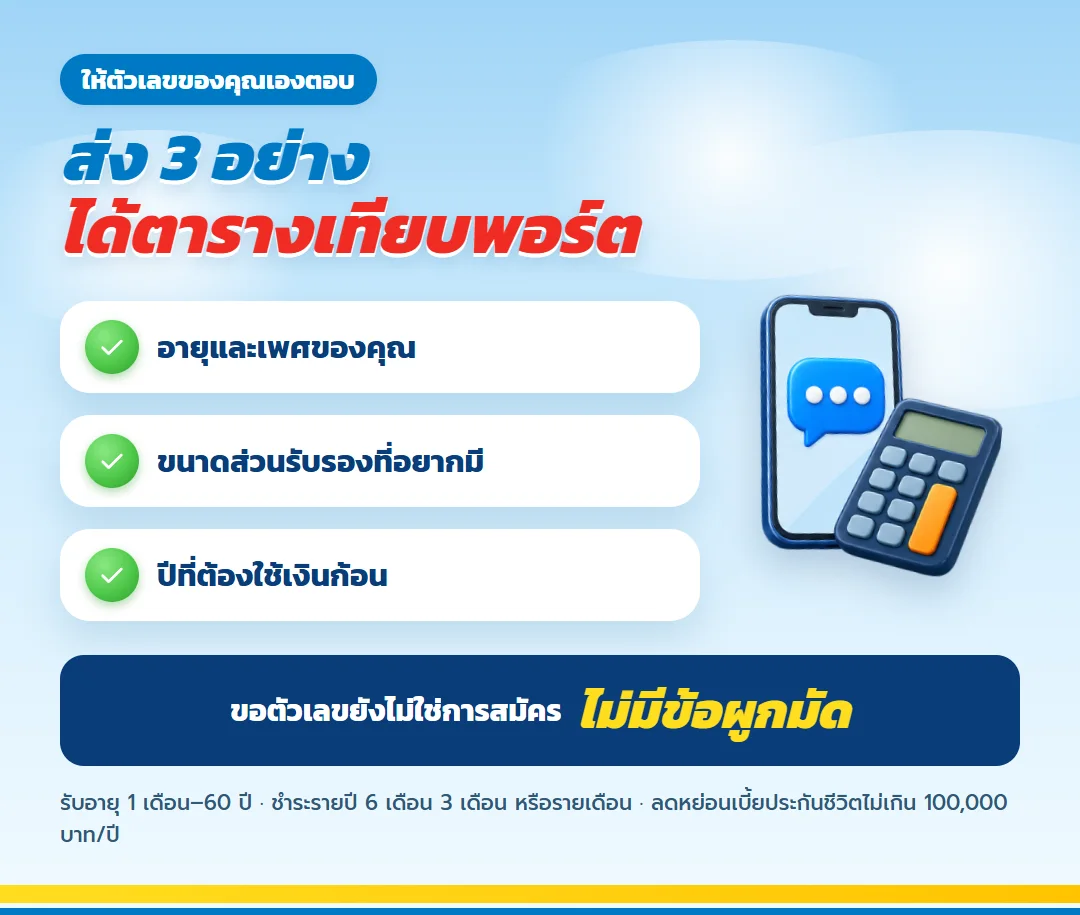
ส่งอายุ เพศ อาชีพ ขนาดพอร์ตโดยประมาณ และสัดส่วนที่อยากให้เป็นส่วนรับรอง เพื่อรับใบเสนอขาย มันนี่ ฟิต เฟิร์ม 30/25 ที่ตรงกับข้อมูลจริง แล้วดูตารางรับรอง ค่าเวนคืน และฉากทัศน์ปันผลแยกกันก่อนตัดสินใจ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
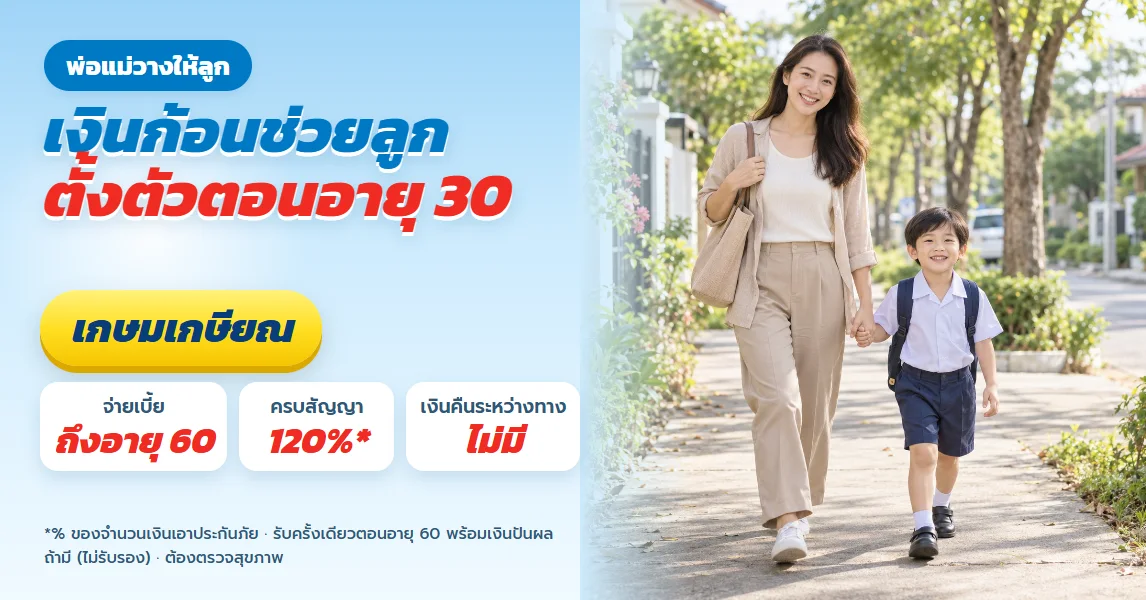
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้