เลกาซี ฟิต เฟิร์ม 80/8 สำหรับแพทย์ ทันตแพทย์ และสายวิชาชีพที่เริ่มรายได้สูงช้า เทียบทางเลือกก่อนวางเงินยาว
คู่มือ เลกาซี ฟิต เฟิร์ม 80/8 สำหรับแพทย์ ทันตแพทย์ และสายวิชาชีพที่เริ่มมีรายได้สูงช่วงอายุ 30–40 เทียบสามทางเลือกวางเงินระยะยาว ทดสอบงบเบี้ย 8 ปี และเช็กลิสต์ก่อนตัดสินใจ
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับแพทย์ ทันตแพทย์ และสายวิชาชีพที่เริ่มมีรายได้สูงช่วงอายุ 30–40 เทียบสามทางเลือกวางเงินระยะยาว ทดสอบงบเบี้ย 8 ปี และเช็กลิสต์ก่อนตัดสินใจ บทความนี้ตอบเรื่องประกันชีวิต แพทย์, วางแผนการเงิน ทันตแพทย์, เลกาซี ฟิต เฟิร์ม 80/8 เทียบ และประกันเงินคืน สายวิชาชีพ
แพทย์ ทันตแพทย์ เภสัชกร สัตวแพทย์ หรือนักกฎหมายจำนวนมากเริ่มมีรายได้จริงจังช้ากว่าเพื่อนรุ่นเดียวกันหลายปี เพราะใช้เวลาเรียน ฝึกงาน ใช้ทุน และต่อยอดเฉพาะทาง พอถึงวัยราวสามสิบ รายได้จากเวรนอกเวลา คลินิก หรืองานที่ปรึกษากลับพุ่งขึ้นเร็วมากในเวลาไม่กี่ปี ความรู้สึกที่ตามมามักเป็น "ต้องเร่งเก็บให้ทันคนอื่น" ซึ่งถ้าไม่มีโครงที่ชัด เงินก้อนนั้นก็มักกระจายไปกับรถ คอนโด หรือการลงทุนที่ตัดสินใจเร็วเกินไป
บทความนี้เขียนให้คนในสายวิชาชีพที่เริ่มต้นช้าแต่รายได้โตเร็ว และกำลังเทียบว่าจะวางเงินระยะยาวส่วนหนึ่งไว้ที่ไหน โดยหยิบ เลกาซี ฟิต เฟิร์ม 80/8 มาวางเทียบกับทางเลือกที่คนกลุ่มนี้มักคิดถึงก่อน เพื่อให้เห็นว่าแบบนี้เหมาะกับบทบาทไหนในพอร์ตของคุณ และไม่เหมาะกับบทบาทไหน
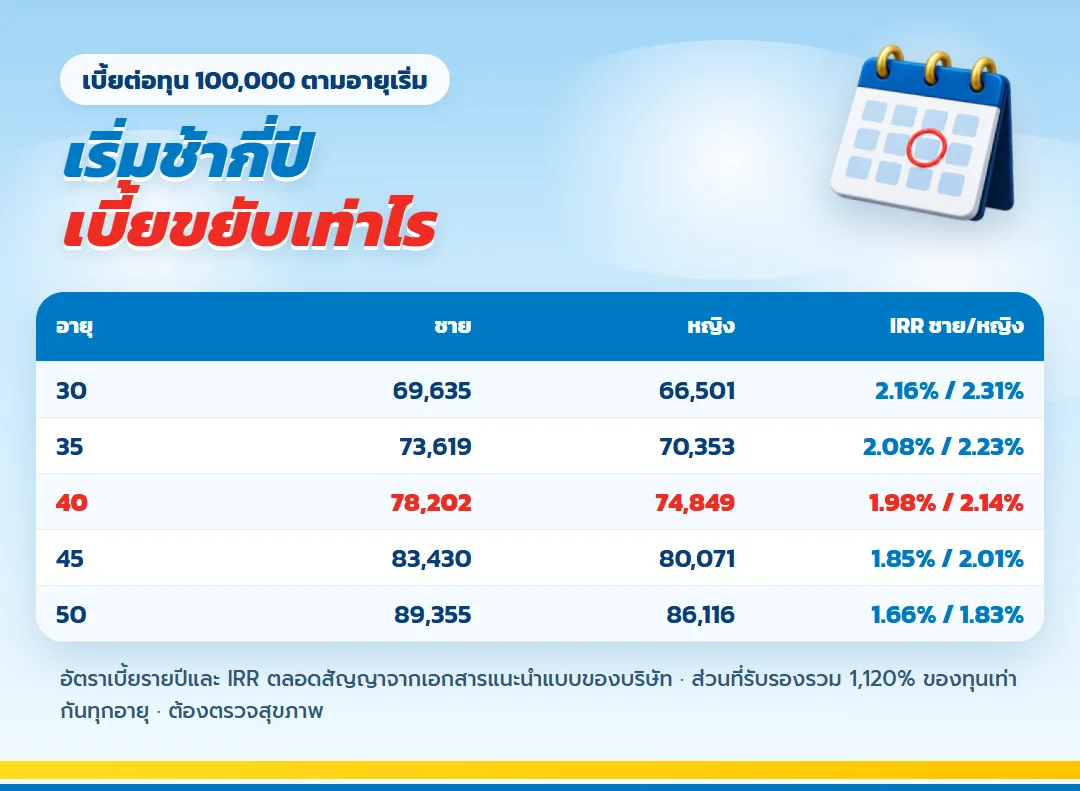
ตัวเลขที่ยกมาทั้งหมดเป็นกรณีตัวอย่างผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 78,202 บาท ชำระ 8 ปี เบี้ยรวม 625,616 บาท ตัวเลขของคุณจะเปลี่ยนตามอายุ เพศ อาชีพ สุขภาพ ทุนที่เลือก และหลักเกณฑ์รับประกันของบริษัท
ทำไมคนสายวิชาชีพถึงต้องคิดเรื่องนี้เร็วกว่าที่คิด
ข้อได้เปรียบของคนกลุ่มนี้คือรายได้ต่อชั่วโมงสูง แต่ข้อเสียเปรียบที่ซ่อนอยู่ก็มีหลายข้อ และส่วนใหญ่ไม่ค่อยถูกพูดถึงในช่วงที่งานกำลังรุ่ง
- เวลาออมสั้นกว่าคนทั่วไป หลายคนเริ่มเก็บจริงจังช่วงปลายสามสิบถึงสี่สิบ ขณะที่เพื่อนสายอื่นเริ่มตั้งแต่ยี่สิบต้น ๆ
- รายได้ผูกกับร่างกายและเวลาของตัวเอง เวรดึก การผ่าตัด หรือการว่าความ ทำได้เท่าที่ร่างกายไหว ถ้าหยุดทำงาน รายได้ส่วนใหญ่ก็หยุดตาม
- หนี้และภาระเริ่มพร้อมกัน ทั้งค่าเช่าหรือผ่อนที่อยู่ ค่าเปิดคลินิก ค่าเรียนต่อ และการดูแลพ่อแม่ที่ส่งเสียมาหลายปี
- มีคนเสนอการลงทุนให้ตลอด รายได้สูงทำให้เป็นเป้าของข้อเสนอหลากหลาย ซึ่งไม่ใช่ทุกอย่างเหมาะกับเงินที่ตั้งใจไว้ใช้ยาว
โจทย์จึงไม่ใช่ "หาผลตอบแทนสูงสุด" แต่เป็นการแบ่งเงินออกเป็นส่วน ๆ ที่แต่ละส่วนมีหน้าที่ชัด ส่วนหนึ่งพร้อมใช้ ส่วนหนึ่งลงทุนเติบโต และอีกส่วนหนึ่งล็อกไว้ให้เป็นหลักประกันที่ไม่ต้องคอยดูแลทุกวัน แบบประกันที่จ่ายสั้นมีเงินคืนแน่นอนตามสัญญาเหมาะกับส่วนสุดท้ายนี้
รู้จักโครงของ เลกาซี ฟิต เฟิร์ม 80/8 ในหนึ่งตาราง
| สามเลขที่ต้องจำ | ค่าในเคสบริษัท |
| ชำระ 8 ปี | ปีละ 78,202 · รวม 625,616 |
| เงินคืน 8% ทุกปี | 8,000 ปีที่ 1 ถึงอายุ 79 |
| ครบสัญญา 808% | 808,000 ที่อายุ 80 |
| คุ้มครองชีวิต | สูงสุด 800,000 ตั้งแต่ปีที่ 8 |
| ได้คืนรวมแซงเบี้ย | สิ้นปีที่ 15 (เวนคืน + เงินคืน) |
อ่านตารางแบบคนที่ต้องตัดสินใจเร็ว ให้จำสามเลขไว้ก่อน คือ ชำระ 8 ปี เงินคืน 8% ของทุนทุกปีตั้งแต่ปีแรกจนถึงอายุ 79 และรับ 808% ของทุนเมื่อครบสัญญาที่อายุ 80 ส่วนเงื่อนไขรับประกัน: รับอายุ 1 เดือนถึง 65 ปี ทุนขั้นต่ำ 100,000 บาท ต้องตรวจสุขภาพและตอบคำถามสุขภาพ ความคุ้มครองชีวิตปีที่ 1 ถึง 7 เท่ากับ 100% คูณปีกรมธรรม์ และ 800% ตั้งแต่ปีที่ 8
แผนภาพของแบบในแผ่นเดียว
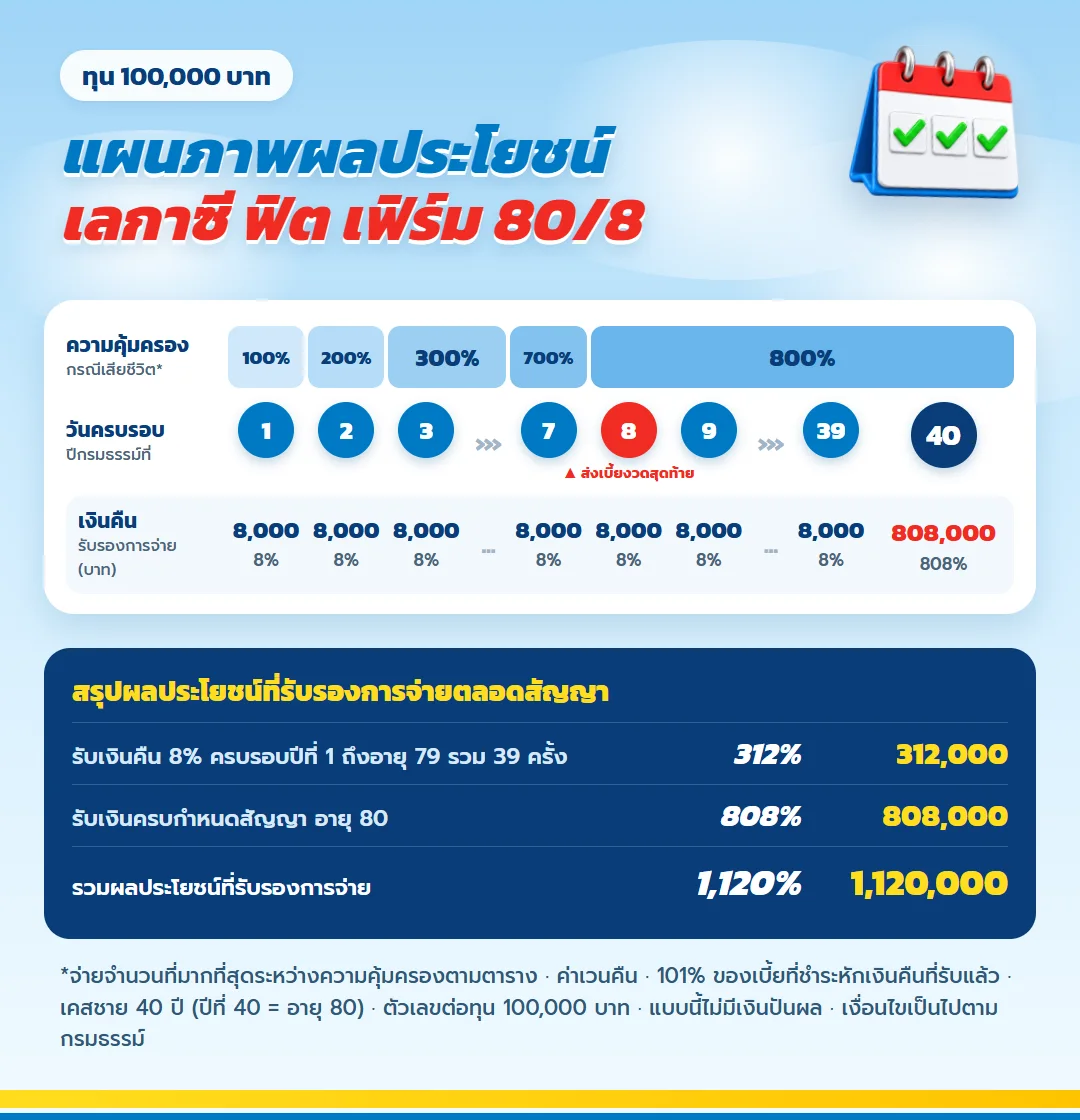
สำหรับคนที่ต้องตัดสินใจเร็ว ภาพนี้สรุปทั้งสัญญา แถวกลางคือปีกรมธรรม์ วงสีแดงคือปีที่ 8 ที่จ่ายเบี้ยครบ แถวล่างคือเงินคืนรับรองทุกปี และแถวบนคือทุนชีวิตที่ขึ้นจนถึง 800%
| ส่วนรับรองที่ใช้เทียบได้ | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนรายปีรวม 39 ครั้ง | 312% | 312,000 |
| เงินครบสัญญาที่อายุ 80 | 808% | 808,000 |
| รวมที่นำไปเทียบทางเลือกอื่นได้ | 1,120% | 1,120,000 |
เมื่อเทียบกับเงินฝากหรือการลงทุน ให้ใช้ตัวเลขชุดนี้ซึ่งรับรองการจ่ายต่อทุน 100,000 บาท โดยมี IRR ตลอดสัญญา 1.98% ตามตัวอย่างของบริษัท
เทียบสามทางเลือกที่คนรายได้สูงวัยสามสิบถึงสี่สิบมักลังเล
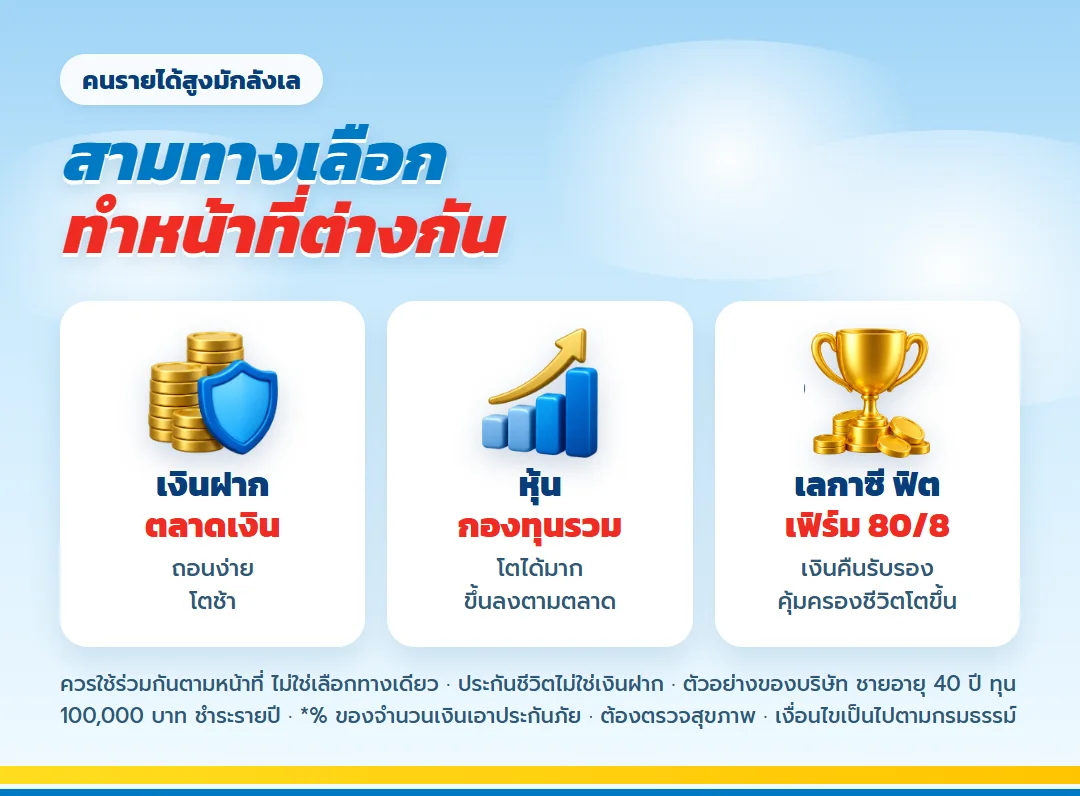
ทางเลือกที่ 1: เก็บเงินฝากหรือกองทุนตลาดเงินไว้ก่อน
ข้อดีคือถอนได้เร็ว ไม่มีภาระต่อเนื่อง ข้อเสียคือวินัยขึ้นกับตัวเองล้วน ๆ และเงินก้อนที่อยู่ใกล้มือมักถูกดึงไปใช้กับเรื่องเร่งด่วนที่จริง ๆ ไม่ได้เร่งด่วน เงินส่วนนี้ยังจำเป็นสำหรับเงินสำรองฉุกเฉิน แต่ไม่ใช่ที่ที่ดีสำหรับเงินที่ตั้งใจไม่แตะไปอีกหลายสิบปี
ทางเลือกที่ 2: ลงทุนในหุ้นหรือกองทุนรวมระยะยาว
เหมาะกับการเติบโตระยะยาวและควรมีอยู่ในพอร์ต แต่ผลตอบแทนขึ้นลงตามตลาด ไม่มีกำหนดว่าจะได้เงินกลับเมื่อไรและเท่าไร ถ้าวันที่ต้องใช้เงินตรงกับช่วงตลาดตก ก็ต้องยอมขายในราคาที่ไม่ได้เลือก ทางเลือกนี้ไม่มีทุนชีวิตให้คนข้างหลังด้วย
ทางเลือกที่ 3: เลกาซี ฟิต เฟิร์ม 80/8
เป็นสัญญาที่บอกล่วงหน้าว่าจ่ายเท่าไร กี่ปี และได้รับอะไรตามวันครบรอบ ในเคสตัวอย่างคือเงินคืนปีละ 8,000 บาทตั้งแต่ปีที่ 1 และเงินครบกำหนด 808,000 บาทที่อายุ 80 พร้อมความคุ้มครองชีวิตที่เพิ่มขึ้นตามเวลา ข้อแลกคือเงินถูกผูกไว้ยาว ถ้ายกเลิกก่อนกำหนดจะได้ตามมูลค่าเวนคืน ซึ่งอาจน้อยกว่าเบี้ยที่จ่ายไป
ข้อสรุปที่ใช้ได้กับคนส่วนใหญ่ในกลุ่มนี้คือ ไม่ต้องเลือกทางเดียว เงินสำรองอยู่ในทางเลือกที่ 1 เงินเติบโตอยู่ในทางเลือกที่ 2 และเงินที่อยากให้เป็นหลักประกันแน่นอนกับครอบครัวอยู่ในทางเลือกที่ 3 คำถามที่เหลือคือ ส่วนที่ 3 ควรใหญ่แค่ไหน
งบ 78,202 บาทต่อปี ใหญ่แค่ไหนเมื่อเทียบกับรายได้จากเวรและคลินิก
หากแปลงเบี้ยรายปีเป็นการกันเงินรายเดือนจะราว 6,517 บาท สำหรับแพทย์เฉพาะทางที่มีรายได้จากหลายแหล่งตัวเลขนี้อาจทำได้ แต่สำหรับคนที่รายได้ส่วนใหญ่มาจากเวรนอกเวลา ต้องคิดเผื่อว่าปีที่ต้องเรียนต่อ ย้ายโรงพยาบาล หรือลดเวรเพื่อดูแลครอบครัว รายได้อาจลดลงชัดเจน
อีกด้านหนึ่ง เงินคืนปีละ 8,000 บาทเริ่มเข้ามาตั้งแต่ปีแรก ระหว่างช่วงชำระ 8 ปี ถ้ามองภาระสุทธิแบบหยาบ ๆ จะเหลือราว 70,202 บาทต่อปี แต่ในทางปฏิบัติเบี้ยต้องจ่ายเต็มตามกำหนด ส่วนเงินคืนเข้ามาตามวันครบรอบของสัญญา ไม่ได้นำมาหักกลบให้เอง
ถ้าตัวเลขเคสตัวอย่างใหญ่เกินไป ให้ขอใบเสนอขายทุนต่ำลง เบี้ย เงินคืน และเงินครบกำหนดจะลดตามสัดส่วนของทุน การเริ่มด้วยทุนที่จ่ายสบายและเพิ่มแผนอื่นภายหลัง ปลอดภัยกว่าการตั้งทุนจากรายได้ของเดือนที่สูงสุดแล้วมาลำบากในปีที่สี่หรือห้า
เช็กลิสต์ก่อนเซ็น สำหรับคนสายวิชาชีพ
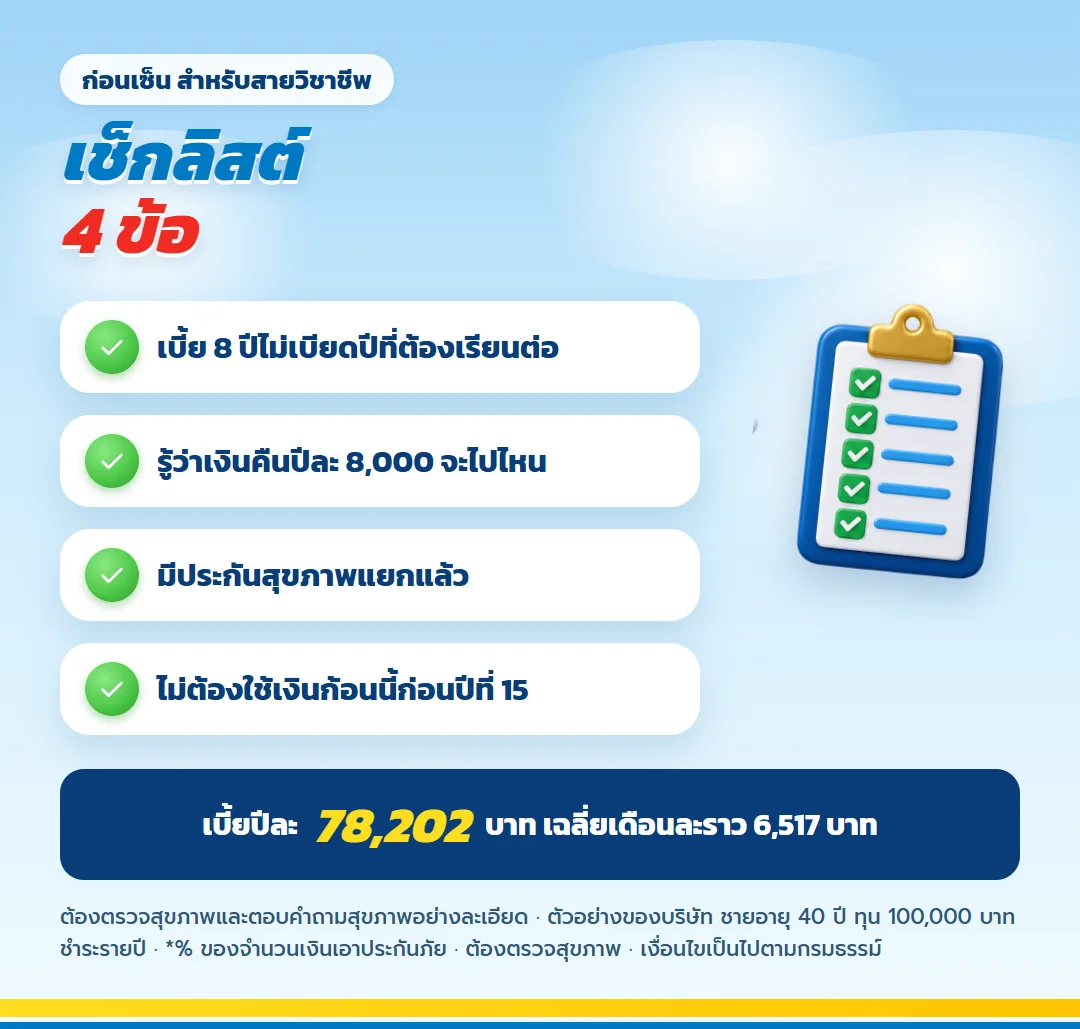
- มีเงินสำรองฉุกเฉินแยกไว้แล้ว พอสำหรับช่วงที่อาจต้องหยุดงานหรือเรียนต่อ
- มีความคุ้มครองสุขภาพและรายได้ในกรณีเจ็บป่วยแยกจากแผนนี้แล้ว เพราะแบบนี้ไม่ใช่ประกันสุขภาพ
- ทดสอบงบแล้วว่าจ่ายเบี้ยได้ครบ 8 ปี แม้ปีที่รายได้ลดลง
- รู้ชัดว่าเงินคืนปีละ 8,000 บาทจะทำหน้าที่อะไร เช่น ส่งพ่อแม่ เติมกองทุนลงทุน หรือสะสมไว้
- กำหนดผู้รับประโยชน์ตรงกับคนที่ตั้งใจดูแลจริง
- แถลงข้อมูลสุขภาพ อาชีพ และลักษณะงานตามจริงในใบคำขอ
ถ้าข้อไหนยังตอบว่า "ไม่แน่ใจ" ให้จัดการข้อนั้นก่อน แผนระยะยาวที่ดีควรเริ่มเมื่อฐานด้านล่างแข็งแรงพอ ไม่ใช่เริ่มเพราะรู้สึกว่าต้องรีบตามเพื่อน
ภาพรวมเงินรับของเคสตัวอย่าง ถ้าอยู่ครบสัญญา
- เบี้ยรวม 8 ปี 625,616 บาท
- เงินคืนปีละ 8,000 บาท รวม 39 งวด เป็น 312,000 บาท
- เงินครบกำหนดที่อายุ 80 จำนวน 808,000 บาท
- รวมเงินคืนกับเงินครบกำหนด 1,120,000 บาท ต่างจากเบี้ยรวม 494,384 บาท
ตัวเลขผลต่างนี้กระจายอยู่บนเวลาราว 40 ปี และยังไม่ได้คิดเงินเฟ้อหรือมูลค่าของเงินตามเวลา คนสายวิชาชีพที่ชินกับการอ่านตัวเลขอย่างละเอียดควรขอตารางปีต่อปีจากตัวแทน เพื่อดูจังหวะเงินเข้าออกและมูลค่าเวนคืนแต่ละปีของทุนที่เลือกจริง แทนที่จะดูแค่ยอดรวมปลายทาง
ทุนชีวิตที่โตขึ้น ใครได้ประโยชน์
หลายคนในสายนี้ถูกพ่อแม่ส่งเสียมายาวนาน และอยากตอบแทนด้วยการเป็นหลักให้ครอบครัว ความคุ้มครองชีวิตของแบบนี้เริ่มที่ 100% ของทุนและเพิ่มขึ้นตามปีกรมธรรม์จนถึง 800% ในเคสทุน 100,000 บาทจึงสูงสุด 800,000 บาท เริ่ม 100,000 บาทในปีแรก แล้วเพิ่มขึ้นปีละ 100,000 บาทจนครบ 800,000 บาทในปีที่ 8
ถ้าวันหนึ่งคุณแต่งงานหรือมีลูก ผู้รับประโยชน์ที่ระบุไว้ตอนโสดอาจไม่ตรงกับความตั้งใจอีกต่อไป ควรทบทวนทุกครั้งที่ชีวิตเปลี่ยน และจำไว้ว่าเงินกรณีเสียชีวิต เงินคืน และเงินครบกำหนดเป็นคนละเหตุการณ์ ไม่ได้รวมกันเป็นก้อนเดียว
ข้อควรระวังที่คนเก่งตัวเลขก็พลาดได้
- อย่าเอายอดรวมปลายทางไปเทียบตรง ๆ กับผลตอบแทนการลงทุน เพราะยอดนั้นกระจายอยู่หลายสิบปี
- เงินคืนไม่ใช่เงินปันผล เป็นผลประโยชน์ตามสัญญาของแบบ และเป็นตัวเลขคงที่ตามทุน ไม่ได้ปรับตามเงินเฟ้อ
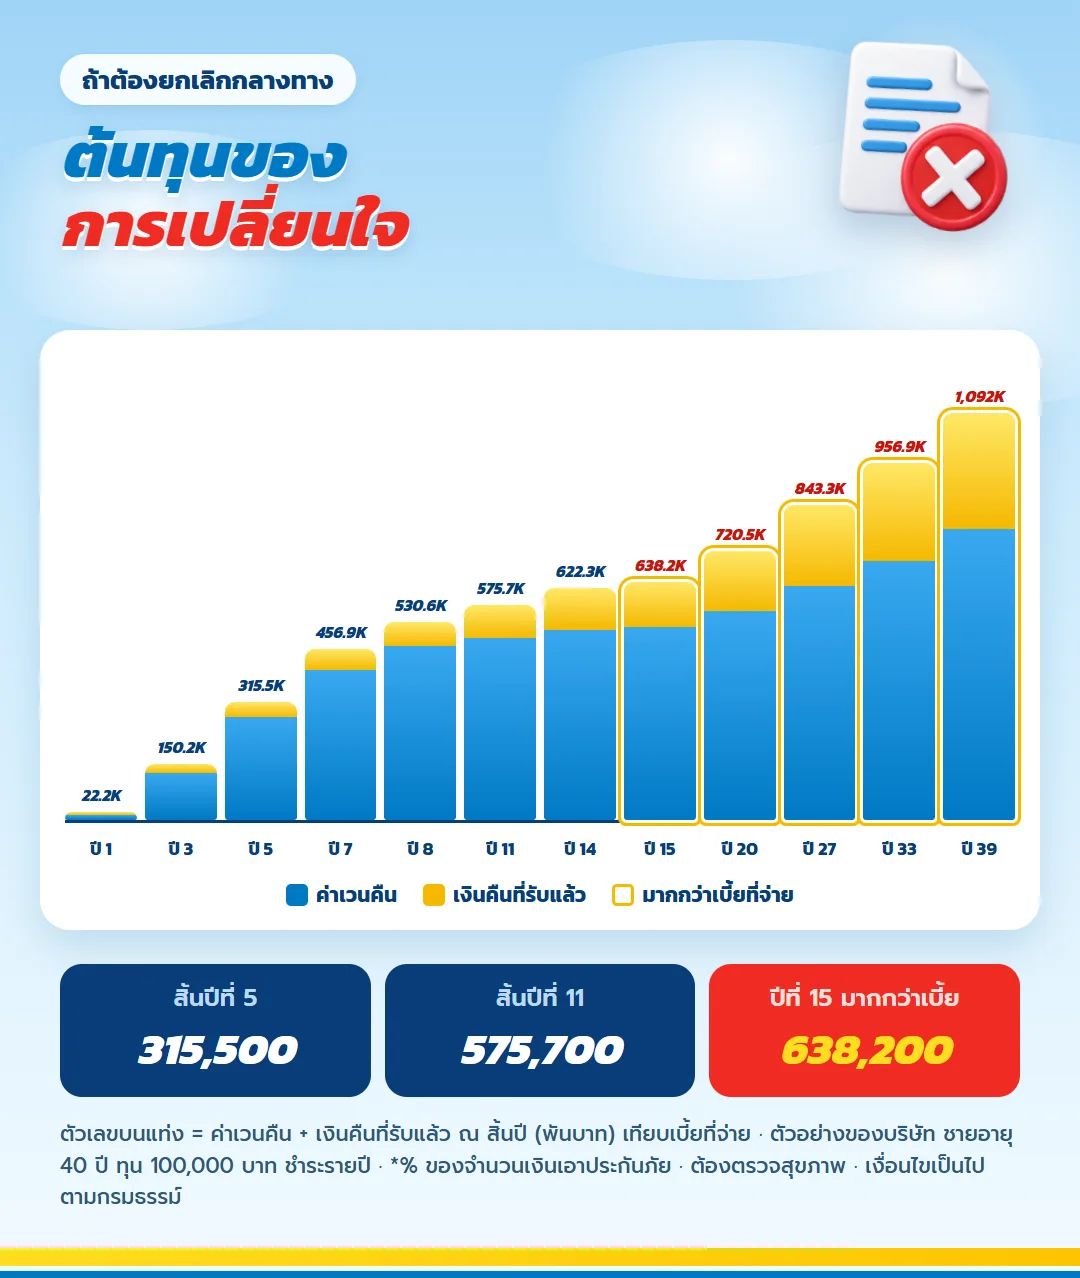
- การยกเลิกกลางทางมีต้นทุน ปีที่ต้องเรียนต่อหรือย้ายโรงพยาบาลแล้วเวนคืน ให้นับเงินคืนที่รับไปแล้วรวมด้วย สิ้นปีที่ 5 ได้รวม 315,500 บาทจากเบี้ยที่จ่าย 391,010 บาท สิ้นปีที่ 11 ได้รวม 575,700 บาท และเกินเบี้ยรวมเมื่อสิ้นปีที่ 15 ความคุ้มครองชีวิตจะสิ้นสุดลงพร้อมกัน
- ไม่ใช่ที่เก็บเงินเปิดคลินิก ถ้ามีแผนใช้เงินก้อนในไม่กี่ปีข้างหน้า ให้แยกเงินส่วนนั้นไว้ต่างหาก
| สิ้นปี | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 1 | 41 | 78,202 | 14,200 | 8,000 | 22,200 |
| 5 | 45 | 391,010 | 275,500 | 40,000 | 315,500 |
| 8 | 48 | 625,616 | 466,600 | 64,000 | 530,600 |
| 11 | 51 | 625,616 | 487,700 | 88,000 | 575,700 |
| 15 | 55 | 625,616 | 518,200 | 120,000 | 638,200 |
| 30 | 70 | 625,616 | 658,800 | 240,000 | 898,800 |
สิทธิภาษีสำหรับผู้มีเงินได้หลายประเภท
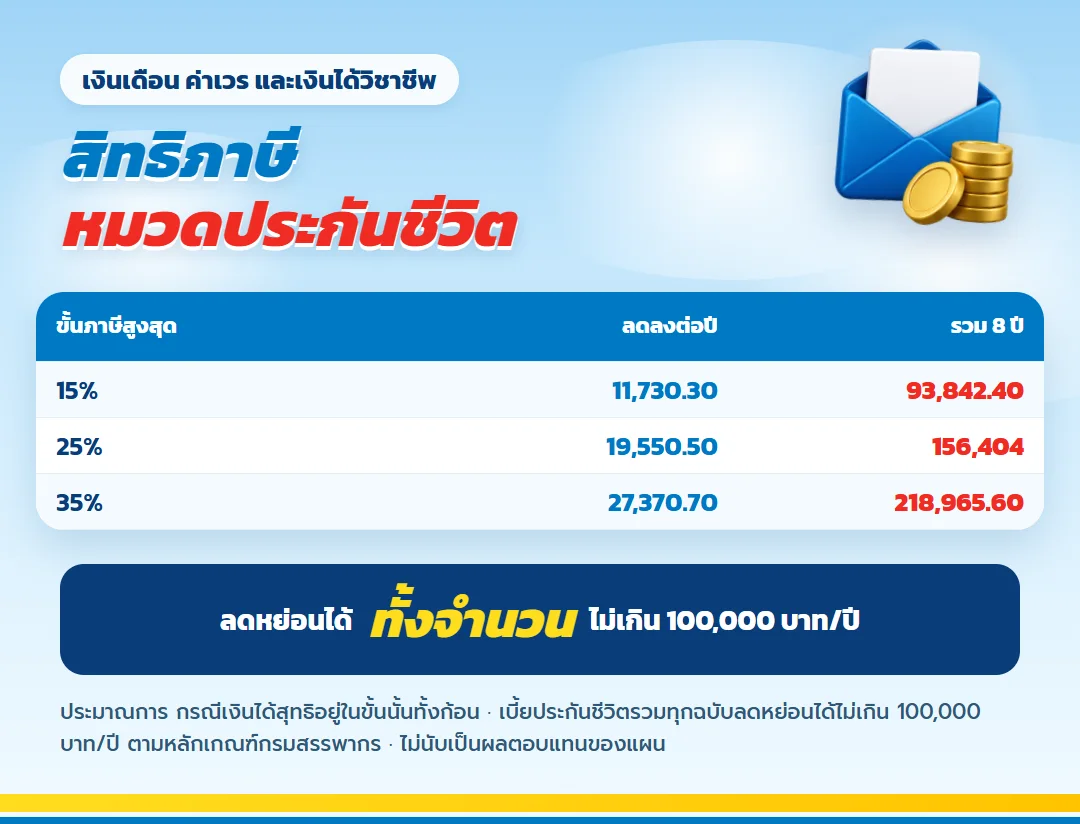
คนสายวิชาชีพมักมีทั้งเงินเดือน ค่าเวร และเงินได้จากวิชาชีพอิสระในปีเดียวกัน เบี้ยปีละ 78,202 บาทนำไปใช้สิทธิหมวดประกันชีวิตได้ทั้งจำนวน ถ้าเงินได้สุทธิอยู่ขั้น 25% ภาษีลดลงราวปีละ 19,550.50 บาท แต่ต้องนับรวมกับกรมธรรม์อื่นที่ใช้สิทธิอยู่ ไม่เกิน 100,000 บาทต่อปี ตรวจรายละเอียดได้ที่ ข้อกำหนดเบี้ยประกันชีวิตของกรมสรรพากร ตัวเลขในบทความนี้ไม่ได้รวมผลประหยัดภาษีไว้
คำถามที่คนสายวิชาชีพถามบ่อย
เพิ่งเริ่มมีรายได้สูงได้สองสามปี ควรเริ่มเลยหรือรอ?
ถ้ายังไม่มีเงินสำรองและความคุ้มครองสุขภาพ ควรเตรียมสองเรื่องนั้นก่อน แต่ถ้าพร้อมแล้ว การเริ่มตอนอายุน้อยช่วยให้ช่วงรับเงินคืนยาวขึ้น ลองขอใบเสนอขายหลายระดับทุนมาเทียบก่อนตัดสินใจ
เงินคืน 8% หมายถึงผลตอบแทน 8% หรือเปล่า?
ไม่ใช่ เงินคืน 8% คิดจากทุนประกัน ไม่ใช่จากเบี้ยที่จ่าย ในเคสทุน 100,000 บาทจึงเป็นปีละ 8,000 บาท ขณะที่เบี้ยต่อปีสูงกว่าทุนต่อปีมาก จึงอ่านเป็นอัตราผลตอบแทนตรง ๆ ไม่ได้
ถ้าต้องเรียนต่อเฉพาะทางแล้วรายได้ลดลง ทำอย่างไร?
ติดต่อบริษัทก่อนถึงกำหนดชำระเพื่อสอบถามทางเลือกตามเงื่อนไขกรมธรรม์และผลต่อความคุ้มครอง การกันเบี้ยล่วงหน้าในปีที่รายได้ดีช่วยลดความเสี่ยงนี้ได้มาก
ยอด 1,120,000 บาทเป็นตัวเลขที่ได้แน่นอนไหม?
เป็นยอดของเคสตัวอย่างกรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนครบทุกงวด หากเสียชีวิตก่อนจะเป็นไปตามเงื่อนไขกรณีเสียชีวิต และถ้ายกเลิกก่อนจะได้ตามมูลค่าเวนคืน
ลักษณะงานในโรงพยาบาลมีผลต่อการรับประกันไหม?
อาชีพและลักษณะงานเป็นข้อมูลที่บริษัทใช้พิจารณา ให้แถลงตามจริงในใบคำขอ การให้ข้อมูลไม่ครบอาจกระทบสิทธิเมื่อเกิดเหตุ
ข้อกำหนดและคำเตือน
- ตัวเลขทั้งหมดเป็นกรณีผู้ชายอายุ 40 ปี ทุน 100,000 บาท ไม่ใช่เบี้ยหรือผลประโยชน์ของผู้สมัครทุกคน
- ยอดรับรวม 1,120,000 บาทเป็นกรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนทุกงวด แยกจากเงินกรณีเสียชีวิต
- ความคุ้มครองชีวิตปีที่ 1 ถึง 7 เพิ่มทีละ 100% ของทุน และคงที่ 800% ตั้งแต่ปีที่ 8 ตามกรมธรรม์
- ประกันชีวิตไม่ใช่เงินฝาก การยกเลิกก่อนครบสัญญาอาจได้รับเงินน้อยกว่าเบี้ยที่ชำระ
- การพิจารณารับประกันเป็นไปตามหลักเกณฑ์ของบริษัท และต้องแถลงข้อมูลตามจริง
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร
- เงื่อนไข ความคุ้มครอง และข้อยกเว้นฉบับสมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
ขั้นต่อไป: ให้ตัวเลขของคุณเองตอบ
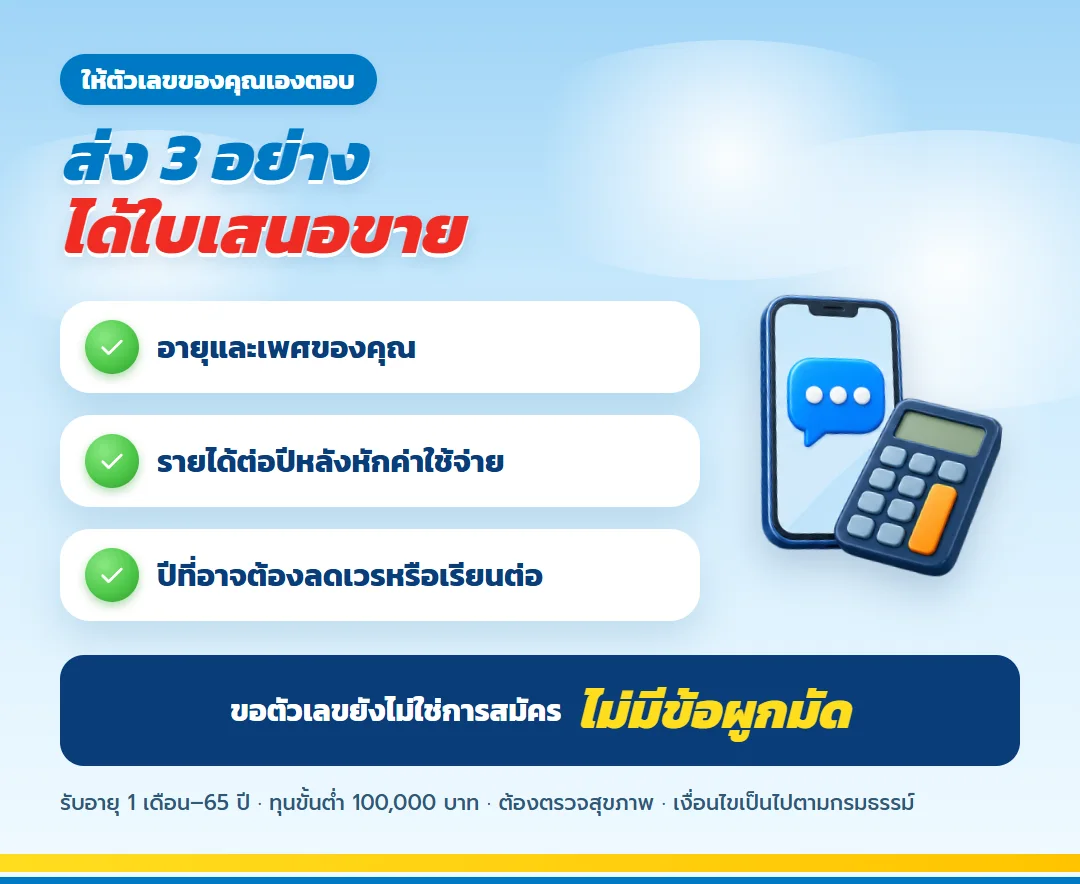
ลองเขียนรายได้เฉลี่ยของปีปกติ เงินสำรองที่มี และสัดส่วนที่อยากล็อกไว้เป็นหลักประกันระยะยาว จากนั้นส่งอายุ เพศ อาชีพ ข้อมูลสุขภาพ และทุนที่สนใจ เพื่อรับใบเสนอขายพร้อมตารางผลประโยชน์ปีต่อปีของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
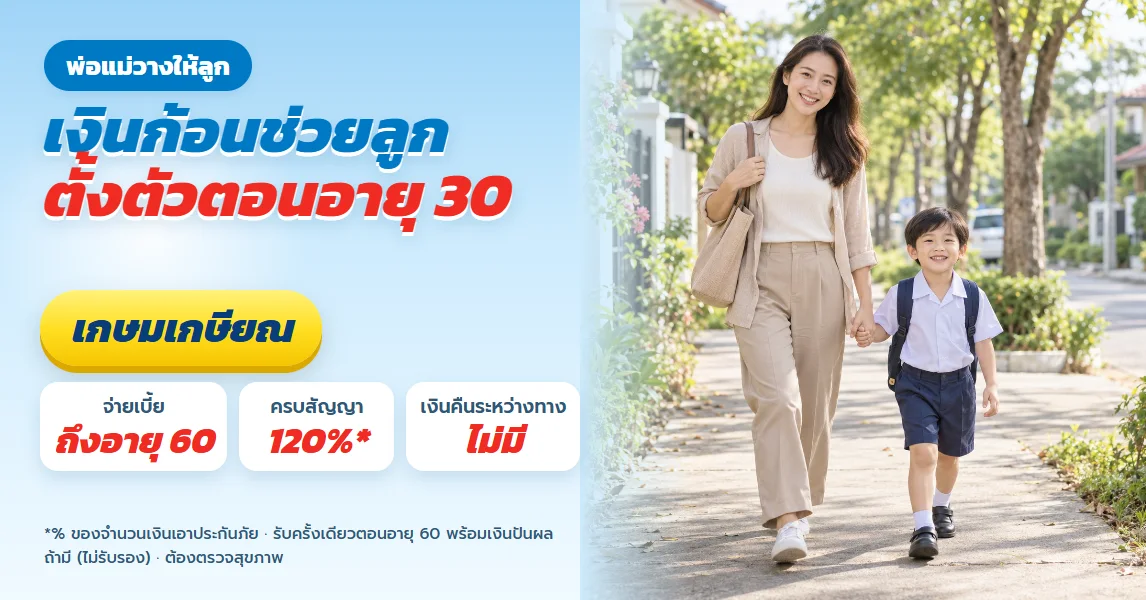
เกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียด
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด
ธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียด
ธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียด
ทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียด
ธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียดเกษมเกษียณ สำหรับพ่อแม่ที่อยากมีเงินก้อนช่วยลูกตั้งตัวเมื่ออายุ 60
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดธนทวี 15/8 ลดหย่อนภาษีทั้งก้อน ทุน 400,000 เบี้ยไม่เกินเพดาน จ่ายจบใน 8 ปี
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนผ่อนบ้าน 20 ปี วางเงินก้อนคู่ขนานกับสัญญาผ่อน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ค่าใช้จ่ายมีอะไรบ้าง อ่านครบทุกรายการก่อนเริ่มแผนเงินต้น 5 ปี
ดูรายละเอียดธนทวี 25/15 ลดหย่อนภาษีเต็มเพดาน 15 ปี ทุน 1,350,000 เบี้ยปีละ 99,900
ดูรายละเอียดทีแอลแพลน 20/10 ลดหย่อนภาษีทั้งก้อน ทุน 900,000 เบี้ยไม่เกินเพดาน 100,000
ดูรายละเอียดธนทรัพย์ 30/30 วางแผนภาษีระยะยาว ทุนล้าน ลดหย่อนได้ทุกปีตลอด 30 ปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้