เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับทายาทที่เพิ่งได้รับมรดกก้อนใหญ่ 5 ขั้นจัดเงินมรดกให้ส่งต่อถึงรุ่นถัดไป
คู่มือ 5 ขั้น เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับทายาทที่เพิ่งได้รับมรดกก้อนใหญ่ แบ่งเงินตามหน้าที่ อ่านเงื่อนไข ดูเงินคืนรายปี ตารางค่าเวนคืน และทุนชีวิตที่ส่งถึงลูกหลาน
5 ขั้น เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับทายาทที่เพิ่งได้รับมรดกก้อนใหญ่ แบ่งเงินตามหน้าที่ อ่านเงื่อนไข ดูเงินคืนรายปี ตารางค่าเวนคืน และทุนชีวิตที่ส่งถึงลูกหลาน บทความนี้ตอบเรื่องจัดการเงินมรดก, ประกันส่งต่อมรดก, เลกาซี ฟิต เวลท์ตี้ 99/1 ทายาท และประกันจ่ายครั้งเดียว เงินคืนทุกปี
การได้รับมรดกก้อนใหญ่จากพ่อแม่ในวัยที่ตัวเองก็อายุหกสิบแล้ว เป็นสถานการณ์ที่พบบ่อยขึ้นในสังคมที่คนอายุยืนกว่าเดิม ทายาทหลายคนเพิ่งเกษียณ ไม่ได้มีรายได้ประจำแล้ว แต่วันหนึ่งกลับมีเงินสดหรือทรัพย์สินก้อนใหญ่เข้ามาพร้อมกับความรู้สึกที่ปนกันหลายอย่าง ทั้งความเศร้า ความรับผิดชอบ และคำถามว่าจะดูแลเงินที่พ่อแม่สร้างมาทั้งชีวิตอย่างไรไม่ให้หายไปในรุ่นเรา
บทความนี้เขียนเป็นขั้นตอนสำหรับทายาทที่เพิ่งรับมรดก ตั้งแต่ช่วงแรกที่ยังไม่ควรตัดสินใจอะไรใหญ่ ไปจนถึงการแบ่งเงินออกเป็นส่วน ๆ และดูว่า เลกาซี ฟิต เวลท์ตี้ 99/1 เหมาะกับส่วนไหน โดยตั้งใจให้ส่งต่อคุณค่าของมรดกนั้นถึงรุ่นถัดไปได้
ตัวเลขในบทความมาจากตัวอย่างในเอกสารแนะนำแบบของบริษัท ผู้ชายอายุ 40 ปี ทุน 1,000,000 บาท ชำระเบี้ยครั้งเดียว 920,000 บาท พร้อมตารางเทียบอายุเริ่มอื่นจากเอกสารเดียวกัน
ขั้นที่ 1: ให้เวลาตัวเองก่อน อย่าเพิ่งตัดสินใจเรื่องใหญ่
ช่วงแรกหลังสูญเสียพ่อแม่ คนจำนวนมากต้องจัดการเอกสาร โอนทรัพย์ และรับมือกับญาติที่มีความเห็นหลากหลาย การตัดสินใจลงเงินก้อนใหญ่ในสัญญาระยะยาวระหว่างช่วงนี้มักไม่ใช่จังหวะที่ดี สิ่งที่ควรทำคือพักเงินไว้ในที่ปลอดภัยและถอนได้ ระหว่างที่จัดการเรื่องกฎหมายให้เรียบร้อย
- จัดการขั้นตอนรับมรดกให้ครบ และรู้ชัดว่าส่วนไหนเป็นของคุณจริง
- ตรวจภาระที่มาพร้อมมรดก เช่น หนี้ที่ค้าง ภาษี หรือค่าดูแลทรัพย์สิน
- คุยกับพี่น้องหรือทายาทร่วมให้ตกลงกันก่อนนำเงินไปผูกกับสัญญาใด ๆ
- ปรึกษาผู้เชี่ยวชาญด้านกฎหมายและภาษีเมื่อมีประเด็นเฉพาะ
ขั้นที่ 2: แบ่งเงินมรดกตามหน้าที่
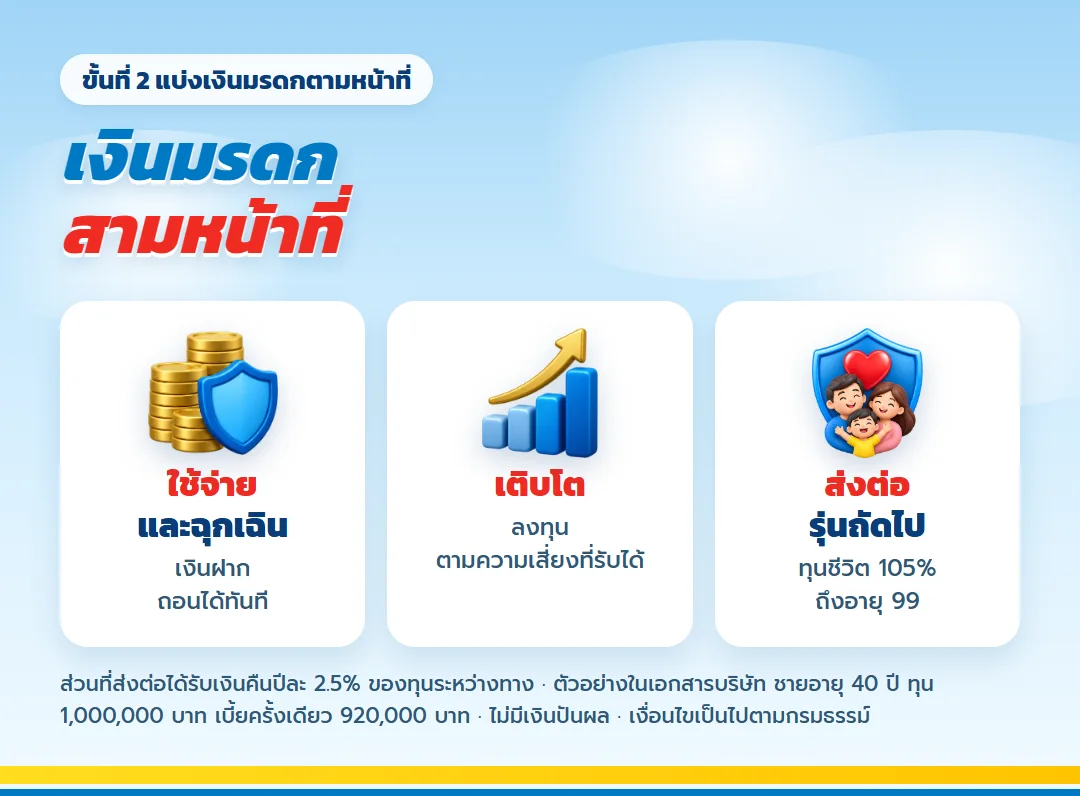
เมื่อเรื่องเอกสารนิ่งแล้ว ลองแบ่งเงินออกตามหน้าที่ แทนที่จะคิดเป็นก้อนเดียว ทายาทวัยหกสิบส่วนใหญ่ต้องการอย่างน้อยสามส่วน
- เงินพร้อมใช้ สำหรับค่าใช้จ่ายและค่ารักษาของตัวเองในระยะใกล้ ต้องถอนได้ทันที
- เงินเติบโต สำหรับเป้าหมายระยะกลาง รับความผันผวนได้บ้าง
- เงินส่งต่อ ส่วนที่ตั้งใจให้อยู่ยาว ส่งถึงลูกหลานตามความตั้งใจของพ่อแม่และของคุณเอง
เลกาซี ฟิต เวลท์ตี้ 99/1 เหมาะกับส่วนที่สามเป็นหลัก เพราะเป็นสัญญาจ่ายครั้งเดียว มีเงินคืนรายปี มีทุนชีวิตให้ผู้รับประโยชน์ และมีเงินครบกำหนดเมื่อถึงอายุ 99 ไม่ควรนำเงินพร้อมใช้มาใส่ในแผนนี้ และไม่ควรใช้เงินเกือบทั้งหมดของมรดกจนไม่เหลือส่วนพร้อมใช้
ขั้นที่ 3: อ่านเงื่อนไขของแบบให้ครบ
| สิ่งที่ทายาทต้องรู้ | คำตอบจากเอกสารบริษัท |
| เบี้ย | จ่ายครั้งเดียว ตามช่วงอายุ (40 ปี = 920,000 ต่อทุนล้าน) |
| เงินคืน | 25,000 บาทต่อปีต่อทุนล้าน ถึงอายุ 99 |
| ทุนครบสัญญา | 1,000,000 บาท |
| คุ้มครองชีวิต | 1,050,000 บาท หรือค่าเวนคืนที่มากกว่า |
| สุขภาพ | ไม่ต้องตรวจ และไม่มีคำถามสุขภาพในใบคำขอ |
| ซื้อสัญญาเพิ่มเติม | ไม่ได้ |
ข้อที่ทายาทวัยหกสิบมักถามคือเรื่องสุขภาพ แบบนี้ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ รับอายุถึง 70 ปี ทายาทอายุ 56 ถึง 60 ปีจ่ายเบี้ยครั้งเดียว 965,000 บาทต่อทุนล้าน ส่วนเคสหลักในบทความเป็นชายอายุ 40 ปีตามตัวอย่างของบริษัท
ขั้นที่ 4: ดูว่าเงินมรดกจะไหลกลับมาอย่างไร
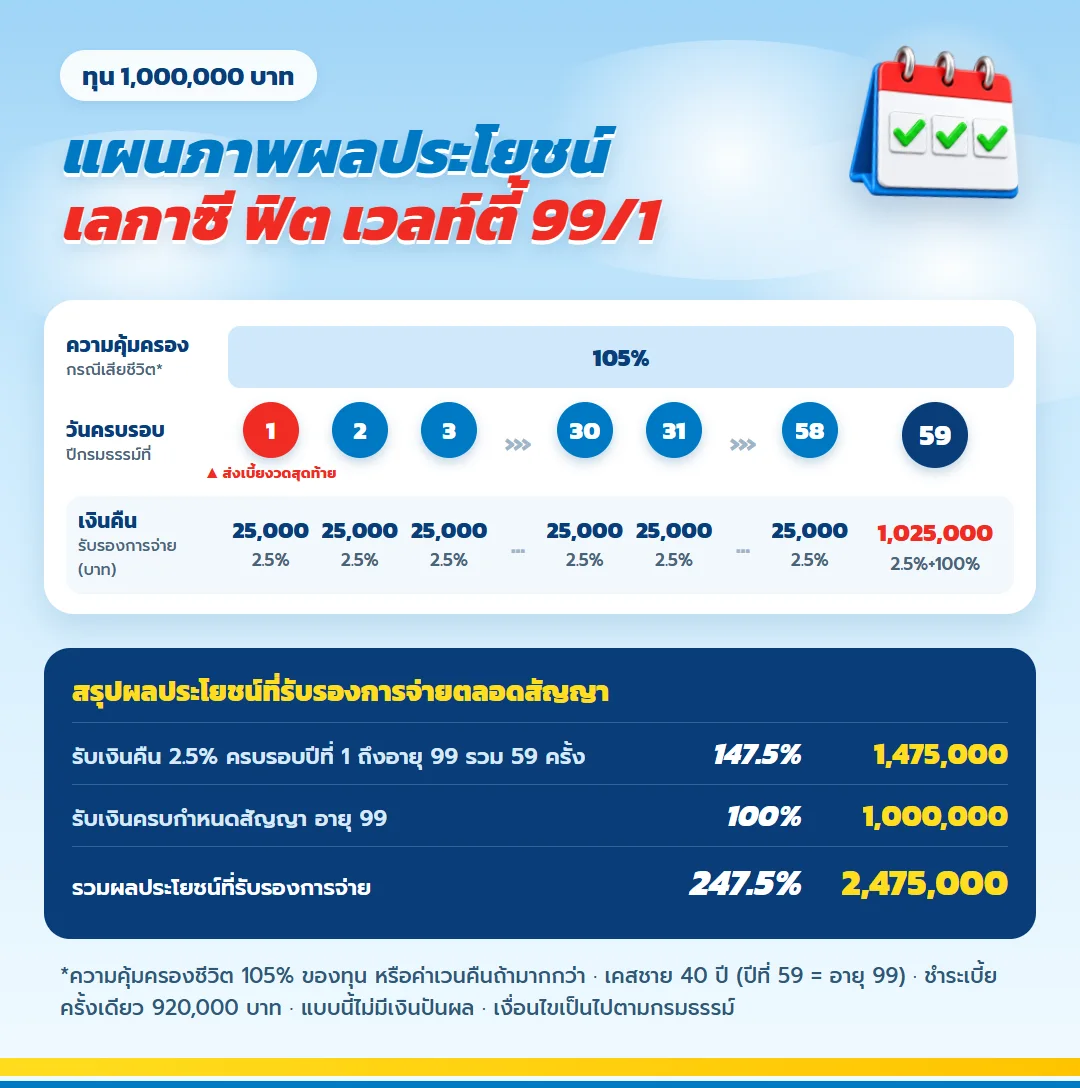
เงินคืนของแบบนี้คือ 2.5% ของทุนทุกวันครบรอบปีกรมธรรม์ เริ่มตั้งแต่ครบรอบปีแรก ในเคสตัวอย่างคือปีละ 25,000 บาท รวม 59 งวดจนถึงอายุ 99 เป็นเงิน 1,475,000 บาท และในปีครบกำหนดยังได้ทุน 1,000,000 บาทพร้อมเงินคืนงวดสุดท้าย รวมเฉพาะปีนั้น 1,025,000 บาท
ถ้าแบ่งเงินคืนรายปีมาใช้เองเป็นรายเดือนจะราว 2,083 บาท แต่บริษัทจ่ายเป็นรายปี ทายาทหลายคนใช้เงินส่วนนี้ดูแลตัวเองโดยไม่ต้องแตะเงินต้นของมรดก ซึ่งตรงกับความรู้สึกที่อยากรักษาสิ่งที่พ่อแม่ให้มาไว้ให้ครบ
ข้อที่ต้องจำคือ 2.5% คิดจากทุน ไม่ได้คิดจากเบี้ย ในเคสตัวอย่างทุนเท่ากับ 1 ล้านบาทแต่จ่ายเบี้ย 920,000 บาท จึงไม่ควรอ่าน 2.5% เป็นผลตอบแทนจากเบี้ยโดยตรง
ขั้นที่ 5: เทียบยอดได้คืนรวมตามอายุเริ่ม
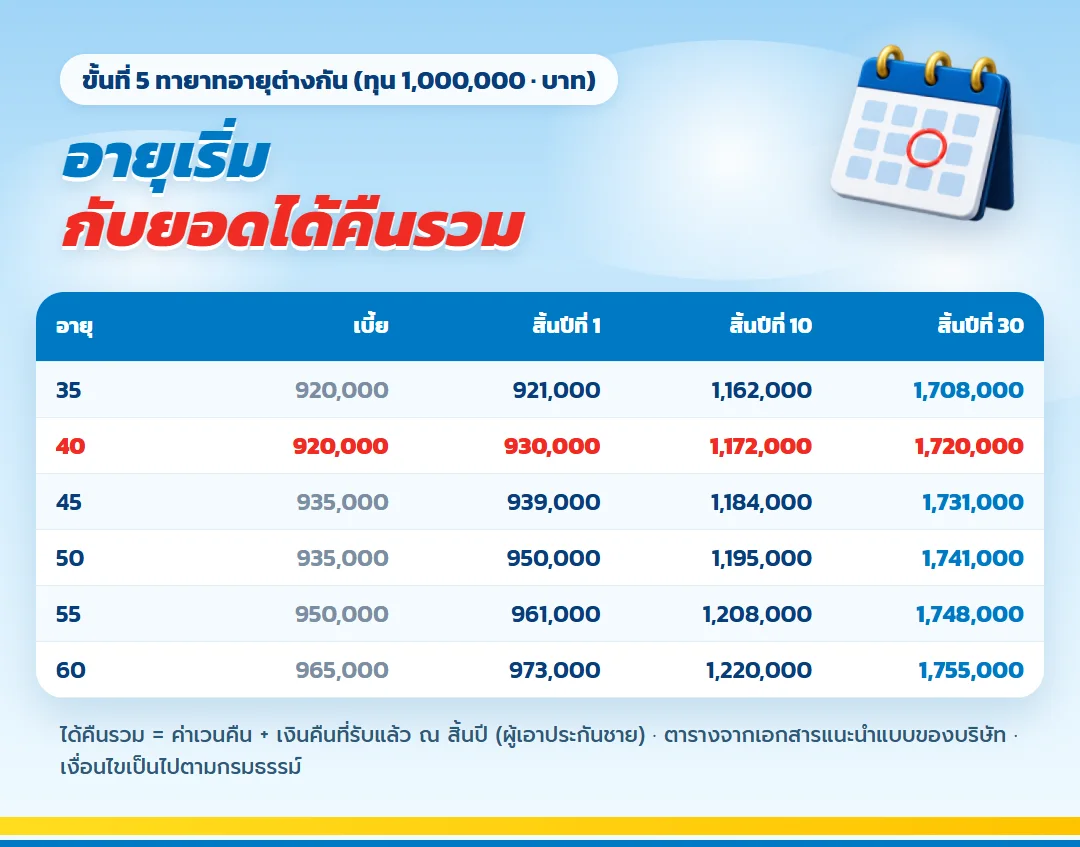
ตารางด้านล่างเป็นข้อมูลของเคสตัวอย่าง แสดงเงินคืนรายปี เงินคืนสะสมแบบไม่คงสะสมดอกเบี้ย ทุนครบกำหนด และค่าเวนคืนในแต่ละปี หน่วยเป็นบาท ค่าเวนคืนเป็นสิทธิอีกกรณีหนึ่ง ไม่ได้นำมาบวกกับเงินที่รับเมื่อถือครบ
| อายุเริ่ม | เบี้ยครั้งเดียว | ได้คืนรวม สิ้นปีที่ 1 | สิ้นปีที่ 10 | สิ้นปีที่ 30 |
| 35 | 920,000 | 921,000 | 1,162,000 | 1,708,000 |
| 40 | 920,000 | 930,000 | 1,172,000 | 1,720,000 |
| 45 | 935,000 | 939,000 | 1,184,000 | 1,731,000 |
| 50 | 935,000 | 950,000 | 1,195,000 | 1,741,000 |
| 55 | 950,000 | 961,000 | 1,208,000 | 1,748,000 |
| 60 | 965,000 | 973,000 | 1,220,000 | 1,755,000 |
สิ่งที่ทายาทควรสังเกตคือ ค่าเวนคืนล้วนสิ้นปีแรกอยู่ที่ 905,000 บาท ต่ำกว่าเบี้ย และขยับขึ้นช้า ๆ เป็น 922,000 บาทเมื่อสิ้นปีที่ 10 แต่ถ้านับเงินคืนที่รับไปแล้วด้วย ยอดได้คืนรวมสิ้นปีที่ 10 คือ 1,172,000 บาท ทายาทที่อายุมากกว่าเคสจะจ่ายเบี้ยสูงขึ้นเล็กน้อยตามตารางด้านล่าง
กรณีอยู่ครบสัญญาและรับเงินคืนทุกปี เงินรับรวม 2,475,000 บาท หักเบี้ย 920,000 บาท เป็นผลต่าง 1,555,000 บาท ผลตอบแทนเฉลี่ยต่อปี (IRR) ของช่วงอายุ 31–40 ปีตามเอกสารบริษัทอยู่ที่ 2.76–2.78% ยังไม่รวมดอกเบี้ยคงสะสม ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต และกระจายอยู่ตลอด 59 ปี
มรดกรุ่นต่อไป: ทุนชีวิตที่ส่งถึงลูกหลาน
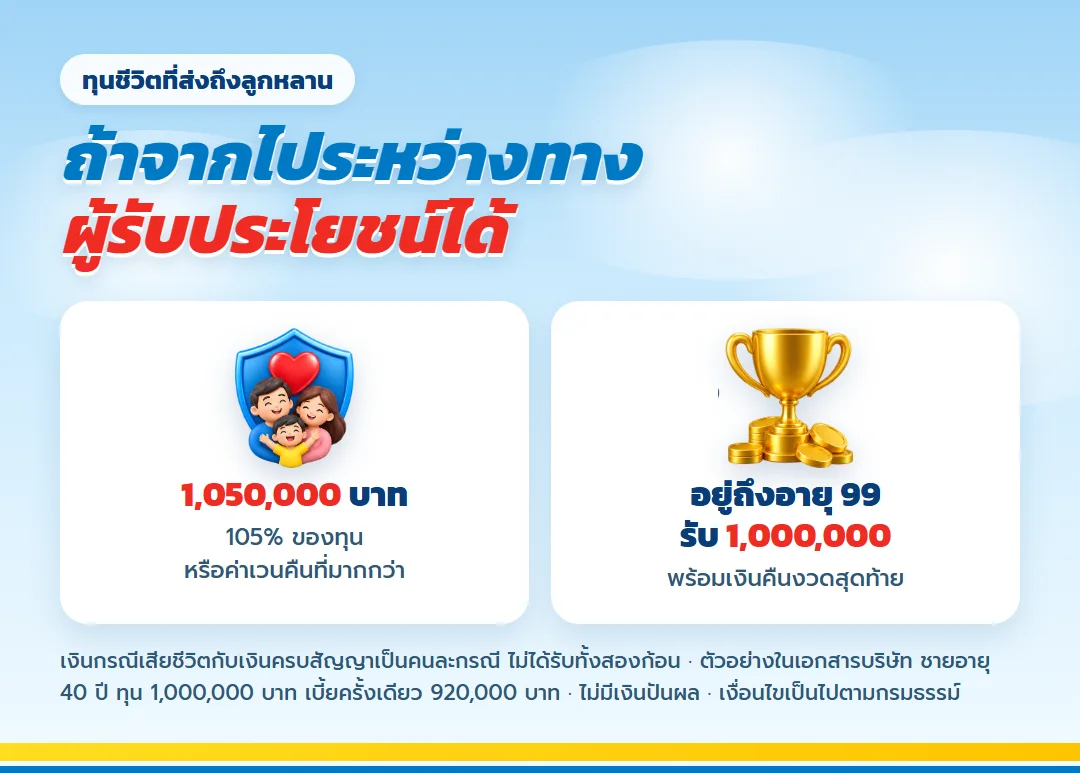
กรณีเสียชีวิต ผู้รับประโยชน์ได้รับ 105% ของทุน หรือค่าเวนคืนถ้าสูงกว่าตามเงื่อนไข ในเคสตัวอย่างคือ 1,050,000 บาท เป็นคนละกรณีกับทุนครบกำหนด 1,000,000 บาท ไม่ได้รับทั้งสองอย่างพร้อมกัน
สำหรับทายาทที่เคยผ่านขั้นตอนรับมรดกมาเอง จะเห็นความต่างชัดว่า เงินที่ส่งผ่านประกันชีวิตไปถึงผู้รับประโยชน์ที่ระบุชื่อไว้ตามเงื่อนไขกรมธรรม์ ขณะที่ทรัพย์สินอื่นต้องผ่านขั้นตอนของมรดก ส่วนเรื่องหนี้สิน ภาษี และการแบ่งทรัพย์ในแต่ละครอบครัวมีข้อเท็จจริงเฉพาะ ควรปรึกษาผู้เชี่ยวชาญ และไม่ควรเข้าใจแบบเหมารวมว่าเงินส่วนนี้ปลอดจากทุกภาระหรือข้อพิพาท
ทางเลือกฝากเงินคืนสะสมไว้กับบริษัท
ถ้าคุณมีรายได้จากทรัพย์สินอื่นพอแล้ว ใบเสนอขายแสดงทางเลือกคงเงินคืนสะสมไว้กับบริษัทด้วย แต่ดอกเบี้ยของเงินคงสะสมเปลี่ยนได้ตามประกาศ จึงไม่ใช่ยอดที่รับรอง และไม่ควรนำยอดคงสะสมมาบวกกับเงินคืนที่รับออกมาแล้วซ้ำอีก เงินคืนของแบบนี้เป็นผลประโยชน์ตามสัญญา ไม่ใช่เงินปันผล
สิทธิภาษีจากเบี้ยครั้งเดียว
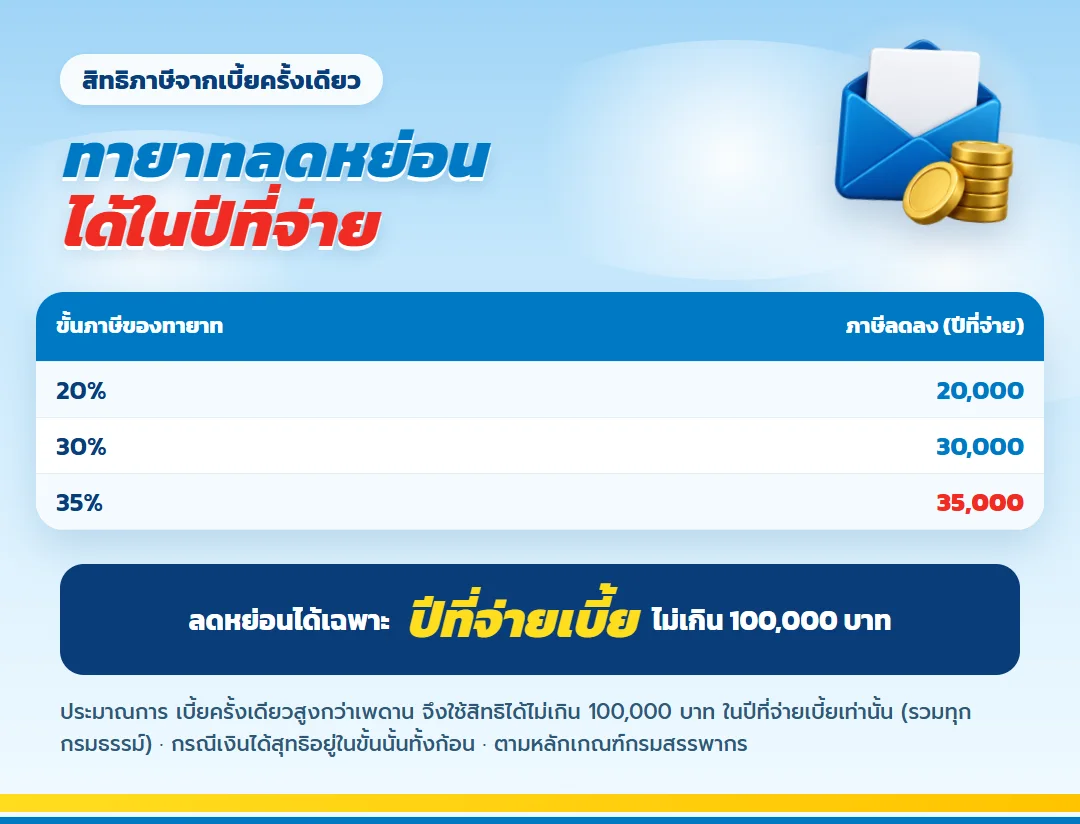
เอกสารของบริษัทระบุว่าเบี้ยใช้สิทธิลดหย่อนได้ตามที่จ่ายจริงแต่ไม่เกิน 100,000 บาทต่อปี การจ่ายครั้งเดียว 920,000 บาทจึงไม่ได้ลดหย่อนเต็มจำนวน และปีถัดไปที่ไม่มีการจ่ายก็ไม่มีสิทธิใหม่ ตรวจรายละเอียดกับกรมธรรม์อื่นที่ใช้สิทธิอยู่ และดู สิทธิลดหย่อนประกันชีวิตตามกรมสรรพากร ผลภาษีไม่ได้รวมอยู่ในตัวเลขของบทความนี้
คำถามจากทายาทที่เพิ่งรับมรดก
ควรรอนานแค่ไหนก่อนตัดสินใจ?
ไม่มีกำหนดตายตัว แต่ควรรอให้ขั้นตอนรับมรดกเสร็จ ภาระที่มากับมรดกชัดเจน และทายาทร่วมตกลงกันได้ก่อน ระหว่างนั้นพักเงินไว้ในที่ถอนได้
ต้องจ่ายเบี้ยทุกปีไหม?
ไม่ต้อง ชำระครั้งเดียวตามแบบ ในเคสนี้ 920,000 บาท
เงินคืนเริ่มเมื่อไร?
เริ่มเมื่อครบปีกรมธรรม์ที่ 1 ไม่ใช่วันที่ชำระเบี้ย ในเคสตัวอย่างได้ปีละ 25,000 บาทต่อเนื่องถึงอายุ 99
ถ้าจำเป็นต้องใช้เงินก่อนกำหนด?
จะได้ตามค่าเวนคืน ซึ่งช่วงต้นต่ำกว่าเบี้ยที่จ่าย และความคุ้มครองจะสิ้นสุด ควรกันเงินพร้อมใช้ไว้แยกตั้งแต่ต้น
ไม่ต้องตรวจสุขภาพแปลว่าสมัครได้แน่นอนไหม?
ไม่ต้องตอบคำถามสุขภาพ แต่ต้องอยู่ในอายุและวงเงินที่บริษัทรับ (1 เดือนถึง 70 ปี ทุนไม่เกิน 20,000,000 บาทต่อราย) และข้อมูลส่วนตัวต้องตรงความจริง
ข้อกำหนดที่ต้องรู้
- ตัวเลขเป็นกรณีผู้ชายอายุ 40 ปี ทุน 1,000,000 บาท ไม่ใช่เบี้ยสำหรับทุกคน
- เงินรับรวมและผลต่างเป็นกรณีรับเงินคืนออกมาและอยู่ครบสัญญา ไม่รวมยอดคงสะสม ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต
- เงินคืนคิดจากทุนประกัน ไม่ใช่อัตราผลตอบแทนจากเบี้ย
- ค่าเวนคืนแสดงก่อนหักหนี้สิน และไม่ใช่เงินรับเพิ่มเมื่อถือครบ
- ประกันภัยไม่ใช่เงินฝาก การเลิกก่อนครบอาจได้เงินน้อยกว่าเบี้ยและกระทบสิทธิภาษี
- ข้อยกเว้นรวมถึงการแถลงเท็จ การฆ่าตัวตายในระยะเวลาที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแจ้งอายุคลาดเคลื่อน ตามข้อกำหนดของกรมธรรม์
- ส่งคืนกรมธรรม์ได้ภายใน 15 วันนับแต่ได้รับ โดยหักค่าตรวจสุขภาพที่จ่ายจริงถ้ามีและค่าใช้จ่าย 500 บาท ผู้ที่เรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- รายละเอียดที่สมบูรณ์ให้ยึดกรมธรรม์และหลักเกณฑ์ของบริษัท
รักษามรดกให้ถึงรุ่นต่อไป
เมื่อพร้อมแล้ว ลองระบุว่าเงินมรดกส่วนไหนเป็นเงินพร้อมใช้ ส่วนไหนเป็นเงินเติบโต และส่วนไหนตั้งใจส่งต่อ จากนั้นส่งอายุ เพศ อาชีพ และขนาดเงินส่วนส่งต่อ เพื่อรับใบเสนอขายและตารางมูลค่าตามข้อมูลของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
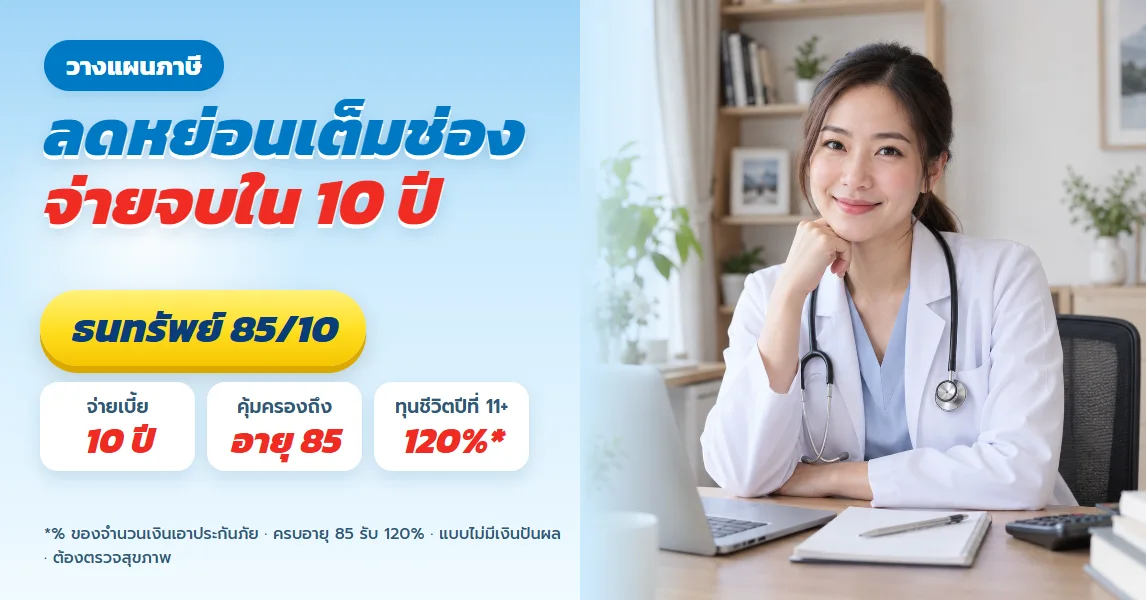
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด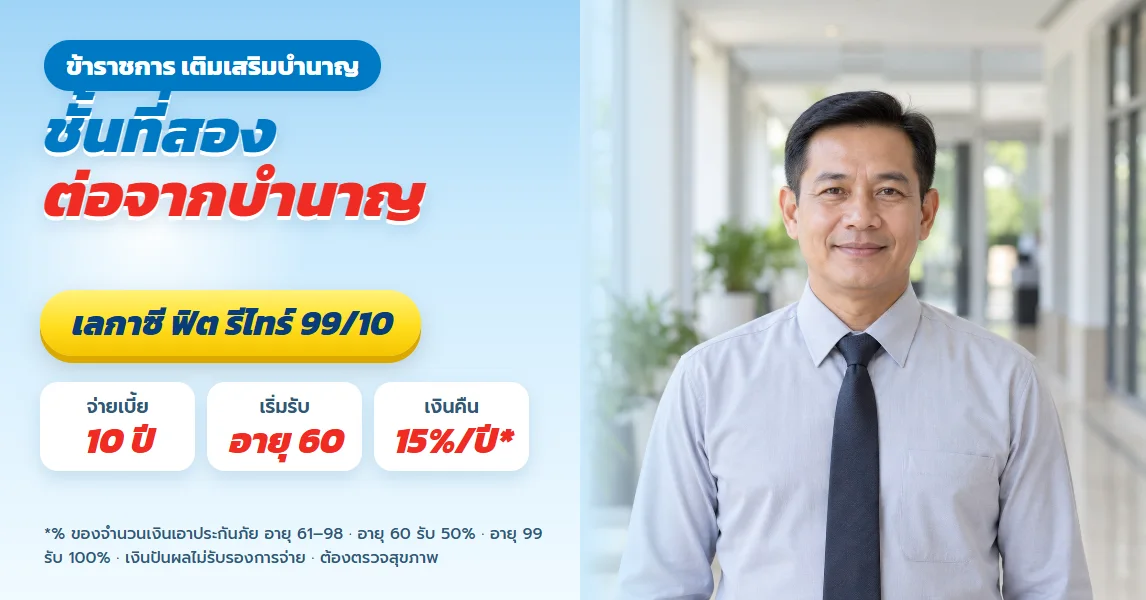
เลกาซี ฟิต รีไทร์ 99/10 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจ เช็กลิสต์ 8 ข้อก่อนเติมชั้นที่สองให้บำนาญ
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับแพทย์ ทันตแพทย์ และสายวิชาชีพที่เริ่มรายได้สูงช้า เทียบทางเลือกก่อนวางเงินยาว
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจ เช็กลิสต์ 8 ข้อก่อนเติมชั้นที่สองให้บำนาญ
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับแพทย์ ทันตแพทย์ และสายวิชาชีพที่เริ่มรายได้สูงช้า เทียบทางเลือกก่อนวางเงินยาว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้