เลกาซี ฟิต รีไทร์ 99/10 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจ เช็กลิสต์ 8 ข้อก่อนเติมชั้นที่สองให้บำนาญ
เช็กลิสต์ 8 ข้อ เลกาซี ฟิต รีไทร์ 99/10 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจที่อยากเติมรายได้ชั้นที่สองนอกจากบำนาญ ทั้งเงื่อนไข จังหวะเงิน งบเบี้ย ภาษี และข้อแลก
เช็กลิสต์ 8 ข้อ เลกาซี ฟิต รีไทร์ 99/10 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจที่อยากเติมรายได้ชั้นที่สองนอกจากบำนาญ ทั้งเงื่อนไข จังหวะเงิน งบเบี้ย ภาษี และข้อแลก บทความนี้ตอบเรื่องประกันเกษียณ ข้าราชการ, รายได้เสริมบำนาญ, เลกาซี ฟิต รีไทร์ 99/10 เช็กลิสต์ และประกันลดหย่อนภาษี ข้าราชการ
ข้าราชการและพนักงานรัฐวิสาหกิจหลายคนรู้สึกว่าเรื่องเกษียณ "มีคนดูแลให้แล้ว" เพราะมีบำนาญหรือเงินก้อนจากระบบของหน่วยงานรออยู่ แต่เมื่อลองนั่งเทียบตัวเลขจริง หลายคนพบว่าเงินที่ได้หลังเกษียณน้อยกว่าเงินเดือนเดือนสุดท้ายพอสมควร ขณะที่ค่าใช้จ่ายบางอย่างไม่ได้ลดลงตาม เช่น ค่าดูแลสุขภาพส่วนที่สิทธิไม่ครอบคลุม ค่าช่วยเหลือลูกหลาน หรือค่าใช้ชีวิตที่อยากให้เหมือนเดิม
บทความนี้เขียนให้คนทำงานภาครัฐที่มีสวัสดิการเกษียณเป็นชั้นแรกอยู่แล้ว แต่อยากเพิ่ม "ชั้นที่สอง" ที่เป็นของตัวเอง โดยหยิบ เลกาซี ฟิต รีไทร์ 99/10 มาไล่ทีละข้อในรูปแบบเช็กลิสต์ ว่าแบบนี้เติมช่องว่างตรงไหน และมีข้อแลกอะไรที่ต้องยอมรับ
ตัวเลขบาททั้งหมดเป็นเคสในเอกสารแนะนำแบบของบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 33,835 บาท ชำระ 10 ปี รวม 338,350 บาท อายุ 35 จ่ายปีละ 29,735 บาท อายุ 45 จ่ายปีละ 38,494 บาท ส่วนเงินคืนที่รับรองเท่ากันทุกอายุเริ่มเมื่อทุนเท่ากัน
บำนาญราชการเป็นชั้นแรก ทำไมยังต้องมีชั้นที่สอง
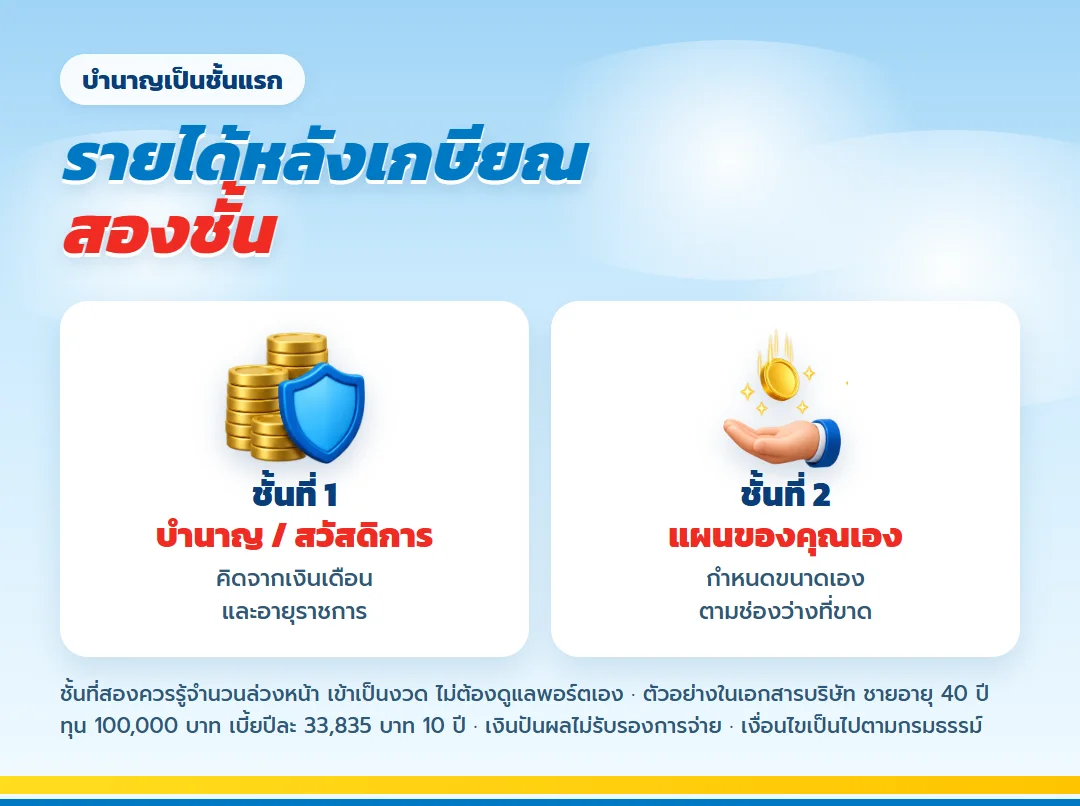
- บำนาญคิดจากเงินเดือนและอายุราชการ ไม่ได้คิดจากค่าใช้จ่ายจริงที่คุณจะมีหลังเกษียณ
- ช่วงอายุ 60 คือจังหวะที่รายได้เปลี่ยนรูปทันที ขณะที่ภาระบางอย่าง เช่น ลูกที่ยังเรียน หรือหนี้บ้าน อาจยังไม่จบ
- อายุคนไทยยืนขึ้น เงินที่ต้องใช้หลังเกษียณจึงต้องรองรับเวลาที่ยาวกว่าคนรุ่นก่อน
- อยากเหลือบางอย่างไว้ให้คนข้างหลัง นอกจากสิทธิของระบบ ซึ่งมีเงื่อนไขของมันเอง
ชั้นที่สองที่ดีสำหรับคนภาครัฐควรมีคุณสมบัติคล้ายบำนาญ คือรู้จำนวนล่วงหน้า เข้าเป็นงวด และไม่ต้องคอยดูแลพอร์ตเอง ซึ่งตรงกับโครงของแบบนี้
เช็กลิสต์ข้อ 1: เข้าใจเงื่อนไขของแบบก่อน
| ข้อที่ต้องเช็ก | รายละเอียด |
| อายุที่สมัครได้ | 15 วัน ถึง 50 ปี |
| ระยะจ่าย | 10 ปี (รายปี ราย 6 เดือน ราย 3 เดือน รายเดือน) |
| ระยะคุ้มครอง | ถึงอายุ 99 |
| การพิจารณา | ตรวจสุขภาพ ตอบคำถามสุขภาพ และนำทุนไปรวมพิจารณา |
| ทพ. | แถมฟรีเฉพาะภัยมาตรฐาน |
| เงินปันผล | มีโอกาสรับที่อายุ 60 ไม่รับรองการจ่าย |
| ภาษี | หมวดเบี้ยประกันชีวิต ไม่ใช่หมวดบำนาญ |
สองเรื่องที่คนภาครัฐควรสังเกตเป็นพิเศษ เรื่องแรกคือแบบนี้ต้องตรวจสุขภาพและตอบคำถามสุขภาพ และรับอายุถึง 50 ปี จึงควรเริ่มตอนสุขภาพยังดี เรื่องที่สองคือสัญญาเพิ่มเติมยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงแถมให้ฟรีเมื่อรับประกันแบบภัยมาตรฐาน ถ้าเกิดเหตุจนทำงานต่อไม่ได้ บริษัทยกเว้นเบี้ยที่เหลือ และแผนยังเดินต่อจนจบ
เช็กลิสต์ข้อ 2: ดูว่าเงินออกมาเมื่อไร เทียบกับวันเกษียณ
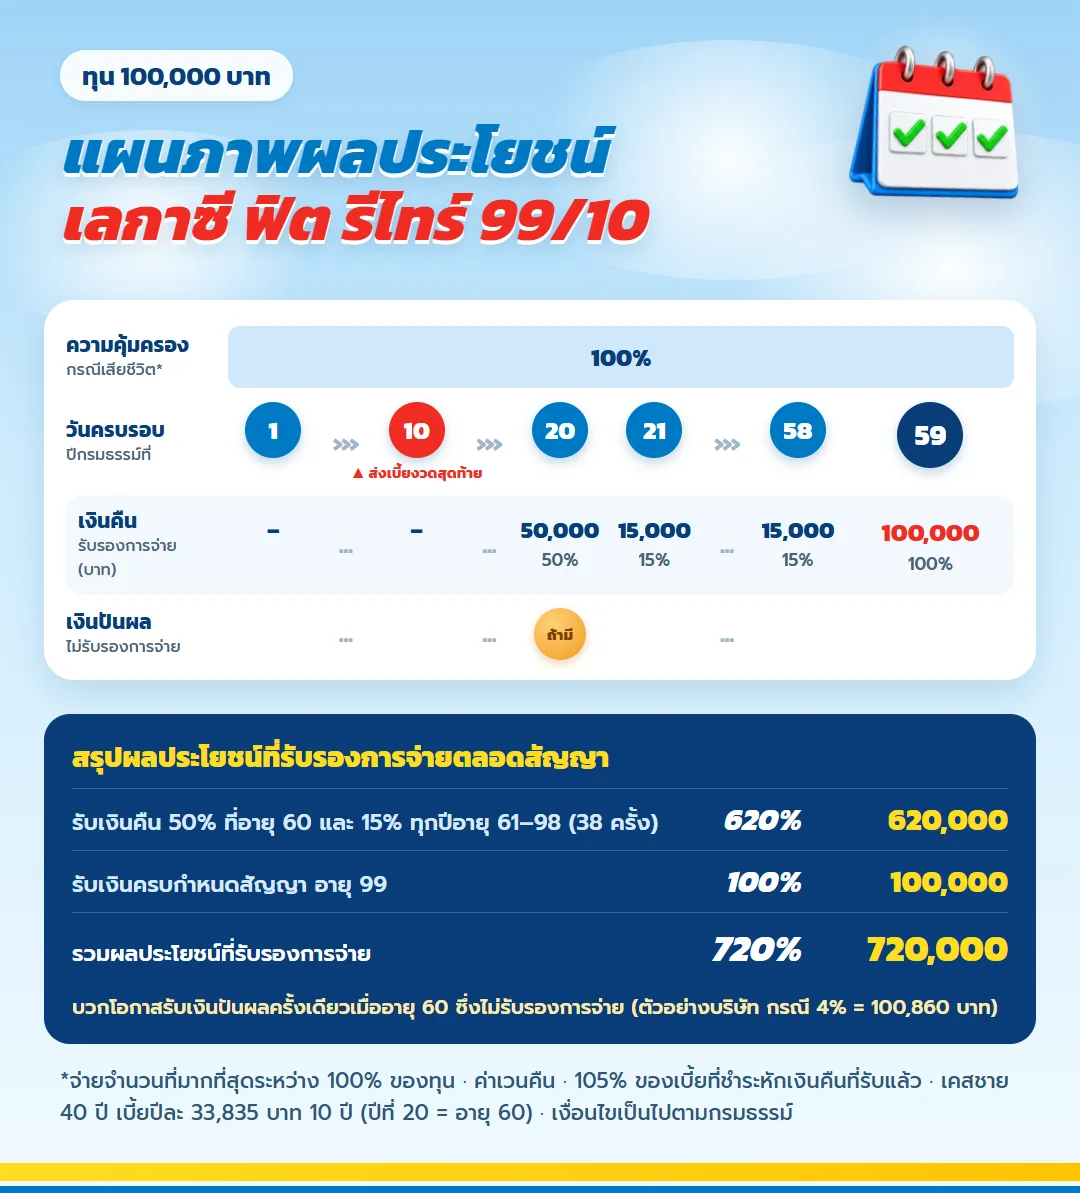
| จังหวะของคนภาครัฐ | เงินจากแผนนี้ (ทุน 100,000 บาท) |
| ปีที่เกษียณ (อายุ 60) | ก้อนแรก 50,000 บาท |
| ทุกปีหลังเกษียณ อายุ 61–98 | ปีละ 15,000 บาท เสริมบำนาญ |
| อายุ 99 | ครบสัญญา 100,000 บาท |
| อายุ 60 (ถ้ามี) | เงินปันผลครั้งเดียว ไม่รับรอง |
จังหวะเงินของแบบนี้เข้ากับวันเกษียณของคนภาครัฐพอดี ก้อนแรก 50% ของทุนออกมาที่วันครบรอบปีกรมธรรม์อายุ 60 จากนั้นปีละ 15% ของทุนตั้งแต่อายุ 61 ถึง 98 และรับ 100% ของทุนอีกครั้งเมื่อครบสัญญาที่อายุ 99 ผลประโยชน์ที่รับรองการจ่ายรวม 720% ของทุน
ก้อนแรกตอนอายุ 60 อาจใช้ปิดภาระที่ยังค้าง เช่น หนี้บ้านก้อนสุดท้าย หรือปรับปรุงบ้านให้เหมาะกับวัยสูงอายุ ส่วนเงินรายปีหลังจากนั้นทำหน้าที่เสริมบำนาญ ทุน 100,000 บาทได้ปีละ 15,000 บาท หรือราว 1,250 บาทต่อเดือน ถ้าอยากได้เดือนละ 12,500 บาทต้องใช้ทุน 1,000,000 บาท บริษัทจ่ายเป็นรายปี การแบ่งเป็นรายเดือนต้องจัดการเอง
เช็กลิสต์ข้อ 3: ตรวจว่าเบี้ยเข้ากับเงินเดือนภาครัฐไหม
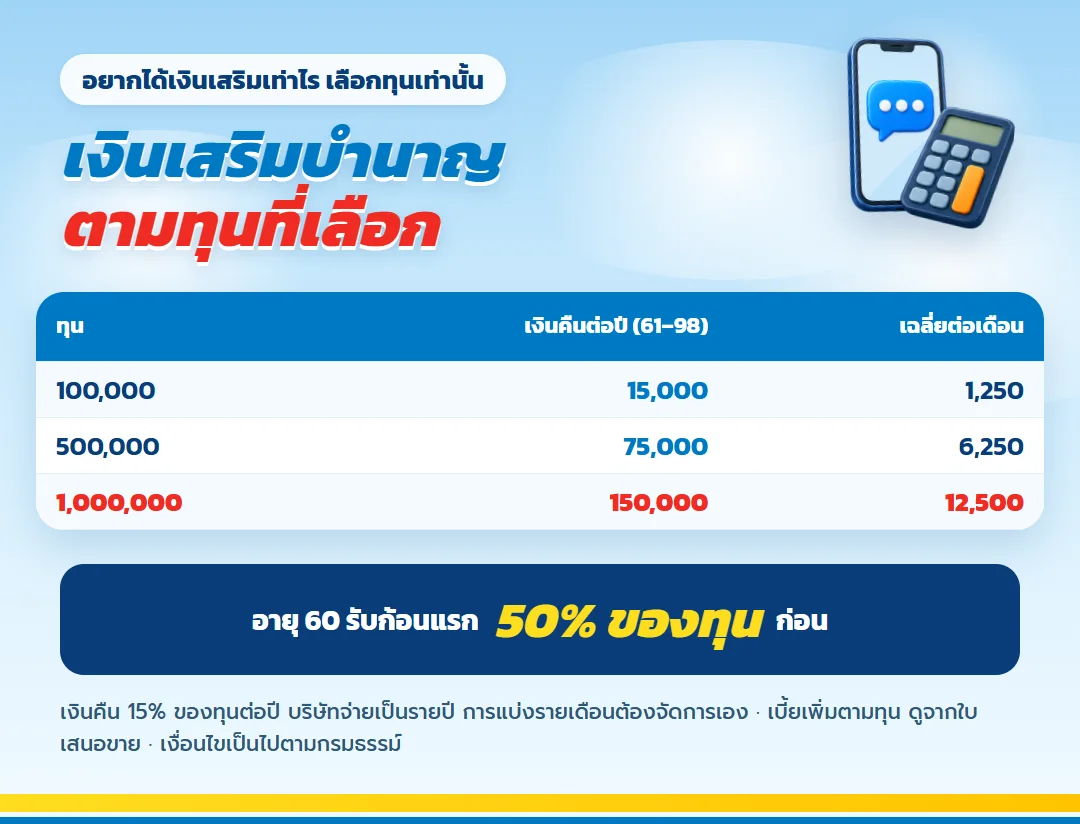
เบี้ยปีละ 33,835 บาทต่อทุน 100,000 บาท เฉลี่ยราว 2,820 บาทต่อเดือน เบี้ยเพิ่มตามทุนที่เลือก สำหรับข้าราชการบรรจุใหม่ ทุนสูงอาจเกินกำลัง แต่ข้าราชการที่มีเงินเพิ่มพิเศษหรือครอบครัวที่มีรายได้สองทางอาจเพิ่มทุนได้ เลกาซี ฟิต รีไทร์ 99/10 เลือกจ่ายรายเดือนได้ ซึ่งเข้ากับรอบเงินเดือน ถ้าตัวเลขหนักเกินไป ให้ลดทุนแทนที่จะฝืนจ่าย
- คิดงบจากเงินเดือนสุทธิหลังหักสวัสดิการและหนี้สหกรณ์
- เผื่อปีที่ต้องย้ายพื้นที่หรือมีค่าใช้จ่ายครอบครัวเพิ่ม
- ระยะชำระ 10 ปีควรจบก่อนช่วงที่ลูกเข้ามหาวิทยาลัย ถ้าวางลำดับได้
- กันเงินสำรองฉุกเฉินแยกไว้ก่อนเสมอ
เช็กลิสต์ข้อ 4: ดูตัวเลขรวมของเคสจริง
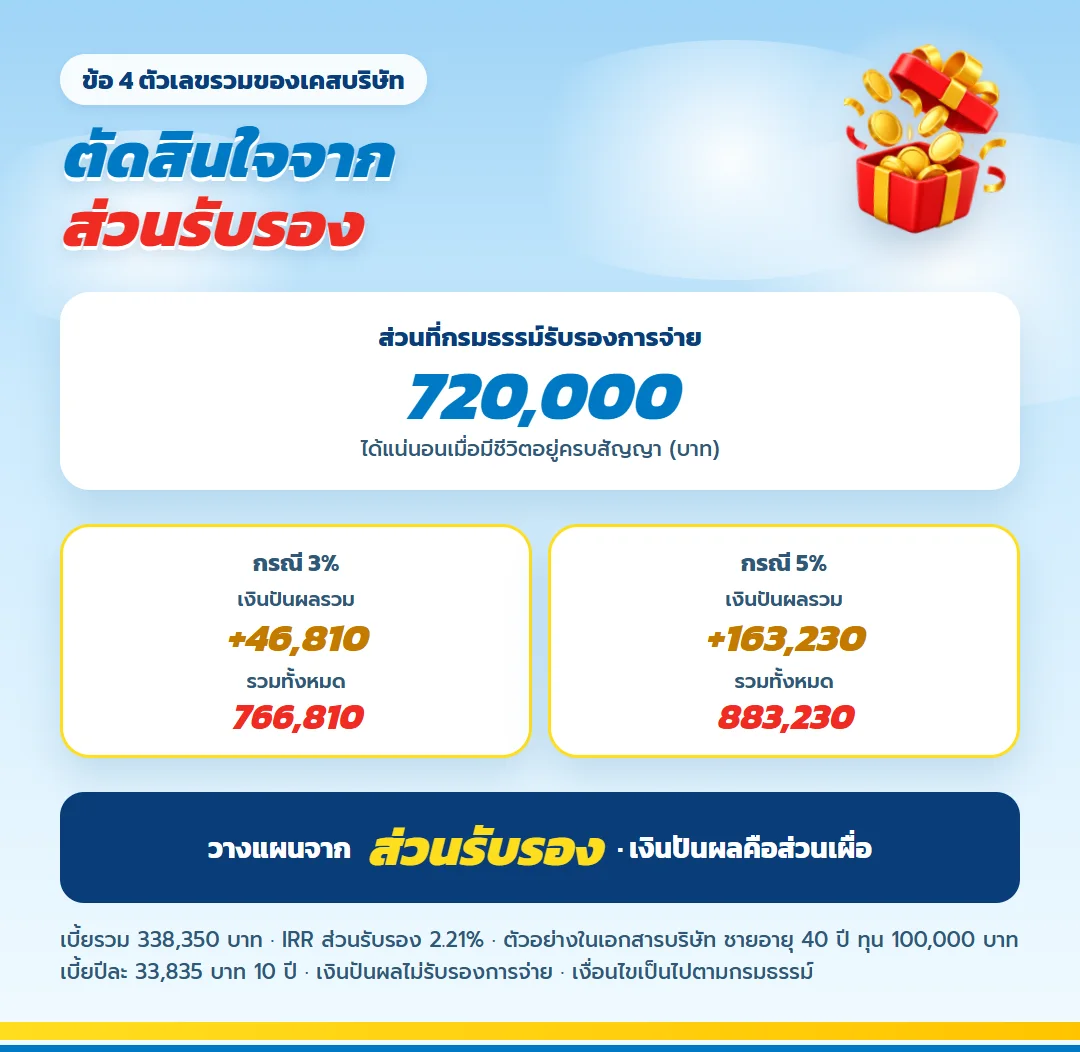
| สมมติฐานเงินปันผล | รวมผลประโยชน์ | มากกว่าเบี้ย | IRR |
| ไม่มีปันผลเลย | 720,000 | 381,650 | 2.21% |
| กรณี 3% | 766,810 | 428,460 | 2.52% |
| กรณี 4% | 820,860 | 482,510 | 2.88% |
| กรณี 5% | 883,230 | 544,880 | 3.31% |
ส่วนที่รับรองการจ่ายคือ 720,000 บาท จากเบี้ยรวม 338,350 บาท ผลตอบแทนเฉลี่ยของส่วนที่รับรองคือ 2.21% ต่อปี ส่วนคอลัมน์ปันผลกรณี 3% 4% และ 5% เป็นเพียงตัวอย่างการคำนวณจากอัตราสมมติแบบคงที่ เงินปันผลไม่รับรองการจ่าย อาจได้น้อยกว่าที่แสดงหรือไม่ได้เลย
สำหรับคนภาครัฐที่ชินกับความแน่นอน ควรตัดสินใจจากตัวเลขในคอลัมน์รับรองการจ่ายเท่านั้น แล้วมองเงินปันผลเป็นส่วนเพิ่มถ้ามี
เช็กลิสต์ข้อ 5: รู้ว่าภาษีช่วยได้แค่ไหน
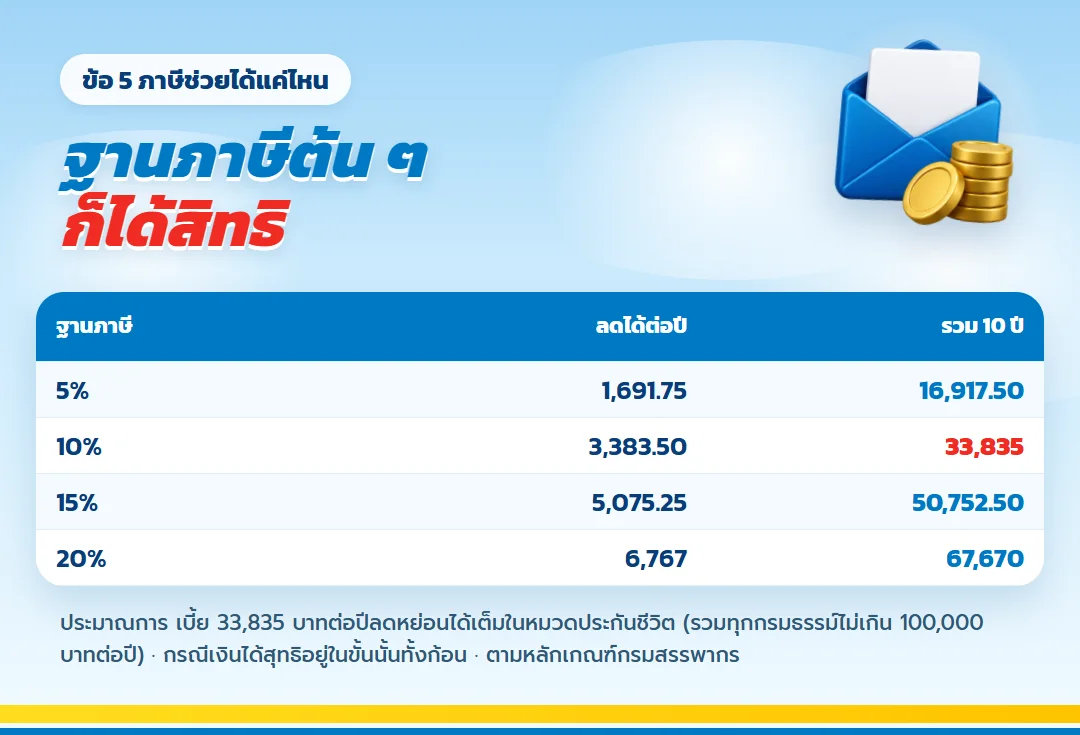
ระหว่าง 10 ปีที่ชำระ เบี้ยประกันชีวิตใช้สิทธิลดหย่อนได้ตามที่จ่ายจริงแต่ไม่เกิน 100,000 บาทต่อปี ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 172 และต้องนับรวมกับเบี้ยประกันชีวิตกรมธรรม์อื่นที่มีอยู่
| ฐานภาษี | ลดต่อปี | รวม 10 ปี |
| 5% | 1,691.75 | 16,917.50 |
| 10% | 3,383.50 | 33,835 |
| 15% | 5,075.25 | 50,752.50 |
| 20% | 6,767 | 67,670 |
ข้าราชการส่วนใหญ่ที่เงินเดือนยังไม่สูงมากอาจอยู่ในฐานภาษีต้น ๆ ภาษีที่ประหยัดได้จึงไม่มากเท่าคนฐานสูง ตารางนี้ช่วยให้เห็นว่าฐานของคุณได้เท่าไร อย่าตัดสินใจทำแบบนี้เพราะภาษีอย่างเดียว ตรวจหลักเกณฑ์เพิ่มเติมได้ที่ หลักเกณฑ์ประกันชีวิตของกรมสรรพากร
เช็กลิสต์ข้อ 6: เลือกว่าจะรับเงินคืนออกมาหรือคงสะสม
| หลังเกษียณเลือกได้ | ยอดรวม | ข้าราชการแบบไหนเหมาะ |
| รับออกมาทุกปี | 720,000 | บำนาญยังไม่พอใช้ |
| คงไว้สะสมกับบริษัท | 869,889.89 | บำนาญพอใช้อยู่แล้ว |
คนที่มีบำนาญราชการเป็นรายได้ประจำอยู่แล้วอาจไม่ต้องใช้เงินคืนทุกปี การคงสะสมไว้กับบริษัททำให้ยอดปลายทางของเคสทุน 100,000 บาทเป็น 869,889.89 บาท (ดอกเบี้ยปัจจุบัน 1% ต่อปี บริษัทปรับได้) เทียบกับ 720,000 บาทเมื่อรับออกมาทุกปี ข้อดีคือไม่ต้องตัดสินใจวันนี้ ค่อยเลือกตอนใกล้อายุ 60 เมื่อรู้แล้วว่าบำนาญของตัวเองพอหรือไม่
เช็กลิสต์ข้อ 7: ยอมรับข้อแลกให้ได้ก่อนเริ่ม
- เงินคืนสะสมแซงเบี้ยรวมช่วงอายุ 80 แผนนี้ไม่ใช่แผนที่เห็นผลเร็ว
- เวนคืนก่อนอายุ 60 ได้เพียงค่าเวนคืน เพราะยังไม่มีเงินคืนออกมา และช่วงต้นมักน้อยกว่าเบี้ยที่จ่าย
- ปันผลไม่แน่นอน ตัดสินใจจากส่วนที่รับรองการจ่าย
- เงินคืนเป็นจำนวนคงที่ ไม่ได้ปรับตามค่าครองชีพเหมือนบางสวัสดิการ
เช็กลิสต์ข้อ 8: ถ้าเกิดเหตุไม่คาดฝันระหว่างทาง
ถ้าเสียชีวิตก่อนได้รับเงินคืน ผู้รับประโยชน์จะได้จำนวนที่มากกว่าระหว่างจำนวนเงินเอาประกันภัย เงินค่าเวนคืน ณ วันที่เสียชีวิต หรือ 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วทั้งหมด หักด้วยเงินคืนที่รับไปแล้ว ส่วนกรณีทุพพลภาพถาวรสิ้นเชิง บริษัทยกเว้นเบี้ยที่เหลือตามสัญญาเพิ่มเติมที่แนบมา
คำถามที่คนทำงานภาครัฐถามบ่อย
มีบำนาญอยู่แล้ว ทำแบบนี้ซ้ำซ้อนไหม?
ไม่ซ้ำซ้อนถ้ามองเป็นชั้นที่สอง บำนาญคิดจากเงินเดือนและอายุราชการ ส่วนแบบนี้เป็นเงินที่คุณกำหนดขนาดเองตามช่องว่างที่ยังขาด
ได้เงินก้อนแรกตอนไหน?
ที่วันครบรอบปีกรมธรรม์อายุ 60 ปี 50% ของจำนวนเงินเอาประกันภัย ในเคสตัวอย่างคือ 50,000 บาท
ลดหย่อนภาษีได้สูงสุดเท่าไร?
ใช้สิทธิเบี้ยประกันชีวิตได้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี นับรวมกับกรมธรรม์อื่น
ต้องตรวจสุขภาพไหม?
ต้องตรวจและตอบคำถามสุขภาพ รับอายุ 15 วันถึง 50 ปี ข้าราชการที่สนใจจึงควรเริ่มก่อนอายุ 50 ยิ่งเริ่มตอนสุขภาพดี โอกาสผ่านยิ่งสูง
เงินปันผลตอนอายุ 60 ได้แน่นอนไหม?
ไม่รับรองการจ่าย ตัวเลขในตารางเป็นตัวอย่างการคำนวณจากอัตราสมมติ ของจริงขึ้นกับผลการดำเนินงานและอาจไม่ได้เลย
ข้อกำหนดและคำเตือน
- ตัวเลขบาทเป็นเคสในเอกสารบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท อายุ เพศ และทุนต่างกัน เบี้ยต่างกัน
- เงินปันผลไม่รับรองการจ่าย ตัวเลขที่แสดงคำนวณจากอัตราผลตอบแทนสมมติแบบคงที่ตลอดสัญญา
- ประกันภัยไม่ใช่เงินฝาก ถ้าถือไม่ครบอาจได้เงินต้นคืนไม่เต็มจำนวน และการเวนคืนอาจได้น้อยกว่าเบี้ยที่ชำระ
- แบบนี้ต้องตรวจและตอบคำถามสุขภาพ การรับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
- ศึกษาความคุ้มครอง เงื่อนไข และข้อยกเว้นก่อนตัดสินใจ เงื่อนไขที่สมบูรณ์ยึดตามกรมธรรม์
ต่อชั้นที่สองให้บำนาญของคุณ
ลองประมาณว่าบำนาญหรือเงินจากระบบที่คุณจะได้ ห่างจากค่าใช้จ่ายที่อยากมีหลังเกษียณเท่าไร แล้วส่งอายุ เพศ งบที่จ่ายได้ต่อปี และทุนที่สนใจ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของคุณเอง การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
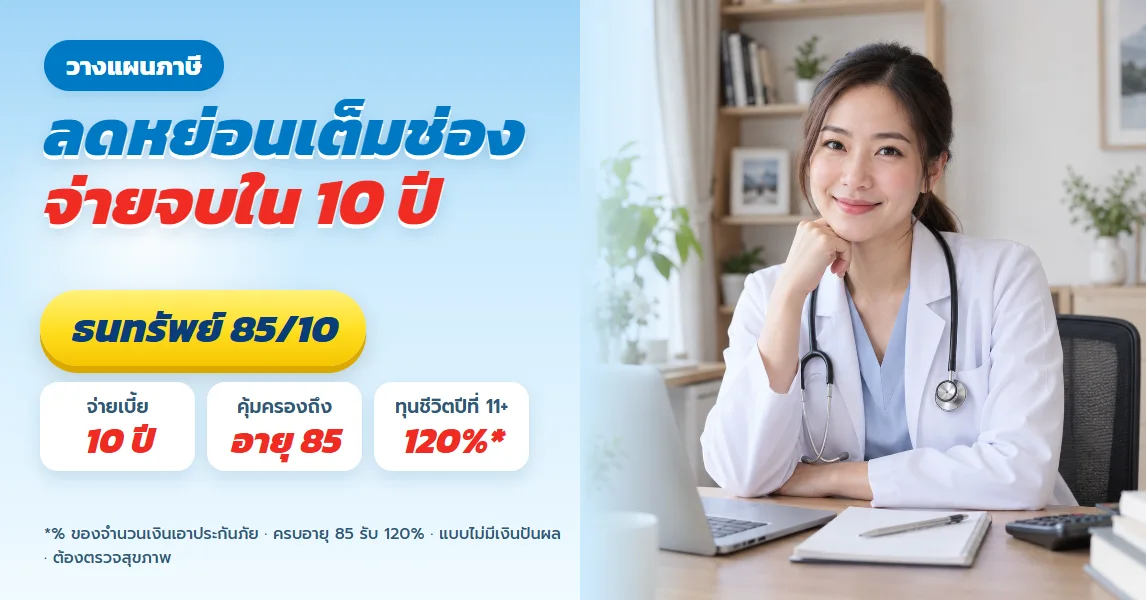
ธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียด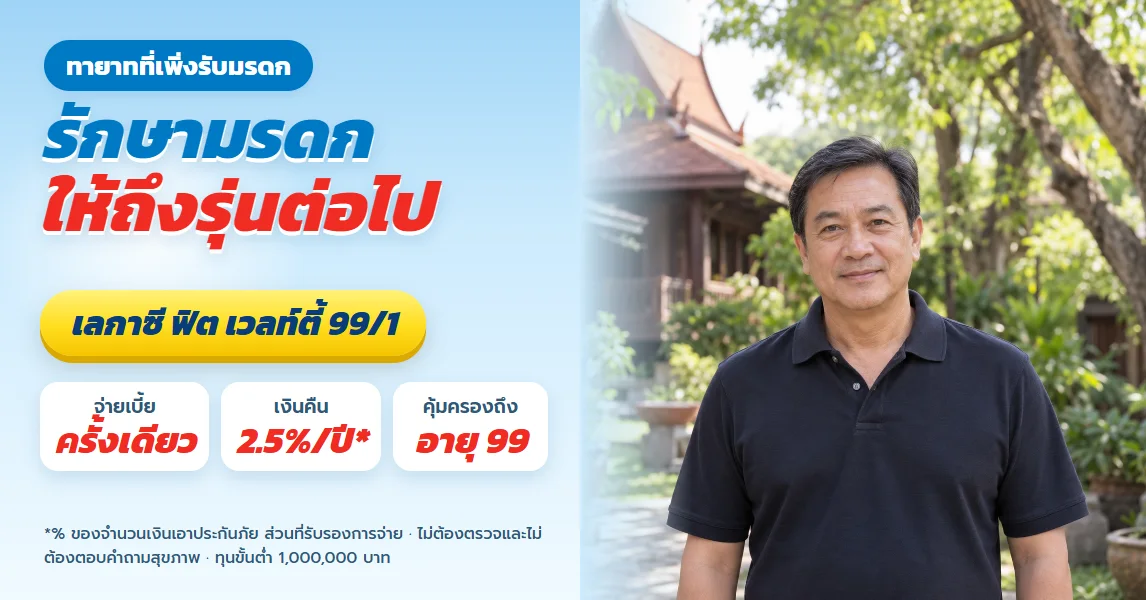
เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับทายาทที่เพิ่งได้รับมรดกก้อนใหญ่ 5 ขั้นจัดเงินมรดกให้ส่งต่อถึงรุ่นถัดไป
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้หญิงโสด วางรายได้หลังเกษียณด้วยตัวเองตั้งแต่อายุ 30
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับแพทย์ ทันตแพทย์ และสายวิชาชีพที่เริ่มรายได้สูงช้า เทียบทางเลือกก่อนวางเงินยาว
ดูรายละเอียด
เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้มีรายได้สูงฐานภาษี 30–35% ภาษีที่ประหยัดได้ทำให้เงินคืนแซงเบี้ยเร็วขึ้น
ดูรายละเอียดธนทรัพย์ 85/10 ลดหย่อนภาษีเต็มช่อง 100,000 ทุน 2.5 ล้าน จ่าย 10 ปี คุ้มครองถึงอายุ 85
ดูรายละเอียดเลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับทายาทที่เพิ่งได้รับมรดกก้อนใหญ่ 5 ขั้นจัดเงินมรดกให้ส่งต่อถึงรุ่นถัดไป
ดูรายละเอียดมันนี่ ฟิต รีไทร์ G 85/5 สำหรับผู้หญิงโสด วางรายได้หลังเกษียณด้วยตัวเองตั้งแต่อายุ 30
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับแพทย์ ทันตแพทย์ และสายวิชาชีพที่เริ่มรายได้สูงช้า เทียบทางเลือกก่อนวางเงินยาว
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้มีรายได้สูงฐานภาษี 30–35% ภาษีที่ประหยัดได้ทำให้เงินคืนแซงเบี้ยเร็วขึ้น
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้